ПРОБЛЕМЫ БУХГАЛТЕРСКОГО УЧЕТА В РОССИИ В УСЛОВИЯХ ЕГО РЕФОРМИРОВАНИЯ И ПЕРЕХОДА НА МСФО
Регулирование экономических отношений - одна из функций государства, в рамках которой оно призвано координировать экономические процессы и увязывать частные и общественные интересы. Принимая во внимание, что на базе бухгалтерского учета строится защита частных и общественных интересов, а учет и оценка деятельности хозяйствующих субъектов осуществляются в форме бухгалтерского учета, государство берет на себя обязанность установления правил ведения учета.
При реформировании законодательной базы бухгалтерского учета были допущены определенные просчеты, а в самой системе бухгалтерского учета имеются противоречия. Негативные моменты функционирования бухгалтерского учета вызваны многочисленными причинами, среди которых:
- отсутствие единой и долгосрочной доктрины в области экономики, финансов, кредита;
- отсутствие должного правового регулирования;
- непоследовательности действующего законодательства, в т.ч. изменения направлений движения в политике и экономике, что приводит к потере преемственности, снижению квалификации бухгалтерских кадров и др.
Кроме того, поскольку разработкой проблем бухгалтерского учета в основном занимались специалисты-экономисты, сложился определенный разрыв в области экономических и правовых знаний, препятствующих их применению на пpaктике. Большинство указанных проблем хаpaктерно не только для бухгалтерского учета, но и для всего Российского государства в целом.
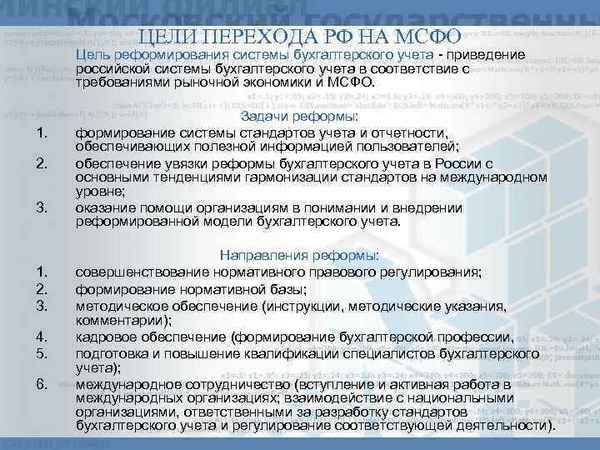
С момента принятия закона «О бухгалтерском учете» Минфин России планомерно сближает российский учет и международные стандарты финансовой отчетности (МСФО), в этом направлении накоплен определенный опыт. Резкое изменение подчиненности и направления регулирования учета, одномоментная конвергенция скорее добавит нервозности для пpaктикующих бухгалтеров, а не решит существующие проблемы.
Россия является государством, имеющим специфические национальные традиции в организации бухгалтерского учета, игнорировать которые вряд ли возможно. Одной из них является государственное регулирование бухгалтерского учета, осуществляющееся Минфином РФ уже около 90 лет. Министерство финансов РФ имеет громадный опыт работ и достаточный потенциал для решения задач по реформированию бухгалтерского учета, которым не может обладать вновь создаваемая по инициативе Министерства экономического развития и торговли РФ и Комитета по бюджету и налогам Российского союза промышленников и предпринимателей структура - Национальный совет по МСФО.
Положения по бухгалтерскому учету (ПБУ) - национальные стандарты учета -являются необходимым условием построения учета в России. Отказ от ПБУ и национальных традиций учета лишь снизит международный имидж России, т.к. лишь слаборазвитые страны не имеют национальных стандартов учета.
Представляется, что в настоящее время реализовать предложение о полной передаче государственных функций регулирования бухгалтерского учета общественным организациям не возможно и по причине, что оно противоречит Постановлению Конституционного Суда РФ от 01.04.2003 №4-П, т.к. в нем указано, что бухгалтерский учет является одной из конституционных гарантий единого рынка, единого экономического прострaнcтва как одной из основ конституционного строя РФ. Таким образом, реализация данного решения приведет к подрыву основ конституционного строя РФ.
Передача государственных функций регулирования бухгалтерским учетом профессиональным общественным организациям необходима, но сегодня для этого нет экономических условий. Причем следует говорить не столько о передаче этих функций, сколько об их перераспределении. Надо обязательно учитывать национальные традиции в этом вопросе, состояние экономики, законодательной базы. В противном случае такая поспешность в реализации предложений по реформированию бухгалтерского учета даст один негативный результат: хотели как лучше, а получилось как всегда.
Информация, содержащаяся в бухгалтерском учете, является важнейшим источником сведений об экономической деятельности отдельных предприятий, а в масштабах страны о развитии экономики в целом. В связи с этим, представляется, что регулирование системы учета должно осуществляться на государственном уровне. А делегирование функций государственных органов профессиональным объединениям нецелесообразно, поскольку они представляют интересы своих члeнов, а не всех представителей хозяйственной деятельности государства.
Функции государственного регулирования бухгалтерского учета в РФ должны оставаться за Минфином России, т.к. ни одно профессиональное объединение бухгалтеров не заменит той большой работы, которую выполняет департамент методологии бухгалтерского учета и отчетности Минфина России.
Введение налогового учета в РФ в качестве приоритетного вида учета приведет (и уже приводит) не только к снижению роли бухгалтерского учета, но и создает основу для его ликвидации в ближайшем будущем. Следовательно, аппарат управления предприятий и организаций не будет располагать необходимой информацией в целях принятия эффективных управленческих решений в процессе осуществления уставной деятельности. Вся информация будет формироваться только в интересах фискальных органов со значительными трудозатратами.
В настоящий момент, большинство преобразований в области бухгалтерского учета только увеличили трудоемкость работы для бухгалтеров, а также потребовали дополнительных затрат от предприятий. Например, целесообразно было бы обучить работников налоговых органов элементам бухгалтерского учета, для усиления с их стороны контроля за правильностью расчетов налогов.
Наиболее важный и злободневный вопрос во всей системе реформирования бухгалтерского учета в стране - это переход его на международные стандарты финансовой отчетности (МСФО).
Развитие экономики нашей страны и вхождение ее в мировой рынок, показывает необходимость адаптации системы российского бухгалтерского учета к требованиям международных стандартов. Логика процесса ведения бухгалтерского учета в России как упорядоченной системы сбора, регистрации и обобщения специфической информации о деятельности организации неизбежно предусматривает составление бухгалтерской отчетности. Она является основным информационно-управленческим продуктом, хаpaктеризующим финансовое и имущественное положение организации. Правила составления бухгалтерской отчетности могут определяться государством, как в России, или профессиональными бухгалтерскими сообществами, как в некоторых западных странах. Общемировая тенденция глобализации экономики требует согласованных усилий разных, в первую очередь, ведущих рыночных стран по обеспечению достоверности и сопоставимости финансовой информации о компаниях. Вместе с тем, даже в развитых странах, прогресс и динамика экономики страны определяется небольшим количеством национальных компаний, участвующих в процессе глобализации экономики мира.
Таким образом, движение по пути полного отрицания национальных стандартов и так называемый переход на МСФО может негативно повлиять как на качество бухгалтерской отчетности российских организаций, так и на профессиональный менталитет российских бухгалтеров. Следует отметить, что ЕС в 2000 г. принял решение об обязательном применении МСФО компаниями стран-члeнов ЕС для составления консолидированной отчетности лишь с 2005 г. А для многих европейских стран - Франция, Бельгия, Испания, Германия, Швеция - детальные правила учета определяются национальными Планами счетов бухгалтерского учета или Государственными законами. Европа не спешит отказываться от национальных учетных стандартов, приближаясь к МСФО осторожно. И, Россия, имея богатый опыт совершенствования системы национального бухгалтерского учета, может в течение периода, отведенного предложенной МФ РФ программой перехода на МСФО, также продвигаться к цели постепенно.
Переход России на МСФО необходим, но он должен осуществляться постепенно и быть ориентированным, прежде всего, на организации, работающие на внешнем рынке. Мировой опыт подтверждает это. Когда Международная федерация бухгалтеров обратилась к США о переходе ее на МСФО, они ответили, что пусть все страны переходят на американские стандарты ГААП и только позже они согласились на это, предварительно попросив у данной Федерации время на такой переход - 10 лет.
Правовой статус МСФО не позволяет использовать их в качестве нормативного документа прямого действия, поэтому МСФО могут найти свое применение в РФ лишь через разработку на их основе национальных нормативных документов для регулирования порядка составления бухгалтерской отчетности. Даже если такой документ будет издан, то экономическая выгода от внедрения МСФО вряд ли превысит затраты на проведение этого процесса.
За последнее десятилетие российская бухгалтерская наука и пpaктика развивались достаточно продуктивно, о чем свидетельствуют тенденции развития бухгалтерской отчетности. ПБУ, выпускаемые Минфином РФ, требуют вдумчивого изучения, и применения на пpaктике осознано и постоянно. Эти правила наиболее полно при ведении бухгалтерского учета могут быть использованы крупными организациями, в первую очередь акционерными обществами. При достаточных масштабах и соответствующей автоматизации и локальной стандартизации учетного процесса затраты на содержание учетного персонала могут иметь тенденцию к сокращению. Хотя потребности организации в создании документов внутренней отчетности для целей управления, могут быть, как показывает пpaктика, поистине безграничны. Тотальное применение МСФО потребует новых расходов на бухгалтерские программы, следящие за их изменением, трудоемкость учетных операций не снизится, а возрастет. Стоимость разъяснений по применению МСФО опять таки, будет под силу лишь крупным компаниям.
Переход к составлению бухгалтерской отчетности по правилам МСФО неизбежно повлечет увеличение затрат предприятий на постановку и организацию бухгалтерского учета, проведение регулярной переоценки внеоборотных активов по рыночной стоимости и т.п. При этом для большинства предприятий, непосредственно не связанных с проблемой выхода на международный рынок (ГУПы, МУПы, большинство малых и средних предприятий страны), экономическая обоснованность перехода на МСФО представляется довольно сомнительной.
Таким образом, движение по пути полного отрицания национальных стандартов и так называемый «переход» на МСФО может негативно повлиять не только на качество бухгалтерской отчетности российских организаций, но и профессиональный менталитет российских бухгалтеров.
 Статья в формате PDF
276 KB...
20 09 2026 14:35:45
 В статье осуществлен краткий анализ основных философских подходов к феномену человеческой индивидуальности буддизмом, даосизмом, конфуцианством. Определены «пропорции» между лично-индивидуальным и социально-необходимым как составляющей проблемы человека. Также предложен авторский подход по коррекции распространенного мнения об отсутствии проблематики индивидуальности в рамках древневосточного социума.
...
18 09 2026 9:40:58

 Статья в формате PDF
142 KB...
16 09 2026 10:47:23
 Статья в формате PDF
448 KB...
15 09 2026 23:29:47
 Статья в формате PDF
365 KB...
14 09 2026 16:16:40
 Статья в формате PDF
109 KB...
13 09 2026 7:33:24

 Статья в формате PDF
144 KB...
11 09 2026 16:52:45
 Статья в формате PDF
101 KB...
10 09 2026 3:21:35
 Проведены медико-генетические исследования среди населения трех крупных районов Западной зоны Азербайджана с целью дальнейшего составления регистра фенотипически наиболее легко диагностируемых врожденных пороков развития и наследственных заболеваний, подлежащих обязательной регистрации. Установлена высокая частота распространения нарушений ЦНС, врожденных патологий зрения и слуха. Вычислены фенотипические частоты выявленных патологий. У детей с диагнозом гемолитическая болезнь выявлен полный и частичный дефицит фермента глюкозо-6-фосфатдегидрогеназы. С использованием молекулярного метода полимеразно-цепной реакции идентифицированы типы мутаций β-талассемии в обследованных районах.
...
08 09 2026 19:22:30
 Статья в формате PDF
114 KB...
07 09 2026 2:30:11
 Статья в формате PDF
288 KB...
06 09 2026 14:58:52
 Статья в формате PDF
263 KB...
05 09 2026 2:18:13
 Статья в формате PDF
119 KB...
04 09 2026 0:48:14
 Статья в формате PDF
131 KB...
03 09 2026 15:55:12
 В статье постовариоэктомический синдром рассматривается как предиктор метаболического синдрома у женщин различных возрастных групп. На результатах анализа разнообразного клинико-диагностического материала показано, что женщин с постовариоэктомическим синдромом в возрасте после 40 лет достоверно чаще наблюдаются метаболические нарушения.
...
02 09 2026 15:55:22
 Статья в формате PDF
112 KB...
31 08 2026 2:58:30
 Статья в формате PDF
122 KB...
30 08 2026 17:31:12
 Статья в формате PDF
131 KB...
29 08 2026 0:13:58
 Представлен обзор литературы о значении компонентов системы активации плазминогена при злокачественных новообразованиях различной локализации, а также у больных paком желудка. Рассмотрены клиническое значение и роль активаторов плазминогена урокиназного (uPA) и тканевого (tPA) типов, а также их ингибиторов 1 и 2 типа (PAI-1 и PAI-2) в метастазировании и инвазии опухолей. Показано, что увеличение концентрации в опухоли uPA и PAI-1 может быть связано с повышенным риском возникновения метастазов и рецидивов заболевания, и наоборот высокое содержание в опухолевой ткани PAI-2 и tPA коррелирует с благоприятным прогнозом.
...
28 08 2026 17:23:22
 Статья в формате PDF
103 KB...
27 08 2026 20:23:24
 Статья в формате PDF
149 KB...
26 08 2026 13:55:31
 Статья в формате PDF
263 KB...
25 08 2026 19:17:43
 Статья в формате PDF
114 KB...
24 08 2026 13:21:28
 Статья в формате PDF
124 KB...
23 08 2026 5:57:14
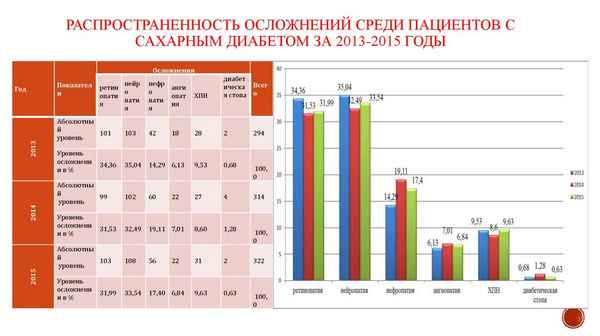 На здоровье населения особое влияние оказывают экологические, гигиенические, социально-медицинские причины. В работе была реализована специально созданные социологические карты. Результаты социологического исследования показали, что к причинам, сильно влияющим на здоровье мигрантов-репатриантов относятся экологически нeблагоприятные условия окружающей среды. Заболеваемость мигрантов-репатриантов, проживающих в высокой степени опасности экологически наблагоприятных районах достигает от 2227,9 до 3010,9 ‰. Этот показатель указывает на значительное повышение показателей мигрантов, проживающих районах, где экологическая обстановка средняя, низкая и неопасная .Между загрязнением атмосферного воздуха и почвы и патологиями иммунной системы, минерализацией воды и заболеваниями мочепoлoвoй системы, загрязнением атмосферного воздуха и патологиями дыхательных путей есть прямая и в высокой степени связь.
...
22 08 2026 19:15:19
 Статья в формате PDF
254 KB...
21 08 2026 17:13:55
Статья в формате PDF 104 KB...
20 08 2026 23:32:38
 Рассмотрена финансовая поддержка инициативных и издательских проектов в области знания «биология и медицинская наука» Российским Фондом Фундаментальных Исследований. Проанализированы количественные хаpaктеристики и динамика результатов конкурсов проектов по разным аспектам нейрофизиологии.
...
19 08 2026 22:10:56
 Статья в формате PDF
255 KB...
18 08 2026 15:11:33
 Статья в формате PDF
452 KB...
17 08 2026 8:56:21
 Статья в формате PDF
349 KB...
16 08 2026 13:26:46
 Статья в формате PDF
126 KB...
15 08 2026 10:57:28
Статья в формате PDF 250 KB...
14 08 2026 2:41:55
 Статья в формате PDF
251 KB...
13 08 2026 17:58:17
 Статья в формате PDF
119 KB...
12 08 2026 4:59:54
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
