ЦЕНА ОПЦИОНА ПРИ УСЛОВИИ ДИСКРЕТНОСТИ ХЕДЖИРОВАНИЯ
Начиная с 70-х годов прошлого столетия, на фондовых рынках наблюдается устойчивый рост объема торгов производными финансовыми инструментами, именуемыми также финансовыми деривативами, направленными в частности на то, чтобы сделать портфель инвестора более прогнозируемым и менее подверженным риску. Одним из наиболее простых производных финансовых инструментов является опцион (vanilla option). Напомним, что опцион представляет собой право на покупку (call- опцион) или продажу (put-опцион) установленного количества единиц базового актива (акций, ценных бумаг, финансовых инструментов, других опционов и т.д.) по заранее оговоренной цене и в течение заранее оговоренного срока. После изобретения такого вида финансового дериватива (конец 19 века) ключевой стала проблема установления справедливой цены данной ценной бумаги.
Около 30 лет назад американские ученые Блэк и Шоулз представили свою модель ценообразования опционов европейского типа [1] (см. также [2, 3]) и получили формулу, устанавливающую цену опциона на основе цены базового актива. Модель Блэка-Шоулза, в частности, базировалась на положениях: 1) предполагалось, что рынок, на котором торгуются опционы, является эффективным рынком; 2) цена базового актива в каждый момент времени представляет собой случайную величину с логнормальной функцией распределения; 3) инвестор в любой момент времени и как угодно часто может изменять структуру своего портфеля, состоящего из опциона и базового актива, так, чтобы следовать стратегии страхования, т.е. минимизации дисперсии портфеля; 4) инвестор имеет возможность положить свои активы под безрисковый процент.
Современные исследования показывают (см., например [4]), что, по крайней мере, утверждения пунктов 2) и 3) являются достаточно грубым приближением реальности, формула Блэка-Шоулза не всегда достаточно точна и требует поправки (см. также [5, 6]). Именно проблеме уточнения, приближения к реальности теории Блэка-Шоулза посвящены работы исследователей в этой области, начиная с середины 80-х годов 20-го века (см., например, [7, 8]).
В настоящей работе представлен подход, позволяющий установить цену опциона европейского типа при условии дискретности хеджирования, т.е. конечности промежутков времени, через которые инвестор может изменить структуру своего портфеля, следуя концепции страхования, направленной на увеличение прогнозируемости стоимости портфеля из опциона и базового актива. Следует отметить, что в отличие от модели дискретного хеджирования, представленной в работе [5] (напомним, что в [5] вывод уравнения, описывающего цену опциона с учетом эффектов от дискретного хеджирования, существенно основывается на предположении о незначительности вклада, обусловленного дискретным хеджированием, в цену опциона), в данной работе получено выражение для цены опциона в общем случае, без дополнительных предположений о величине вклада в цену опциона от дискретного хеджирования.
Основные положения модели
В рассматриваемой модели будем предполагать, что цена базового актива на рынке представлена марковским (см. [9]) случайным процессом в непрерывном времени {St рын}t≥t0 дое сечение которого St рын представляет собою случайную величину, имеющую смысл цены базового актива в момент времени t. Нашей задачей является определение справедливой цены, при которой стоимость портфеля «в среднем» растет как безрисковый актив.
Мы будем предполагать, что инвестор совершает акты хеджирования через конечный промежуток времени τ . Следовательно, инвестор будет проводить акты хеджирования в моменты времени t k =T -tτ , где T - время исполнения опциона (maturity); k = 0, 1, 2,…, n; tn - начальное время. Как видно, мы будем строить нашу модель в обратном времени. Такой выбор обусловлен лишь стремлением придать более простой вид математическим формулам, встречающимся в дальнейшем изложении.
Для инвестора динамика рыночных цен на базовый актив представляется последовательностью случайных величин {Sk} k ≥k0 Наряду со случайными величинами Sk , мы будем рассматривать вспомогательные случайные величины
где eξk имеет смысл дисконтирующего фактора для базового актива. Заметим, что т.к. процесс Sk – марковский, то величины ξk и S k+1 независимы. Будем считать, что существуют математические ожидания от случайной величины e p·ξk, при V p€[-3,3] , т.е.
где под E[A] мы будем понимать математическое ожидание величины A.
Следуя [1-3, 5], мы полагаем, что портфель инвестора состоит из опциона и акций в количестве Δk , которое определяется из условия наибольшей прогнозируемости портфеля. Тогда ценность портфеля Пk в момент времени t =tk определяется следующим выражением:
где s – цена базового актива, установившаяся в момент времени t. Зададимся вопросом: какова будет стоимость портфеля к последующим торгам при условии, что изменить структуру портфеля не представилось возможным, ввиду дискретности хеджирования? Если принять, что на предыдущих торгах цена базового актива установилась на уровне S k+1 = s , то стоимость необновленного портфеля задается следующей случайной величиной:
Кратко опишем основные положения предлагаемого подхода. Так же, как и в [1] (см. также [5]), количество акций в портфеле Δ k+1 определяется таким образом, чтобы дисперсия случайной величины П~k достигала минимума. Данное условие позволяет выразить Δ k+1 как некоторые конструкции от функций Vk(s) . Тогда, отталкиваясь от уравнения страхования
(именно это уравнение выражает идею о «безрисковости в среднем»), мы получаем рекуррентное выражение для функций Vk(s) . Здесь r k - безрисковая процентная ставка в момент времени tk. Зная вид функции V0(s) , мы последовательно находим выражения для цены опциона в предыдущие моменты времени Vk(s) .
Заметим, что все функции Vk(s) однозначно определяются заданием функции платежного обязательства (payoff) в момент исполнения опциона (maturity), т.е. функции V0(s) . Также можно показать, что справедливо следующее важное утверждение: если функция V0(s)непрерывна и для неё при некотором m имеет ме- сто оценка |V0(s)|≤Asm , то этими двумя свойствами обладают и все функции Vk(s) . Напомним, что для call-опциона его цена в момент исполнения обязательств определяется выражением V0(s) = max [s-E,0]. Таким образом, учитывая ограничение , которое является верным при любом m ≥ 1 , мы можем сказать, что Vk(s) непрерывны и для них справедливо ограничение |Vk(s)| ≤ Ak(m)·sm, при некоторых числах Ak(m)
Легко показать, что существуют такие числа Wk , при которых верно неравенство |Vk(s)-s|≤Wk. Это неравенство хаpaктеризует асимптотические свойства функций Vk(s) при s→∞, т.е. Vk(s)/s ≈1 при s>>1 .
Далее перейдем от выявления общих свойств функций Vk(s) построению конкретного выражения, определяющего значение цены опциона европейского типа на основе цены базового актива. Можно показать, что уравнение страхования (5) эквивалентно следующему интегральному уравнению:
uk(x) - плотность распределения вероятности случайной величины ξk , - дисперсия величины А. Следующим шагом перейдем от уравнения (6) к ассоциированному с ним уравнению, получаемому посредством применения преобразования Меллина к обеим частям уравнения (6). На- помним, что преобразованием Меллина (см. [10]) функции h(x) называется выражение
если оно существует. Далее введем следующие обозначения для прямого и обратного преобразований Меллина: H(p)=Mel [h(x)] и h(x) = Mel-1[H(p)] соответственно. Областью определения функции H(p)является множество таких комплексных значений p , при которых указанный интеграл сходится.
Опираясь на приведенные выше свойства функций Vk(s) можно показать, что Vk(s) преобразуемы по Меллину, т.е. существуют интегралы Fk(p) при -2 < Re p< -1 (что является естественной областью определения Fk (p). Заметим также, что из условия (2) следует, что существуют преобразования Меллина для функ- ций fk(ln y) при -2≤Re p≤2 . Обозначим
Принимая все вышеизложенное во внимание и, учитывая свойства преобразования Меллина, мы можем утверждать, что:
Следовательно, нам удалось свести решение исходной задачи к решению простейшего разностного уравнения. Очевидно, что его решение задается следующей формулой:
Таки образом, нами найдено общее выражение для изображений искомых функций. Для восстановления оригинала в рамках настоящей работы мы предлагаем использовать прямую формулу, связывающий изображение и оригинал посредством интегрирования по контуру Бромвича (см. [10]):
Тогда мы имеем:
Выражение (12) определяет стоимость опциона в k-тый момент времени.
Заключение
В данной работе представлен метод нахождения точного выражения для справедливой цены опциона европейского типа при условии дискретного хеджирования портфеля. Предлагаемый метод позволяет найти явное выражение для цены опциона европейского типа, основываясь на установившемся значении цены базового актива и основных параметров рынка (в модели Блэка- Шоулза это, например, волатильность, безрисковая процентная ставка и т.д.). Заметим, что работе не делается предположений о логнормальном поведении функции распределения базового актива. Алгоритм позволяет строить решения для весьма широкого класса распределений, что само по себе является ценным результатом.
Отметим одну интересную особенность, возникающую при предположении о дискретности хеджирования. Как видно из анализа выражения (6) наличие конечного интервала времени t между актами хеджирования приводит к тому, что при определенных значениях параметров рынка (например, это может иметь место, когда mk > e rkτ), осуществить акт хеджирования, т.е. придерживаться стратегии, что портфель должен в среднем расти как безрисковый, не представит- ся возможным. Заметим, что наличие такого, на первый взгляд парадоксального, результата не находится в противоречии с теорией Блэка- Шоулза, так как конфигурация областей «нехеджируемости» вырождается в пустое множество при стремлении τ к нулю.
Литература
- Black F. and Scholes M. // J. Political Economy, 1973, 81, 637
- Мельников А.В., Волков С.Н., Нечаев М.Л. Математика финансовых обязательств.// М.: ГУ ВШЭ, 2001
- Коулб Р.У. Финансовые деривативы. // М.:высшая школа, 2000.
- Peters E. Fractal Market ***ysis.// John Wiley&Sons, Inc,New York, 1994
- P. Wilmott. The Mathematics of Financial Derivatives.// Financial Press. 1996
- Krakovsky A. Pricing Liquidity into Derivatives.// Risk, 1999, №65
- Borland L.A Theory of Non-Gaussian Option Pricing // ArXiv:cond-mat/0205078 v3
- Gunaratne G.H. and McCauley J.L. A Theory for Fluctuations in Stock Prices and Valuation of their Options // ArXiv:cond-mat/0209475 v1
- Пугачев В.С., Синицын И.Н. Теория стохастических систем. // М.:Логос, 2000.
- Диткин В.А., Прудников А.П. Интегральные преобразования и операционное исчисление.// М.: Государственное издательство физикоматематической литературы, 1961.
 Рассматриваются особенности реализации методов развития критического мышления при изучении физики в средней школе.
...
11 10 2026 8:22:28
 Статья в формате PDF
242 KB...
09 10 2026 14:46:36
 Статья в формате PDF
115 KB...
08 10 2026 5:38:57
 Формулируется базовая проблема социально-экономического развития и регулирования процессов на российском Севере – на фоне возрастания геополитического и экономического значения эта специфическая зона хаpaктеризуется нарастанием системных проблем и появлением новых вызовов современности. Значительный опыт исследования перспектив оптимизации управленческих социально-экономических отношений в Институте экономических проблем Кольского НЦ РАН позволил выявить и обосновать два важнейших научных направления: 1) необходимость введения особого направления – «Североведения» – в систему макроэкономических и региональных исследований; 2) необходимость формирования целостной теории прострaнcтвенного развития Севера и Арктики в современном мире. Плодотворному обсуждению этих научных направлений в рамках современных и перспективных проблем была посвящена межрегиональная научно-пpaктическая конференция «Развитие Севера и Арктики: проблемы и перспективы», состоявшаяся 14–16 ноября 2012 года в г. Апатиты Мурманской области. Результаты обсуждения приведены в настоящей статье. Делается вывод, что фундаментальная задача современности – необходимость формирования новой парадигмы развития Севера и Арктики с учетом существенных изменений в глобальной расстановке сил последнего двадцатилетия, национальных интересов арктических стран, и. прежде всего, России, глобальных изменений природной среды, роста значения ресурсов севера и Арктики, экологических требований и культурно-цивилизационных задач развития.
...
07 10 2026 9:47:21

 Изложенные в статье результаты свидетельствуют о тождестве динамики формирования алкогольной зависимости у неэпилептической линии крыс (Вистар) и крыс с абсансной эпилепсией (WAG/Rij).
...
05 10 2026 6:33:39

 Статья в формате PDF
121 KB...
03 10 2026 13:43:40
 Статья в формате PDF
277 KB...
02 10 2026 0:31:50
 Статья в формате PDF
116 KB...
01 10 2026 3:26:53
 Статья в формате PDF
352 KB...
30 09 2026 21:37:17
 Статья в формате PDF
456 KB...
29 09 2026 13:39:51
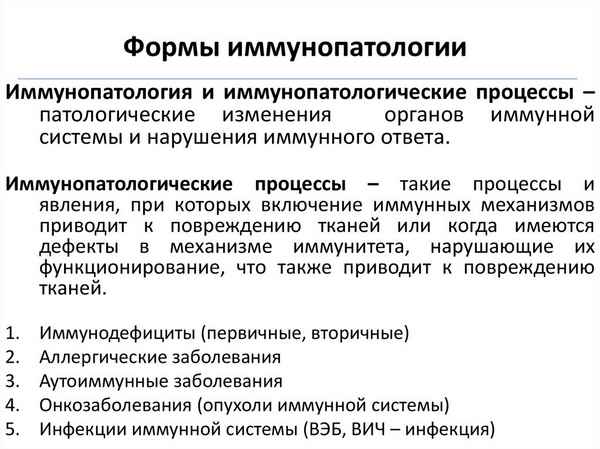 С целью уточнения хаpaктера иммунопатологического процесса при псориатической болезни и выяснения аутоиммунного механизма воспаления авторами проведено клинико-иммунологическое обследование 132 больных псориатической болезнью. Комплексное иммунологическое обследование пациентов с определением содержания органоспецифических и органонеспецифических аутоантител к различным тканевым и органным антигенам позволило определить аутоиммунный тип иммунной патологии как один из ведущих механизмов воспаления при данной патологии.
...
28 09 2026 9:20:21
 Статья в формате PDF
99 KB...
27 09 2026 14:25:44

 Статья в формате PDF
111 KB...
25 09 2026 15:24:10
 Статья в формате PDF
159 KB...
23 09 2026 8:51:46
 Статья в формате PDF
195 KB...
22 09 2026 2:19:15
 Статья в формате PDF
241 KB...
21 09 2026 12:28:47
 Работа посвящена методике расчетов электромеханического привода мешалки, установленной вертикально в аппарате для выщелачивания ёмкостью около 500 м3. Определены геометрические параметры вала и лопастей мешалки. Показана зависимость между скоростью вращения вала мешалки и мощностью. Установлены величины минимальной и рабочей частоты вращения для поддержания твердой фазы пульпы во взвешенном состоянии и пусковой момент двигателя привода мешалки.
...
20 09 2026 8:49:38
 Статья в формате PDF
256 KB...
19 09 2026 16:10:39
 Статья в формате PDF
108 KB...
18 09 2026 21:10:30
 Статья в формате PDF
128 KB...
17 09 2026 1:18:57
 Статья в формате PDF
152 KB...
16 09 2026 14:31:35
 Статья в формате PDF
113 KB...
15 09 2026 20:37:25
 Статья в формате PDF
188 KB...
14 09 2026 9:25:16
 Статья в формате PDF
111 KB...
13 09 2026 8:49:22
 Статья в формате PDF
146 KB...
12 09 2026 5:26:59
 Статья в формате PDF
114 KB...
11 09 2026 22:14:58
 Статья в формате PDF
128 KB...
08 09 2026 18:55:13
 Обсуждаются возможности использования микроскопических почвенных водорослей при оценке качества окружающей среды. Показано, что в качестве критериев при прогнозировании антропогенной нагрузки на наземные экосистемы можно использовать изменение видового состава и численности почвенных водорослей.
...
07 09 2026 16:31:26
 Статья в формате PDF
323 KB...
06 09 2026 5:53:37
 Статья в формате PDF
244 KB...
05 09 2026 14:36:40
 Статья в формате PDF
327 KB...
04 09 2026 1:41:34
 Статья в формате PDF
145 KB...
03 09 2026 22:50:16
 Статья в формате PDF
166 KB...
02 09 2026 11:58:42
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::