ИНФОРМАЦИОННАЯ ПОДДЕРЖКА СИСТЕМЫ ОЦЕНОК ОПРЕДЕЛЕНИЯ КРЕДИТОСПОСОБНОСТИ КЛИЕНТОВ В ОБЛАСТИ ПОТРЕБИТЕЛЬСКОГО КРЕДИТОВАНИЯ

В настоящее время в российской экономике наблюдается стабилизация, постепенное увеличение жизненного уровня населения. Это способствует более оптимистичному взгляду на будущее. Складывающаяся ситуация явилась одной из основных причин развития рынка кредитования частных лиц, при этом кредитование всегда связано с риском.
Работа посвящена разработке системы информационного обеспечения управления кредитным процессом с использованием программного средства Deductor. В статье подробно остановимся на проблеме потребительского кредитования.
Управление кредитным процессом заслуживает особого внимания, потому что от его качества зависит успех работы банка. Одной из основных задач на пути оптимизации и повышения эффективности кредитного процесса, является задача разработки методов анализа финансового состояния заемщиков, позволяющих давать более объективные и комплексные результаты исследований, способные оказывать существенное влияние на принятие решений о предоставлении кредитов, повышая, таким образом, их качество.
Для эффективного управления кредитным процессом в коммерческом банке должны быть решены следующие задачи:
- Консолидированная информация о клиентах, представленная в унифицированном виде.
- Достоверный способ классификации потенциальных заемщиков.
- Тиражируемая и адаптивная модель классификации заемщиков.
Задачи подобного рода легко решаются на базе платформы Deductor.
При кредитовании физических лиц хаpaктерны небольшие размеры ссуд, что порождает большой объем работы по их оформлению и достаточно дорогостоящая процеДypa оценки кредитоспособности относительно получаемой в результате прибыли. Анализ кредитоспособности заемщика предполагает определение кредитного рейтинга, уровня кредитного рейтинга, уровня платежеспособности, уровня кредитного риска.
Для оценки кредитоспособности физических лиц банку необходимо оценить как финансовое положение заемщика, так и его личные качества. При этом кредитный риск складывается из риска невозврата основной суммы долга и процентов по этой сумме. Сейчас для оценки риска кредитования заемщика используется скоринг кредитование. Сущность этой методики состоит в том, что каждый фактор, хаpaктеризующий заемщика, имеет свою количественную оценку. Суммируя полученные баллы, можно получить оценку кредитоспособности физического лица. Каждый параметр имеет максимально возможный порог, который выше для важных вопросов и ниже для второстепенных. На сегодняшний день известно достаточно много методик кредитного скоринга. Одной из самых известных является модель Дюрана. Он отмечал, что его формула может «помочь кредитному работнику легко и быстро оценить качество обычного претендента на ссуду, но в экстраординарных случаях её прогнозные качества ослабевают». Дюран выделил группу факторов, позволяющих, по его мнению, с достаточной достоверностью определить степень кредитного риска при выдаче потребительской ссуды.
Для построения скоринговой модели определения кредитного рейтинга заемщика можно использовать логистическую регрессию - полезный классический инструмент для решения задачи регрессии и классификации. После построения скоринговой модели необходимо провести ROC-анализ, который обеспечивает управление рисками в зависимости от кредитной политики и стратегии организации. На основании полученной модели можно определить % благонадежных заемщиков и % недобросовестных заемщиков.
На основании полученных данных определяется уровень кредитного рейтинга, уровень платежеспособности и уровень кредитного риска с использованием одного из инструментария программного средства Deductor Data Mining - «Самоорганизующаяся карта Кохонена» (разновидность нейронной сети).
Таким образом, предложенное решение направлено на решение существующих проблем в кредитовании физических лиц. Для эффективного формирования кредитного портфеля банкам необходимо взять на вооружение передовые технологии добычи знаний и применить их для оценки потенциальных заемщиков. Благодаря этому можно будет не бояться предстоящей конкуренции на этом рынке. Подготовка решения данного вопроса сейчас позволит обкатать саму процедуру и в дальнейшем избежать ошибок и расходов в связи с массовым применением таких подходов в дальнейшем.
Статья в формате PDF 112 KB...
23 09 2026 6:44:48
 Построена октетная электродинамика. Обсуждена возможность объединения механики и электродинамики. Выявлена дальнодействующая структуризация октетного прострaнcтва. Исследуются свойства интервала.
...
22 09 2026 12:28:45
 Статья в формате PDF
111 KB...
21 09 2026 1:46:34
 Статья в формате PDF
251 KB...
20 09 2026 0:21:58

 Статья в формате PDF
276 KB...
18 09 2026 10:27:51
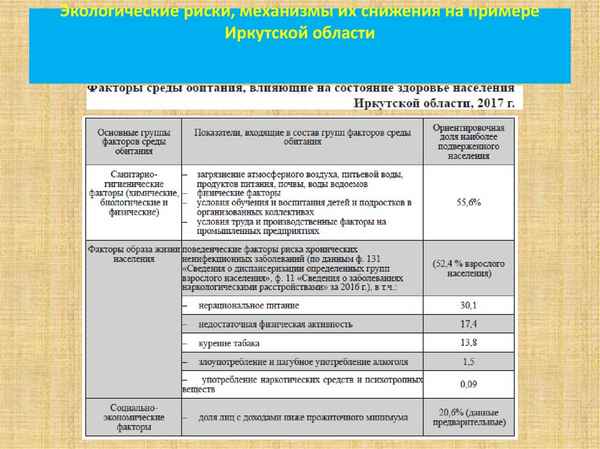 В статье представлена комплексная оценка экологического риска территории Иркутской области. Наличие в области большого количества промышленных объектов с опасными производствами, технологиями и материалами предопределяет реальную возможность возникновения техногенных аварий и катастроф. Естественными природными факторами риска являются землетрясения, оползни, ураганы, наводнения, лесные пожары, опасные инфекционные заболевания, эпизоотии и эпифитотии. Более того, многие природные ЧС возникают как следствие воздействия человека на природную среду. Городская экосистема должна проектироваться и развиваться на основе технологии комплексной оценки экологической емкости территорий, которая необходима для гармоничного развития территорий без деградации природных экосистем любого уровня. В Иркутской области наблюдается значительное загрязнение всех компонентов окружающей среды, что также сказывается на показателях состояния здоровья населения. Выявлена статистически значимая связь между показателями детской cмepтности и загрязнением природной среды. Комплексная оценка экологического риска по предлагаемой методике показывает, что природная среда исследуемой территории уже никогда не сможет восстановиться в первоначальном виде.
...
17 09 2026 6:21:46
 Статья в формате PDF
321 KB...
16 09 2026 14:54:36

 Статья в формате PDF
111 KB...
13 09 2026 19:54:44
 Статья в формате PDF
289 KB...
12 09 2026 0:19:37
 Статья в формате PDF
114 KB...
11 09 2026 9:54:16
 Статья в формате PDF
164 KB...
10 09 2026 8:34:54
 Статья в формате PDF
122 KB...
09 09 2026 16:45:22
 Статья в формате PDF
173 KB...
08 09 2026 13:12:32
 Статья в формате PDF
122 KB...
07 09 2026 8:54:51

 Статья в формате PDF
379 KB...
05 09 2026 11:45:58
 Статья в формате PDF
300 KB...
04 09 2026 13:36:22
 Статья в формате PDF
99 KB...
03 09 2026 1:10:26
 Статья в формате PDF
253 KB...
02 09 2026 5:33:21
 Статья в формате PDF
129 KB...
01 09 2026 1:44:58
 Статья в формате PDF
130 KB...
31 08 2026 16:58:25
 Статья в формате PDF
113 KB...
30 08 2026 21:44:13
 Статья в формате PDF
103 KB...
29 08 2026 17:45:13
 Статья в формате PDF
113 KB...
27 08 2026 15:24:19
 Статья в формате PDF
312 KB...
26 08 2026 17:19:27
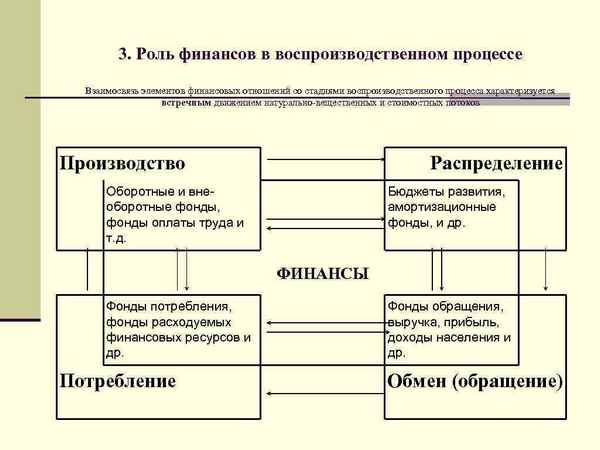 Основным направлением совершенствования межбюджетных отношений является достижение сбалансированности бюджетов различных уровней, что, в свою очередь, позволит регионам активно используя потенциал всех форм собственности, иметь самостоятельную базу финансовых ресурсов как основу саморазвития и самообеспечения воспроизводственного процесса.
...
25 08 2026 17:20:45
 Статья в формате PDF
119 KB...
24 08 2026 7:43:13
 Статья в формате PDF
220 KB...
23 08 2026 16:25:35
 Статья в формате PDF
104 KB...
22 08 2026 21:12:30
 Статья в формате PDF
134 KB...
21 08 2026 1:14:56
 Статья в формате PDF
269 KB...
20 08 2026 22:10:43
 Статья в формате PDF
122 KB...
19 08 2026 19:18:29
 Статья в формате PDF
115 KB...
18 08 2026 18:49:53
 Статья в формате PDF
115 KB...
17 08 2026 8:34:33
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
