Бухгалтерский и налоговый учёт в организации: проблемы и пути их разрешения
С 1 января 2002 г. в РФ вступила в действие глава 25 Налогового Кодекса РФ «Налог на прибыль организации». Новацией данной главы налогового законодательства явилось необходимость ведения в организации налогового учёта для полной и достоверной информации о порядке учёта для целей налогообложения хозяйственных операций в течение налогового (отчётного) периода для формирования налоговой базы по налогам, поскольку не все затраты, включаемые в издержки производства и реализации продукции, работ и услуг по данным бухгалтерского учёта, принимаются при расчёте налого- вой базы [1].
Налоговый кодекс даёт понятие налогового учёта и детально регламентирует порядок его ведения в организации, определяет его сущность, цели и задачи (ст. 313-333 гл. 25 НК РФ) [1].
Налоговый учет - это система сбора, обработки и обобщения информации по производственной и непроизводственной деятельности организации для правильного исчисления и оптимизации налоговой базы по конкретному налогу на основе данных первичных документов, сгруппированных в соответствии с порядком, предусмотренным НК РФ [4].
Система налогового учёта организуется налогоплательщиком самостоятельно на основе принципа последовательности применения норм и правил налогового учёта, т.е. применяется последовательно от одного налогового периода к другому. Порядок ведения налогового учёта в организации устанавливается налогоплательщиком самостоятельно и закрепляется в учётной политики организации для целей налогообложения. Учётная политика для целей налогообложения - это совокупность способов, методов определения доходов и расходов организации, их признания, оценки и распределения согласна налогового законодательства [3]. В учётной политики организации для целей налогообложения необходимо определить:
- правила ведения налогового учёта;
- порядок организации документооборота;
- порядок формирования налоговой базы по налогу и др.
Налоговый учёт в организации может вестись с использованием регистров бухгалтерского учёта (дополняя данные регистры необходимыми реквизитами для налогового учёта) или параллельно бухгалтерскому учёту на основе самостоятельно разработанных регистров налогового учёта [4].
Вопросы, возникающие в деятельности бухгалтерских служб, в связи с организацией и ведением налогового учёта до сих пор остаются сложными и трудозатратными.
Основная цель налогового учёта - это правильный расчёт налога на прибыль и правильное отражение данного расчёта при заполнении налоговой декларации по нему. Следовательно, на наш взгляд необходимо максимально использовать имеющие данные регистров бухгалтерского учёта для целей налогообложения по налогу на прибыль и, следовательно, необходимо рассмотрим все возможные пути сближения бухгалтерского и налогового учёта в организации.
Данный подход обеспечит не только правильность в формировании налоговой базы по налогу на прибыль, но и позволит организовать учёт в соответствии с требованиями ПБУ 18/02 «Учёт расчётов по налогу на прибыль»(надо отметить, что субъекты малого предпринимательства имеют право на данный момент не применять к себе данное положение) [2]. Для налогоплательщиков, которые обязаны по законодательству применять положение по бухгалтерскому учёту расчётов по налогу на прибыль с целью облегчения при составлении трудоёмкой налоговой декларации по налогу на прибыль на основании данных налогового учёта целесообразно вести единый накопительный регистр по каждой группе доходов и расходов организации.
В данном регистре необходимо предусмотреть все требования налогового законодательства при учёте доходов и расходов организации. Данный регистр должен содержать в себе ссылки на регистры бухгалтерского учёта, возможные корректировки этих данных для целей налогообложения (если правила признания доходов (раcходов) по данным бухгалтерского и налогового учёта - отличны), пояснения при формировании показателей для отражения их в налоговой декларации. Суммы доходов и расходов для целей налогообложения можно формировать в данном регистре с учётом ежеквартальных расчётов по налогу (если в этом есть необходимость для налогоплательщика, т.е., если налогоплательщик уплачивает налог на прибыль ежемecячно). Целесообразно расчёт корректировок также отражать в едином накопительном регистре. Для облегчения ведения накопительного единого регистра налогоплательщику необходимо определить и систематизировать порядок выявления постоянных и временных разниц [2].
Если даже данный единый накопительный регистр окажется «громоздким», он будет представлять собой структурированные, обоснованные расчётами и корректировками последовательные данные для расчёта налоговой базы по налогу на прибыль, сгруппированные в едином носителе информации. Форму единого накопительного регистра налогового учёта доходов и расходов организации организация может закрепить в приказе об учётной политики организации для целей налогообложения.
При ведении такого регистра налогового учёта ошибки при формировании налоговой базы по налогу на прибыль и составлении налоговой декларации сведутся к минимуму. Надо понимать, что положение по бухгалтерскому учёту 18/02 не отменяет и не заменяет налоговый учёт в организации. Данное положение вводит требование об отражении расхождений между бухгалтерским и налоговым учётом на счетах бухгалтерского учёта. Данное отражение происходит в бухгалтерском учёте дважды - сначала в сумме отклонений при исчислении налоговой базы по налогу на прибыль, а затем в виде разницы между налогом на прибыль, полученным по данным бухгалтерского учёта и налогом на прибыль по данным налогового учёта.
В соответствии с ПБУ 18/02 сумма налога на прибыль, определяемая исходя из бухгалтерской прибыли (убытка) и отражённая в бухгалтерском учёте независимо от суммы налогооблагаемой прибыли (убытка), является условным расходом (условным доходом) по налогу на прибыль. На основе этой величины рассчитывается налог на прибыль, подлежащий перечислению в бюджет (рисунок).
В результате вычислений налога на прибыль, представленных в данном алгоритме в организации сформируется текущий налог на прибыль, подлежащий начислению в кредит счёта 68 и уплате в бюджет в соответствии с правилами, установленными в главе 25 «Налог на прибыль организации».
Таким образом, представленный выше алгоритм нацелен на взаимоувязку требований Налогового Кодекса РФ (гл. 25) и требований бухгалтерского учёта (ПБУ 18/02). Реализация данного алгоритма поможет организации сформировать правильный расчёт налоговой базы по налогу на прибыль.
Обобщённый алгоритм расчёта налога на прибыль
Список литературы
1. Налоговый кодекс Российской Федерации. - М.: Дело и сервис, 2010. - 432 с.
2. Учёт расчётов по налогу на прибыль организации: положение по бухгалтерскому учету (ПБУ 18/02). Приказ Министерства финансов РФ от 19.11.2002 № 114(в ред. от 24.12.2010). - М.: Эксмо, 2011. - 208 с.
3. Майбуров И.А. Налоги и налогообложение: учебник для студентов вузов. - М.: ЮНИТИ-ДАНА, 2007. - 655 с.
4. Нестеров Г.Г. Налоговый учёт: учебник / Г.Г. Нестеров, А.В. Терзиди. - М.: Рид Групп, 2011. - 304 с.
 Статья в формате PDF
125 KB...
31 10 2026 22:10:58
 Статья в формате PDF
123 KB...
30 10 2026 12:18:34
 Статья в формате PDF
128 KB...
29 10 2026 15:21:34
 Статья в формате PDF
278 KB...
28 10 2026 4:54:34
 Статья в формате PDF
344 KB...
27 10 2026 0:46:11
 Статья в формате PDF
300 KB...
26 10 2026 23:42:18
 Статья в формате PDF
113 KB...
25 10 2026 14:49:53
 Статья в формате PDF
131 KB...
24 10 2026 23:18:57
 Статья в формате PDF
314 KB...
23 10 2026 23:41:20
 Статья в формате PDF
110 KB...
22 10 2026 15:20:11
 Статья в формате PDF
101 KB...
21 10 2026 19:23:25
 Статья в формате PDF
267 KB...
20 10 2026 14:10:38
 Статья в формате PDF
102 KB...
19 10 2026 12:11:10
 Статья в формате PDF
105 KB...
18 10 2026 13:12:55
 Статья в формате PDF
127 KB...
17 10 2026 14:27:22
 Статья в формате PDF
138 KB...
15 10 2026 18:51:31
 Статья в формате PDF
111 KB...
14 10 2026 3:53:26
 Статья в формате PDF
108 KB...
13 10 2026 5:48:46
Статья в формате PDF 392 KB...
12 10 2026 16:10:22
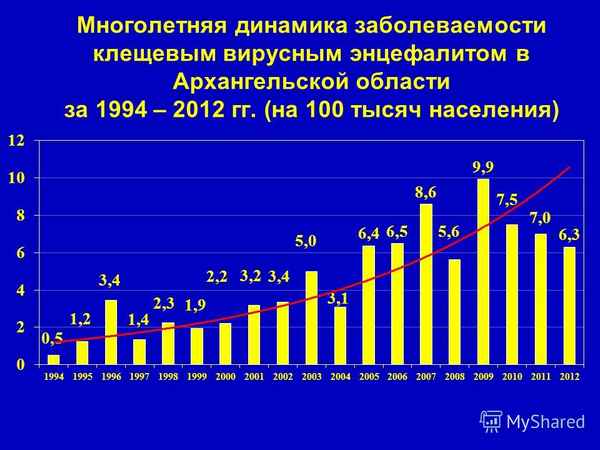 Разработана математическая модель прогнозирования инфекционной заболеваемости на модели природно-очаговой инфекции, возбудителем которой является вирус клещевого энцефалита. Математическая модель представлена в виде аддитивного временного ряда, включающая тренд, случайные компоненты и сезонные составляющие, имеющие разную периодичность: менее года, 3 года и многолетнюю.
...
11 10 2026 13:52:59
 Статья в формате PDF
119 KB...
10 10 2026 12:59:23
 риведены геологические, геохимические и петрологические данные по шошонитовым гранитоидам Тигирекского массива Алтая. В составе массива выделены 5 фаз: 1 – габбро; 2 – диориты, монцодиориты; 3 − сиениты, гранодиориты, граносиениты; 4 – граниты, умеренно-щелочные граниты; 5 – лейкограниты, умеренно-щелочные лейкограниты с флюоритом. Породные типы массива отнесены к нормальной известково-щелочной и высококалиевой шошонитовой сериям. Сиениты и монцодиориты тяготеют по составу к банакитам. В процессе становления массива проихсодила диффреренциация глубинного очага с фpaкционированием редкоземельных элементов, что отразилось на соотношении в породах элементов групп LILE и HFSE со значительной деплетированностью последних. В породах происходила смена типа тетрадного фpaкционрования редкоземельных элементов, что связано с различной насыщенностью расплавов флюидами и летучимим компонентами. С массивом связаны месторождения и проявления железа, вольфрамаа, молибдена, бериллия, аквамарина, горного хрусталя и раухтопаза.
...
08 10 2026 2:41:29
 Статья в формате PDF
103 KB...
06 10 2026 11:17:55
 Статья в формате PDF
115 KB...
05 10 2026 17:40:31
 Статья в формате PDF
430 KB...
04 10 2026 5:22:33
 Статья в формате PDF
187 KB...
03 10 2026 10:53:33
 Статья в формате PDF
214 KB...
02 10 2026 23:32:57
 Статья в формате PDF
132 KB...
30 09 2026 7:54:11
 Статья в формате PDF
263 KB...
29 09 2026 23:17:12
 В настоящей работе предлагается оригинальный подход для объяснения процессов образования и распространения селей в горных условиях в условиях резкого увеличения вовлекаемых в этот процесс водных масс. Нами предлагается модель, согласно которой необходимыми условиями возникновения селя являются следующие: наличие глубинного трещинообразования в русле горной реки, перепад высот, наличие пула водной массы (обычно, – над областью будущего возникновения селя), обеспечивающего необходимый перепад гидростатического давления, а также выпадение осадков в виде обильных дождей, тающих снегов в верховьях селеопасных рек, провоцирующих это явление. Одним из принципиальных базовых допущений, на котором строится наша модель и которое подтверждается наблюдениями селевых катастроф, является то, что объем/масса водного селевого выброса может существенно превосходить оцениваемое количество выпавших осадков на поверхности. В связи с этим естественное объяснение получает общеизвестный факт, что не все ливневые дожди приводят к катастрофическим последствиям. Сущность и новизна нашей модели заключается в том, что в селевом взрыве активно участвуют как поверхностные, так и подземные воды, т.е. речь идет о 3D-механизме формирования селя. При этом в русле создается определенный участок – ворота селя, где начинает идти интенсивная подземная подпитка водой (за счет перепада давлений) основного импульса селя. И этот процесс может играть доминирующую роль. Нами предлагается математическая модель рождения и распространения селя, в основе которой лежат представления нелинейной гидродинамики волновых процессов с формированием солитонов. В рамках развиваемой концепции в заключительном разделе 5 данной статьи приведен краткий анализ возможных причин произошедшего катастрофического наводнения в г. Крымске (июль 2012 г.).
...
28 09 2026 2:45:24
 Статья в формате PDF
127 KB...
27 09 2026 13:21:32
 Статья в формате PDF
104 KB...
26 09 2026 13:15:22
 Статья в формате PDF
109 KB...
25 09 2026 23:47:16

 Предложены принципы подбора целевых пород, рекомендуемых для выращивания при рекультивации земель в условиях Олюторского района Камчатского края.
...
23 09 2026 4:40:53
 Статья в формате PDF
101 KB...
22 09 2026 14:26:41
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
