ИНФОРМАЦИОННОЕ ОБЕСПЕЧЕНИЕ УПРАВЛЕНИЯ ДЕНЕЖНЫМИ ПОТОКАМИ ПРЕДПРИЯТИЯ

Информация о денежных потоках - исходная составляющая принятия планово-правленческого решения, его исполнения, контроля и регулирования производственного процесса, с целью максимизации прибыли и обеспечения устойчивого финансового положения предприятия. В основе информационного обеспечения лежат постоянный сбор, хранение, переработка, обновление и подготовка к использованию различных данных о бизнесе, тенденциях его развития и перспективах в будущем.
Создание рационального потока информации о денежных потоках, на наш взгляд, должно опираться на следующие принципы:
- единство информации, поступающей из различных источников, выявление информационных потребностей и способов наиболее эффективного их удовлетворения;
- объективность отражения процессов производства, обращения, распределения и потрeбления, использования трудовых, материальных и финансовых ресурсов (финансового, управленческого и стратегического учета);
- оперативность информации; возможное ограничение объема первичной информации и повышение коэффициента ее использования; разработка программ использования и анализа первичной информации для целей планирования и управления денежными потоками.
Качественные хаpaктеристики информации о денежных потоках
|
понятие |
содержание |
|
значимость |
возможность оказывать влияние на принятие управленческих решений в области управления денежными потоками |
|
своевременность |
информация должна быть готова и доступна к тому времени, когда в ней возникает потребность |
|
сравнимость |
информация о денежных потоках должна быть сопоставимой по времени и по подразделениям |
|
надежность |
достаточная свобода от ошибок и пристрастности |
|
ясность |
возможность прямого использования информации о денежных потоках для целей управления без дополнительных корректировок |
|
проверяемость |
наличие доказательств |
|
предсказуемость |
это свойство информации, помогающее лицам принимающим решения повысит вероятность реальности прогнозов денежных потоков |
|
релевантность |
информация должна иметь отношение или полезное применение к действиям, для которых она предназначалась |
|
обратной связи |
подтверждение или корректировка прежних предположений о денежных потоках |
|
краткость |
информация должна быть четкой и не содержать ничего лишнего |
|
адресность |
информация должна быть доведена до ответственного исполнителя |
Вся информация соответствующим образом должна быть обработана методами бухгалтерского учета. Полученная на ее основе необходимая управленческая информация и будет использоваться при расчетах и обосновании планово-управленческих решений.
Процесс разработки финансовых решений зависит от уровня информационного обеспечения, умения анализировать полученные данные и синтезировать на их основе варианты возможных решений. Качество информации является определяющим фактором обоснованности принимаемого решения и эффективности финансового менеджмента. Оно должно удовлетворять следующим требованиям:
Благодаря рациональной систематизации информации, распределения ее в соответствии с хаpaктером решаемых задач достигается высокий уровень эффективности финансового управления.
Исследование теоретических проблем, финансового и управленческого учета предполагает реализацию системного подхода, предусматривающего единое организационное, информационное и методическое обеспечение на базе автоматизированных информационных систем. АИС должна обеспечить возможность комплексного использования всей гаммы информационных источников для решения традиционных и нерегламентированных аналитических задач. Для этого система поддержки принятия решений должна базироваться на концепции единого информационного прострaнcтва.
Ключевыми направлениями в создании информационной системы, отражающей указанную концепцию, являются внедрение электронного документооборота и возможности работы с электронными образами бумажных документов, а также создание информационного хранилища.
При проведении работ по интеграции учетных систем, разработке учетных политик нужно помнить, что учетная система является наиболее полной и достоверной информационной системой пpaктически в каждой организации. В ней должны создаваться данные для:
- формирования стратегических и долгосрочных планов (информация для решения вопросов инвестирования в материальные и нематериальные активы; освоения производства новой продукции, новых рынков сбыта, др.);
- решения по размещению ресурсов, ценообразованию (данные о рентабельности продукции, работ и услуг, брендов, поставщиков, каналов распределения и т.д.);
- бюджетирования и контроля затрат и активов;
- мотивации (данные, полученные в результате сравнения фактических и бюджетных показателей, др.);
- составления бухгалтерской и налоговой отчетности.
Все вышесказанное позволяет сделать вывод, что процесс реализации целей управления денежными потоками связан с получением информации, на основе которой формируется управленческое решение. Поэтому, для осуществления задач финансового менеджмента необходимо формировать учетно-аналитическую информацию о денежных потоках, основным поставщиком которой являются данные трех видов учета: финансового, управленческого и стратегического, а также аналитическая интерпретация данных отчетности методами финансового анализа.
 Показано, что бытующее до сих пор утверждение, что центростремительные и гироскопические силы работы не совершают, неверно. При движении тела с постоянной скоростью по круговой орбите непрерывно затрачивается работа на изменение направления движения (поворот вектора скорости).
...
23 10 2026 17:46:25
 Статья в формате PDF
137 KB...
21 10 2026 15:43:31
 Статья в формате PDF
214 KB...
20 10 2026 14:25:15
 Статья в формате PDF
110 KB...
19 10 2026 12:15:30
 Статья в формате PDF
100 KB...
18 10 2026 4:36:31
 Статья в формате PDF
103 KB...
17 10 2026 23:37:31
Статья в формате PDF 205 KB...
16 10 2026 6:44:44
 Статья в формате PDF
122 KB...
14 10 2026 8:13:20
 Статья в формате PDF
206 KB...
13 10 2026 7:45:31
 Статья в формате PDF
352 KB...
12 10 2026 19:45:30
 Статья в формате PDF
97 KB...
11 10 2026 22:43:55
 Статья в формате PDF
119 KB...
10 10 2026 15:17:18
 Статья в формате PDF
105 KB...
09 10 2026 21:23:14
 Статья в формате PDF
142 KB...
08 10 2026 17:37:49
 Статья в формате PDF
134 KB...
07 10 2026 11:54:41
 Статья в формате PDF
111 KB...
06 10 2026 1:19:38

 Статья в формате PDF
102 KB...
04 10 2026 22:59:13
 Статья в формате PDF
228 KB...
03 10 2026 13:23:11
 Статья в формате PDF
91 KB...
02 10 2026 6:14:58
 Статья в формате PDF
119 KB...
01 10 2026 0:49:50
 Статья в формате PDF
103 KB...
30 09 2026 12:29:55
 Статья в формате PDF
110 KB...
29 09 2026 22:59:21
 Статья в формате PDF
111 KB...
28 09 2026 1:23:50
 Статья в формате PDF
112 KB...
27 09 2026 17:31:52
 Статья в формате PDF
79 KB...
26 09 2026 14:47:58
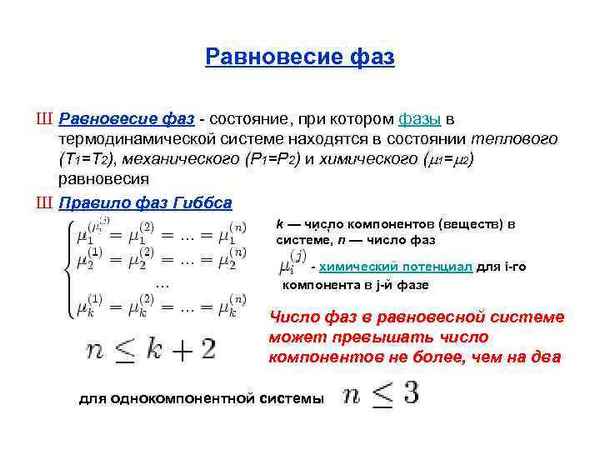 Рассматриваются вопросы локального термодинамического равновесия растворов при фазовых переходах в многолетнемерзлых горных породах. Предложен способ расчета понижения температуры замерзания раствора и с учетом взаимодействия в ней ионов растворенного вещества. Получен критерий существования утойчивости термодинамического равновесия раствора при фазовых переходах.
...
25 09 2026 10:36:48
 Статья в формате PDF
361 KB...
24 09 2026 10:34:18
 Статья в формате PDF
115 KB...
23 09 2026 20:34:35
Статья в формате PDF 90 KB...
22 09 2026 17:44:49
 В статье дается анализ состояния проблемы естественнонаучного образования в свете гуманистических подходов к образованию личности и на фоне основных тенденций и противоречий развития образовательных систем России.
В центре исследования саморазвивающаяся, самообразующаяся личность. Преподаватель рассматривается как создатель проекта, организатор, помощник, фасилитатор учебной деятельности студента.
Естественнонаучная составляющая образования показана как неотъемлемая часть культуры. В качестве альтернативы традиционной (линейной, унифицированной) технологии обучения в высшем учебном заведении предлагается концептуальная авторская модель управления естественнонаучным образованием.
...
21 09 2026 23:56:35
 Статья в формате PDF
262 KB...
20 09 2026 16:53:18
 Статья в формате PDF
240 KB...
19 09 2026 17:17:58
 Статья в формате PDF
162 KB...
18 09 2026 17:33:54
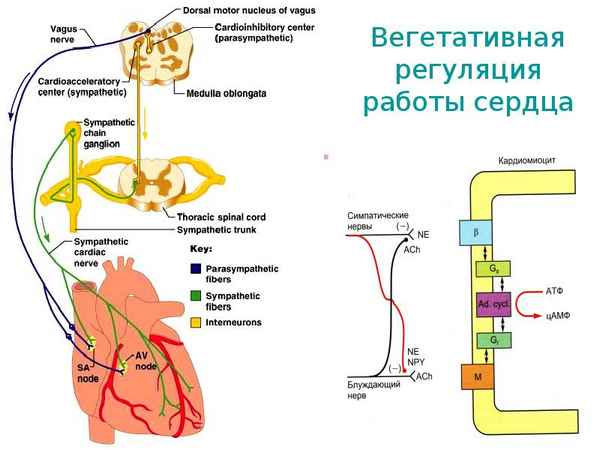 Цели исследования: определить нормальную динамику показателей вариабельности ритма сердца в ответ на физиологическую нагрузку у мужчин и женщин. Дать клинико-физиологическую оценку показателей.
Материалы и методы. Нами было обследованы 48 здоровых пациентов, из них 32 – мужчины, 16 – женщины. Средний возраст 46 (± 3,6) года. Исследование проводилось на комплексе суточного мониторирования ЭКГ «ДНК» с программой вариабельности сердечного ритма при проведении лестничных проб. Определяли: ЧСС ночью и на нагрузке, депрессию ST, параметры ОНЧ, НЧ, ВЧ, НЧ/ВЧ – как в покое, так и на нагрузке, SDNN и pNN50 за сутки.
Результаты. Обнаружено, что на нагрузках значительно повышается мощность ОНЧ (на 80,4%, t – 2,6) и синнергично снижается мощность НЧ (на 72%, t – 1,7) и ВЧ (на 65%, t – 1,6). Пoлoвых различий не выявлено (t – 0,8).
Заключение: показатель «ОНЧ» отражает реализацию синусовым узлом симпатических влияний. «ВЧ» отражают активность парасимпатической нервной системы (что соответствует литературным данным). Показатель «Низкие Частоты» не может служить маркером активности симпатической системы (как предлагается в литературе), а скорее отвечает за реализацию вагуса или иной тормозящей структуры. НЧ/ВЧ не может служить показателем вегетативного баланса.
...
17 09 2026 21:23:10
 Статья в формате PDF
111 KB...
16 09 2026 19:46:56
 Статья в формате PDF
142 KB...
15 09 2026 0:54:59
 Статья в формате PDF
116 KB...
14 09 2026 0:55:45
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::