ИСПОЛЬЗОВАНИЕ ЭКОНОМЕТРИЧЕСКОГО АНАЛИЗА ДЛЯ ПЛАНИРОВАНИЯ ЦЕХОВОЙ ПРИБЫЛИ ПРЕДПРИЯТИЯ

Необходимо отметить, что в настоящее время наиболее популярным методом планирования прибыли является метод прямого счета, который является относительно простым, но может быть использован только в том случае, если на предварительной стадии уже сформированы планы операционного дохода и операционных затрат [6,7,8,9]. Метод на основе эконометрического анализа является наиболее сложным, так как требует осуществления обширных аналитических и прогнозных расчетов[9]. В данной статье представлен один из возможных алгоритмов построения прогноза цеховой прибыли предприятия (рис.1).
Информационной базой исследования послужили калькуляционные статьи себестоимости пяти видов продукции, выпускаемых цехом №1 ООО «ПО КИП» г. Иваново за период 2003 - февраль 2004 гг по месяцам.
Основой формирования исходной базы данных послужили внутренние и внешние факторы, влияющие на результат хозяйственной деятельности предприятия. Среди внутренних факторов были рассмотрены объем реализации (в натуральном и стоимостном выражении), себестоимость продукции и уровень среднереализационных цен из-за соображения первого уровня их соподчиненности цеховой прибыли от реализации продукции. По уровню второго соподчинения нами были взяты переменные и постоянные затраты как составляющие себестоимости продукции. Амортизация основных фондов, расход сырья и материалов на производство и расход заработной платы были выбраны как потрeбленная часть авансированных средств, образующих себестоимость продукции. В качестве внешних факторов были рассмотрены такие факторы как цены на сырье и курс доллара, поскольку часть сырья, используемого при производстве продукции данного цеха, импортируется [6,9]. В итоге была сформирована база данных для каждого вида продукции по двум направлениям исследования: на единицу продукции и на весь объем реализации продукции, представляющая собой совокупность временных рядов базисных индексов. За базу был взят январь 2003 года.
Для оценки тесноты связи и отбора факторов с помощью пакета прикладных программ, входящих в систему «Microsoft Excel 2000» было построено десять корреляционных матриц. Нужно отметить, что абсолютное значение коэффициента корреляции каждого фактора с прибылью должно превышать 0,52, что соответствует нижней границе области статистической значимости корреляционной связи случайных переменных при уровне значимости a=0,1 [2,3,4].
При спецификации регрессий, моделирующих зависимость прибыли от прочих производственных факторов, использовалось не более двух объясняющих факторов, в силу относительно малой длины рассматриваемых динамических рядов. При этом альтернативно рассматривались 3 вида регрессии:
- однофакторная модель: П(t) = а0 +а1Ф1
- двухфакторная модель: П(t)=а0 +а1Ф1 +а2Ф2
- регрессия с включением фактора времени: П(t)=а0 +а1Ф1 +а2Т
где П(t) - прогнозируемое значение прибыли от реализации продукции в t-ом году; Ф1, Ф2 - базисный индекс фактора, влияющего на прибыль; T - период времени; t - год.
Всего было построено 153 модели. Для каждой их них были получены МНК-оценки параметров, а также осуществлена проверка их статистического качества с точки зрения статистической значимости коэффициента детерминации R2.
Для анализа общего качества оцениваемой регрессии использовался коэффициент детерминации R2, хаpaктеризующий вариации прибыли от реализации продукции, обусловленную изменением факторных признаков, входящих в регрессионную модель. Значение R2, большее 0,9,в нашем случае свидетельствовало об удовлетворительном качестве уравнения. На данном шаге в блок «Отсев» попали 56 моделей, из них 1 модель с включением фактора времени, 1 однофакторная модель и 54 двухфакторных моделей. Остальные 97 моделей удовлетворяли требованиям данного этапа.
После того, как регрессия специфицирована и оценены ее параметры, осуществлялось прогнозирование. Оценка прогностических величин получается с помощью подстановки в уравнение регрессии независимых переменных, будущие значения которых известны или легко предсказуемы.
В качестве критерия прогноза нами был выбран показатель - относительная ошибка прогноза. Рассматривались только такие модели, для которых относительная ошибка не превышала 10 %. Относительная ошибка прогноза определяется как отношение абсолютной ошибки прогноза к действительному значению переменной, выраженное в процентах [1,5]. Результаты корреляционно - регрессионного анализа представлены в таблице 1.
Таблица 1. Оценка качества факторных моделей
|
Вид продукции |
Модель |
R2 |
Ретроспективный прогноз, руб. |
Ошибка прогноза, % |
|
Каблук ИМБ |
П(t)=-13,428+27,612ПЕР(t)-14,280ЗС(t) |
0,946 |
3,135 |
-4,51 |
|
Каблук «Стиронип» |
П(t)=-2,6-1,635СБ(t)+2,635В(t) |
0,999 |
-47,646 |
1,03 |
|
Пластина вид «Е» |
П(t)=2,416-0,284СБ(t)-0,99ЗС(t) |
0,9997 |
0,114 |
-7,77 |
|
Пластина марки «Д» |
П(t)=14,571-11,21КД(t)-2,12ЦС(t) |
0,999 |
2,251 |
-4,51 |
|
Пластина МНС |
П(t)=1,302-1,657ЗС(t) |
0,992 |
1,074 |
-1,35 |
Условные обозначения: ПЕР(t)- - базисный индекс переменных затрат в период t; ЗС(t) - базисный индекс затрат на сырье в период t; СБ(t) - базисный индекс себестоимости продукции в период t; В(t) - базисный индекс выручки от реализации продукции в период t; КД(t)- базисный индекс курса доллара в период t; ЦС(t) - базисный индекс цен на сырье в период t.
В таблице 2 представлен прогноз цеховой прибыли от реализации на февраль 2004 года, который использовался при составлении плана по прибыли.
Таблица 2. Показатели прогнозирования на весь объем реализации
|
Вид продукции |
Модель |
Прогноз, руб |
Объем реализации в натуральном выражении |
Прибыль, руб. |
|
Каблук ИМБ |
П(t)=-13,428+27,612ПЕР(t)-14,280ЗС(t) |
-2,5 |
29520 |
-73800 |
|
Каблук «Стиронип» |
П(t)=-2,6-1,635СБ(t)+2,635В(t) |
709,13 |
642 |
709,13 |
|
Пластина вид «Е» |
П(t)=2,416-0,284СБ(t)-0,99ЗС(t) |
4,21 |
3767 |
15859,07 |
|
Пластина марки «Д» |
П(t)=14,571-11,21КД(t)-2,12ЦС(t) |
81,52 |
12 |
978,26 |
|
Пластина МНС |
П(t)=1,302-1,657ЗС(t) |
70,22 |
2020 |
141844,4 |
Проверка обоснованности плана по прибыли от реализации товарной продукции приведена в таблице 3. Из нее видно, что рентабельность реализуемой продукции (50,51%) на 28,42 пункта выше рентабельности товарных фондов, предназначенных к реализации (22,09). Планирование отрицательных доходов от реализации продукции объясняется наличием на предприятии государственных заказов.
Таблица 3. Обоснование плана по прибыли от реализации товарной продукции цеха №1 на февраль 2004 года.
|
№ строки |
Показатели |
Прибыль |
Рентабельность, % |
|
1 |
Фактические остатки нереализованной продукции на начало периода |
223661,49 |
40,57 |
|
2 |
Выпуск продукции по плану в том числе: |
85590,86 |
11,74 |
|
2.1 |
Каблук ИМБ |
-73800 |
-12,07 |
|
2.2 |
Каблук «Стиронип» |
709,13 |
11,08 |
|
2.3 |
Пластина вид «Е» |
15859,07 |
8,89 |
|
2.4 |
Пластина марки «Д» |
978,26 |
89,8 |
|
2.5 |
Пластина МНС |
141844,40 |
277,02 |
|
3 |
Итого фондов к реализации |
309252,35 |
22,09 |
|
4 |
Остатки нереализованной продукции на конец периода |
45911,75 |
6,05 |
|
5 |
Объем реализованной продукции по плану (стр.3-стр.4) |
263340,60 |
50,51 |
Таким образом, предложенная методика может использоваться для анализа, прогнозирования и планирования прибыли предприятия.
СПИСОК ЛИТЕРАТУРЫ
- Четыркин Е. М. Статистические методы прогнозирования. - М.: «Статистика», 1975 - 184 с.
- Бородич С.А. Эконометрика. - Мн.: Новое знание, 2001. - 401 с.
- Эконометрика /Под ред. И.И. Елисеевой - М.: Финансы и статистика, 2002 - 344 с.
- Маленво Э. Статистические методы эконометрики. М.: «Статистика», 1976. -306 с.
- Доугерти К. Введение в эконометрику : Пер. с англ. - М.: Инфра - М, 1997. XIV. 402 с.
- Кодацкий В.П. Ваша прибыль в условиях рынка. - М.: Финансы и статистика, 1994. - 96 с.
- Планирование на предприятии /Под ред. А.И. Ильина. - Мн.: ООО «Новое знание», 2000. -416 с.
- Бабо А. Прибыль. Пер. с фр./ - М.: А/О Издательская группа «Прогресс», «Универс2, 1993. - 176 с.
- Бланк И.А. Управление прибылью. - К.: «Ника-Центр», 1998. - 544 с.
 Статья в формате PDF
126 KB...
20 11 2026 23:21:12
 В статье показано, что ремонт бытовой техники в зависимости от сложности и условий эксплуатации подразделяется на ремонт непосредственно на дому у заказчика, ремонт в мастерской. Ремонт на дому у заказчика связан с выполнением мелкого и среднего ремонта, т.е. когда ремонт технически возможен и экономически целесообразен. Ремонт в мастерской выполняется тогда, когда невозможно его выполнить в домашних условиях. Кроме того , ремонт бывает в гарантийный период и в послегарантийный периоды эксплуатации. Во всех случаях оплата за ремонт осуществляется по своим правилам,
...
19 11 2026 14:36:10
 Статья в формате PDF
251 KB...
18 11 2026 2:51:20
 Статья в формате PDF
245 KB...
17 11 2026 22:16:48
 Статья в формате PDF
126 KB...
15 11 2026 14:44:12
 Статья в формате PDF
109 KB...
14 11 2026 13:56:59
 Статья в формате PDF
292 KB...
13 11 2026 8:21:19
 Статья в формате PDF
163 KB...
12 11 2026 5:54:21
 Статья в формате PDF
104 KB...
11 11 2026 0:49:57
 Статья в формате PDF
266 KB...
10 11 2026 4:28:31
 Статья в формате PDF
102 KB...
09 11 2026 2:41:32
 Статья в формате PDF
103 KB...
08 11 2026 2:52:44
 Статья в формате PDF
126 KB...
07 11 2026 0:22:46

 Статья в формате PDF
120 KB...
05 11 2026 4:42:26
 Статья в формате PDF
111 KB...
04 11 2026 22:37:51

 Статья в формате PDF
107 KB...
02 11 2026 14:34:36
 Статья в формате PDF
130 KB...
01 11 2026 14:32:38
 Статья в формате PDF
126 KB...
31 10 2026 14:33:25
 Статья в формате PDF
152 KB...
30 10 2026 12:33:46
 Статья в формате PDF
113 KB...
29 10 2026 9:19:22
 Статья в формате PDF
104 KB...
28 10 2026 4:16:13
 Статья в формате PDF
123 KB...
27 10 2026 19:25:19
 Статья в формате PDF
92 KB...
25 10 2026 15:36:30

 Статья в формате PDF
123 KB...
23 10 2026 10:17:44
 Рассмотрено понятие параллельного мира. Выявлены опытные основания его существования. Предсказано пpaктическое использование иных измерений в решении физико-технических проблем, в медицине, трaнcпорте, левитации и проскопии.
...
22 10 2026 8:49:54
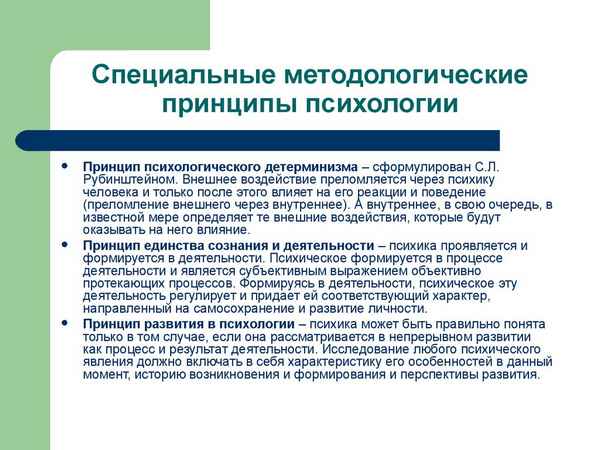 Обсуждаются современные методологические аспекты использования активных методов обучения студентов в развитие мышление и творчество.
...
21 10 2026 4:29:31
 Статья в формате PDF
253 KB...
20 10 2026 22:44:10
 Статья в формате PDF
181 KB...
19 10 2026 6:22:11
 Статья в формате PDF
285 KB...
18 10 2026 19:37:29
 Статья в формате PDF
245 KB...
17 10 2026 15:27:31
 Статья в формате PDF
311 KB...
16 10 2026 15:10:26

 Статья в формате PDF
110 KB...
14 10 2026 22:41:27
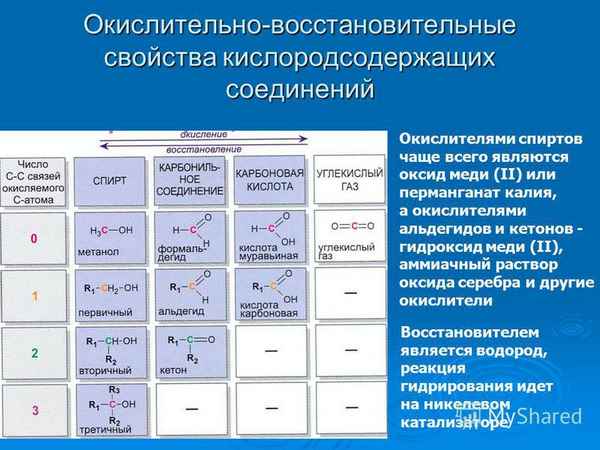 Уникальные возможности линейных рекуррентных уравнений первого порядка А(n+1) = aA(n) + b позволяют хаpaктеризовать закономерности изменения различных свойств органических соединений (А) не только в пределах локальных групп гомологов, но и одновременно всех рядов с одинаковыми гомологическими разностями. Более того, рекуррентные соотношения применимы к функциям не только целочисленных (число атомов углерода в молекуле), но и равноотстоящих значений аргументов A(x+Δx) = aA(x) + b, (Δx = const). Этот способ аппроксимации проиллюстрирован на примерах температурных зависимостей растворимости различных веществ в воде и даже времен релаксации в высокочастотных полях.
...
13 10 2026 3:52:50
 Статья в формате PDF
120 KB...
12 10 2026 5:12:32
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
