СУЩНОСТЬ И МЕТОДЫ УПРАВЛЕНИЯ ДЕНЕЖНЫМИ ПОТОКАМИ ОРГАНИЗАЦИИ
Денежный поток организации представляет собой совокупность распределенных во времени поступлений и выплат денежных средств, осуществляемых в процессе ведения хозяйственной деятельности. Понятие «денежный поток организации» является обобщающим и включает многочисленные виды этих потоков.
Приток денежных средств, осуществляется за счет выручки от реализации продукции (работ, услуг); увеличения уставного капитала от дополнительной эмиссии акций; полученных кредитов, займов и средств от выпуска корпоративных облигаций и др.
Отток денежных средств возникает вследствие покрытия текущих (операционных) затрат; инвестиционных расходов, платежей в бюджет и во внебюджетные фонды; выплат дивидендов акционерам предприятия и т.д.
Чистый приток денежных средств (резерв денежной наличности) образуется как разница между всеми поступлениями и отчислениями денежных средств.
Чтобы эффективно управлять денежными потоками, необходимо знать: их величину за определенное время (месяц, квартал); основные их элементы;
виды деятельности, которые генерируют поток денежных средств.
Актуальность эффективного управления денежными потоками организации определяется следующими положениями:
1. денежные потоки обслуживают ведение хозяйственной деятельности организации пpaктически во всех ее аспектах;
2. эффективное управление денежными потоками обеспечивает финансовое равновесие организации в процессе ее стратегического развития;
3. рациональное формирование денежных потоков способствует повышению ритмичности ведения операционного процесса организации;
4. эффективное управление денежными потоками позволяет снизить потребность организации в заемном капитале;
5. управление денежными потоками является важным финансовым рычагом, ко-орый обеспечивает ускорение оборота капитала организации;
6. эффективное управление денежными потоками обеспечивает снижение риска неплатежеспособности организации .
Основными задачами управления денежными потоками являются: формирование достаточного объема денежных средств, обеспечение высокого уровня финансовой устойчивости организации, поддержание постоянной платежеспособности предприятия; максимизация чистого денежного потока; эффективное распределение сформированного объема денежных ресурс эв по видам хозяйственной деятельности и направлениям использования. Процесс управления денежными потоками включает:
- расчет времени обращения денежных средств (финансовый цикл);
- анализ денежного потока и его прогнозирование;
- определение оптимального уровня денежных средств;
- составление бюджетов денежных средств.
Управление денежными потоками организации базируется на следующих основных принципах:
Информативная достоверность - процесс управления должен быть обеспечен необходимой информационной базой;
Обеспечение сбалансированности предопределяет сбалансированность денежных потоков организации по видам, объемам, временным интервалам и другим существенным хаpaктеристикам;
Обеспечение эффективности использования денежных потоков путем осуществления финансовых инвестиций организации;
Обеспечение ликвидности - производится путем соответствующей синхронизации положительного и отрицательного денежных потоков в анализируемом временном интервале.
С учетом рассмотренных принципов организуется конкретный процесс управления денежными потоками организаций.
Основная цель управления денежными потоками - обеспечение финансового равновесия организации в процессе ее развития путем балансирования объемов поступления и расходования денежных средств и их синхронизации во времени.
Процесс управления денежными потоками организации последовательно охватывает следующие основные этапы:
- анализ денежных потоков организации в предшествующем периоде;
- выявление и анализ факторов, влияющих на формирование денежных потоков;
- выбор направлений оптимизации денежных потоков;
- составление бюджетов денежных потоков;
- полный, своевременный и достоверный учет операций с денежными средствами;
- контроль (аудит) законности совершения расчетных операций и правильности их отражения в учете;
- анализ денежного потока отчетного периода;
- определение оптимального уровня денежных средств;
- прогнозирование денежных потоков.
На основе полученных результатов проводится выбор наилучших форм их организации с учетом условий и особенностей хозяйственной деятельности предприятия, а затем разpaбатываются планы поступления и расходования денежных средств на перспективу с целью обеспечения постоянной платежеспособности.
Основными направлениями оптимизации денежных потоков являются:
1. сбалансирование объемов денежных потоков;
2. синхронизация денежных потоков во времени;
3. максимизация чистого денежного потока.
Наиболее эффективными методами управления денежными потоками являются: привлечение стратегических инвесторов; дополнительная эмиссия акций; привлечение долгосрочных финансовых кредитов; открытие «кредитной линии» в банке; продажа неиспользуемых внеоборотных активов; сокращение сроков предоставления коммерческого кредита покупателям и увеличение по согласованию с поставщиками сроков предоставления предприятию коммерческого кредита; ускорение взыскания просроченной дебиторской задолженности; сокращение расчетов с контрагентами наличными денежными средствами: приобретение основных средств по договорам лизинга и др.
Активные формы управления денежными потоками дают возможность предприятию получать дополнительную прибыль, генерируемую непосредственно его денежными активами. Речь идет в первую очередь об эффективном использовании временно свободных остатков денежных средств в составе оборотных активов, а также накапливаемых инвестиционных ресурсов для осуществления финансовых инвестиций. Высокий уровень синхронизации поступлений и выплат денежных средств по объему и во времени позволяет снижать реальную потребность предприятия в текущем и страховом остатках денежных активов, обслуживающих операционный процесс, а также резерв инвестиционных ресурсов, формируемый в процессе осуществления реального инвестирования.
Таким образом, эффективное управление денежными потоками предприятия способствует формированию дополнительных инвестиционных ресурсов для осуществления финансовых инвестиций, являющихся источником прибыли.
Работа представлена на научную конференцию с международным участием «Фундаментальные и прикладные исследования. Образование, экономика и право» (Италия, г. Рим, 4-8 декабря 2003г.)
 Статья в формате PDF
795 KB...
21 11 2026 7:54:46

 Статья в формате PDF
100 KB...
19 11 2026 21:33:29
 Статья в формате PDF
163 KB...
18 11 2026 7:42:20
 Статья в формате PDF
111 KB...
17 11 2026 5:59:52
 Статья в формате PDF
111 KB...
16 11 2026 15:43:48
 Статья в формате PDF
103 KB...
15 11 2026 20:39:18
 Статья в формате PDF
107 KB...
14 11 2026 14:18:37

 Статья в формате PDF
106 KB...
12 11 2026 18:53:19
 Статья в формате PDF
133 KB...
11 11 2026 11:29:25
 Статья в формате PDF
266 KB...
10 11 2026 20:18:22
 Статья в формате PDF
137 KB...
09 11 2026 8:16:35
 Статья в формате PDF
268 KB...
08 11 2026 4:37:50
 Статья в формате PDF
136 KB...
07 11 2026 8:49:54
 Статья в формате PDF
151 KB...
06 11 2026 13:39:43
 Статья в формате PDF
125 KB...
05 11 2026 15:47:26
 Статья в формате PDF
189 KB...
04 11 2026 11:27:53
 Статья в формате PDF
88 KB...
03 11 2026 18:16:25
 Статья в формате PDF
104 KB...
02 11 2026 19:12:10
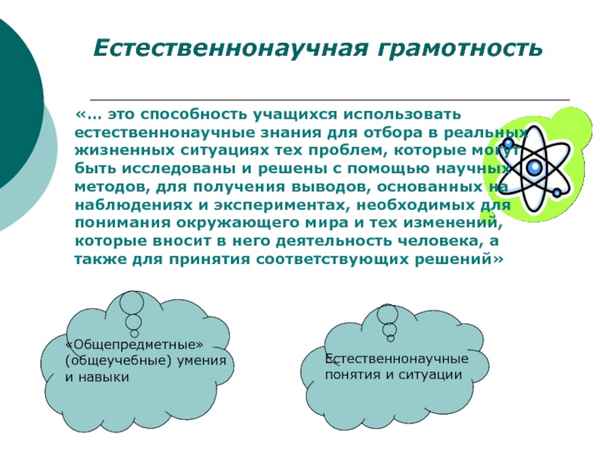 Формирование эффективной системы работы с детьми, обладающими повышенными естественнонаучными способностями, может стать залогом успешного продвижения экономических и образовательных реформ в нашей стране.
...
01 11 2026 4:19:51
 Статья в формате PDF
275 KB...
31 10 2026 1:13:13
 Статья в формате PDF
111 KB...
30 10 2026 9:29:27
 Статья в формате PDF
114 KB...
29 10 2026 11:22:21
 Статья в формате PDF
123 KB...
28 10 2026 3:26:45
 Статья в формате PDF
118 KB...
27 10 2026 12:36:42


 Статья в формате PDF
391 KB...
24 10 2026 12:44:31
 Статья в формате PDF
138 KB...
23 10 2026 12:49:20
 Статья в формате PDF
245 KB...
22 10 2026 9:14:28
 Статья в формате PDF
267 KB...
21 10 2026 6:57:17
 Статья в формате PDF
95 KB...
20 10 2026 16:30:19

 Статья в формате PDF
132 KB...
16 10 2026 8:20:33
 Статья в формате PDF
301 KB...
15 10 2026 21:56:18
 Статья в формате PDF
123 KB...
14 10 2026 5:45:57
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
