ИЗМЕНЕНИЯ УЧЕТА МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ В СВЯЗИ С НОВЫМ ПЛАНОМ СЧЕТОВ
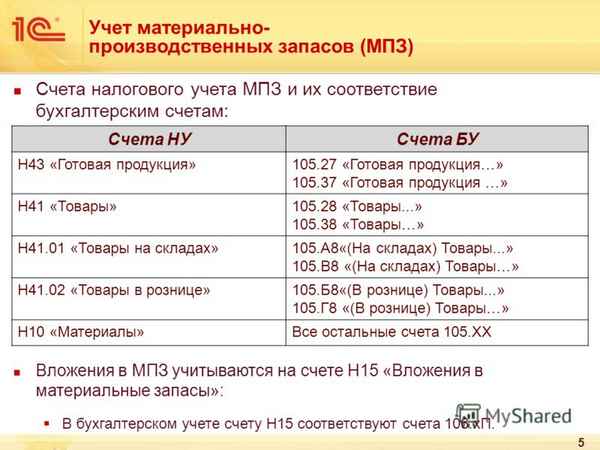
Министерство финансов Российской Федерации приказом от 09.06.01 №44н утвердило новую редакцию Положения по бухгалтерскому учету «Учет материально-производственных запасов» (ПБУ 5/10). Новое Положение является нормативно-правовым документом, зарегистрированным в Минюсте России 19.07.01 №2806.
В п. 2 ПБУ 5/01 уточнено определение товаров. Первое новшество носит редакционный хаpaктер и заключается в изъятии из определения слов «или перепродажи». Второе новшество заключается в изъятии слов «без дополнительной обработки», что во многом меняет само определение «товары». Имеется в виду, что товары, поступающие в организацию, могут подвергаться дополнительной обработке (нарезка, фасовка, упаковка и т.д.).
В ПБУ 5/01 дана более широкая, отвечающая требованиям пpaктики тpaктовка единицы бухгалтерского учета материально-производственных запасов. С 2002г. этой единицей кроме номенклатурного номера может быть «партия, однородная группа и т. п.».
В п. 9 ПБУ 5/01 впервые сказано, что фактическая себестоимость материально-производственных запасов, остающихся от выбытия основных средств и другого имущества, определяется исходя из их текущей рыночной стоимости на дату принятия к бухгалтерскому учету. Здесь же дано определение этой стоимости как суммы денежных средств, которая может быть получена в результате продажи указанных активов.
Кроме того, в принятом Положении уточнен перечень затрат по доведению материально-производственных запасов до состояния, в котором они пригодны к использованию в запланированных целях. В частности, добавлены затраты по сортировке и фасовке товаров. Однако, по нашему мнению, это относится только к затратам, возникающим до принятия активов к бухгалтерскому учету. Например, расходы магазина по фасовке товаров, уже отраженных по дeбeту счета 41 «Товары», должны списываться на счет 44 «Расходы на продажу».
В ПБУ 5/01 добавлена еще одна причина для корректировки оценки материально-производственных запасов: полная потеря первоначального качества. При этом будет делаться бухгалтерская запись (согласно новому Плану счетов):
Д-т сч. 91 «Прочие доходы и расходы»,
Д-т сч. 14 «Резервы под снижение стоимости материальных ценностей».
При составлении годового бухгалтерского баланса сумма созданного резерва будет вычитаться (без бухгалтерской записи) из сальдо счетов по учету материально-производственных запасов, а разница отразится в разделе II «Оборотные активы». При этом счета по учету данных активов не кредитуются, и их сальдо не изменяется. Таким образом, в ПБУ 5/01 не говорится о случаях изменения учетной стоимости материально-производственных запасов.
 Статья в формате PDF
110 KB...
07 11 2026 0:55:48
 Статья в формате PDF
309 KB...
06 11 2026 14:44:15
 Статья в формате PDF
141 KB...
05 11 2026 17:49:58
 Статья в формате PDF
311 KB...
04 11 2026 4:36:19
 Статья в формате PDF
118 KB...
03 11 2026 8:14:59

 В отличие от традиционного, показан иной путь интегрирования для получения уравнения напряженности гравитационного поля в точке на удалении от модельного однородного шарообразного тела. Доказано его соответствие закону всемирного тяготения при проведении компьютерного суммирования. Обнаружено наличие максимального вклада элементов шарообразного тела в величину напряженности гравитационного поля в исследуемой точке вне этого тела. Получена аналитическая зависимость глубины положения этих элементов внутри шарообразного тела от высоты исследуемой точки над поверхностью тела и его радиуса.
...
31 10 2026 15:46:39
 Статья в формате PDF
289 KB...
30 10 2026 16:34:54
 Статья в формате PDF
95 KB...
29 10 2026 17:33:36
 Статья в формате PDF
115 KB...
28 10 2026 3:11:23
 Статья в формате PDF
133 KB...
27 10 2026 17:20:59
 Статья в формате PDF
268 KB...
26 10 2026 13:55:23

 Статья в формате PDF
101 KB...
23 10 2026 13:38:22
Статья в формате PDF 120 KB...
22 10 2026 13:29:25
 Статья в формате PDF
161 KB...
21 10 2026 12:33:13
 Статья в формате PDF
120 KB...
20 10 2026 19:49:19
 Статья в формате PDF
149 KB...
19 10 2026 7:58:48
 Статья в формате PDF
112 KB...
18 10 2026 12:55:25
 Статья в формате PDF
126 KB...
17 10 2026 20:20:42
 Статья в формате PDF
116 KB...
16 10 2026 15:12:40
 Статья в формате PDF
113 KB...
15 10 2026 10:24:37
 Статья в формате PDF
245 KB...
14 10 2026 19:28:42
Статья в формате PDF 126 KB...
13 10 2026 16:41:24
 Статья в формате PDF
196 KB...
12 10 2026 15:38:43
 Статья в формате PDF
107 KB...
11 10 2026 12:15:59
 Статья в формате PDF
106 KB...
10 10 2026 18:38:41
 Статья в формате PDF
111 KB...
09 10 2026 20:57:16
 Статья в формате PDF
111 KB...
07 10 2026 23:14:27
 Статья в формате PDF
311 KB...
06 10 2026 1:12:26
 Статья в формате PDF
108 KB...
05 10 2026 0:23:18
 Статья в формате PDF
134 KB...
04 10 2026 14:54:33
 Статья в формате PDF
115 KB...
03 10 2026 2:20:58
 Статья в формате PDF
285 KB...
01 10 2026 5:44:58
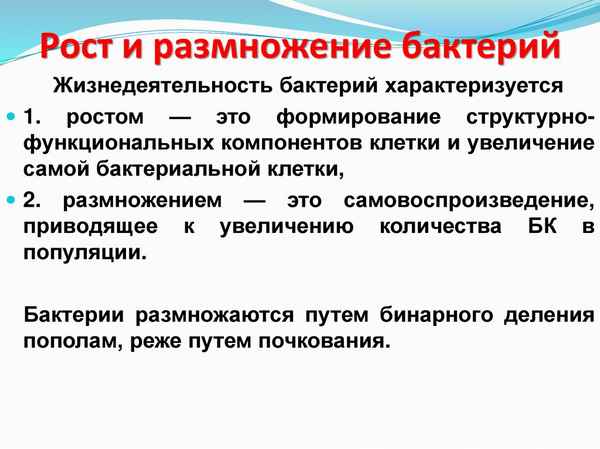 Рассмотрен вариант синхронного деления клеток. Предложены кинетические уравнения, описывающие рост, размножение и гибель микроорганизмов с учетом как естественной cмepтности, так и внутривидовой борьбы. Рассматривается квазистационарный метод решения уравнения для определения плотности функции распределения микроорганизмов по возрастам. Предложен явный вид коэффициента диффузии в прострaнcтве масс. Получено аналитическое решение в квазистационарном приближении для плотности функции распределения микроорганизмов по возрастам для случая, когда рост клетки пропорционален ее массе (объему).
...
30 09 2026 13:20:25
 Статья в формате PDF
102 KB...
29 09 2026 13:57:32
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::