Плата за негативное воздействие на окружающую среду
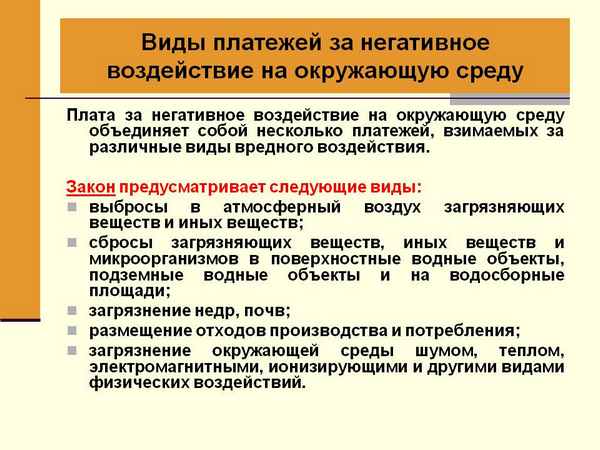
В процессе реформы экологического законодательства были приняты новые законодательные акты, которые позволяют по-иному взглянуть на систему платежей за природопользование.
Так, принят Налоговый кодекс РФ, предусматривающий экологический налог (ст.13) и налог на добычу полезных ископаемых (глава 26). Кроме этого, 10 января 2002 года принят новый Федеральный закон «Об охране окружающей среды», в котором установлен только один вид платежей, а именно: в главе 4 «Экономическое регулирование в области охраны окружающей среды» упоминается плата за негативное воздействие на окружающую среду. Таким обра
зом, логично предположить, что плата за природные ресурсы, ранее предусмотренная Законом РСФСР «Об охране окружающей природной среды», в настоящее время всецело регулируется природоресурсным законодательством и в отдельных частях налоговым законодательством. Механизм взимания платы за природные ресурсы не вызывает споров и разногласий в связи с принятием вышеупомянутых актов. Однако относительно платежей за загрязнение окружающей среды возникли определенные сложности.
Давно ведутся споры по поводу правовой природы платежей за негативное воздействие на окружающую среду, носят ли они налоговый хаpaктер, должны ли устанавливаться исключительно налоговым законодательством или же правовое регулирование данного вида платежей должно осуществляться в рамках экологического законодательства. Большинство ученыхправоведов, занимающихся исследованием данной темы, полагают, что платежи за негативное воздействие носят неналоговый хаpaктер. Однако специалисты в сфере финансового права отстаивают противоположную точку зрения. Новый Федеральный закон «Об охране окружающей среды» не содержит ответа на эти вопросы. Отсутствие легального определения правовой природы платежей за негативное воздействие на окружающую среду позволило оспаривать законность постановления Правительства РФ от 28 августа 1992 г. № 632 «Об утверждении порядка определения платы и ее предельных размеров за загрязнение окружающей природной среды, размещение отходов, другие виды вредного воздействия» в суде.
Определившись с налоговым хаpaктером платежей, Верховный Суд РФ отметил, что система налогов и сборов, взимаемых в федеральный бюджет, и общие принципы налогообложения устанавливается Налоговым кодексом. В силу п. 5 ст. 3 Налогового кодекса РФ ни на кого не может быть возложена обязанность уплачивать налоги и сборы, не предусмотренные Налоговым кодексом РФ, либо установленные в ином порядке, чем это определено данным Кодексом. Из содержания ст. 17 Налогового кодекса РФ следует, что налог может считаться законно установленным лишь в том случае, когда непосредственно в самом федеральном законе определены его плательщики и элементы налогообложения; налоговая база; налоговый период; налоговая ставка; порядок исчисления порядок и сроки уплаты налога.
Получается, что в нарушение ст. 17 Налогового кодекса РФ все существенные элементы платы за загрязнение окружающей среды, как налогового платежа установлены не федеральным законом, а постановлением Правительства.
Кроме этого, отмечает Верховный Суд РФ, рассматриваемое постановление Правительства противоречит и Федеральному закону «Об охране окружающей природной среды» от 10 января 2002 г. В соответствии с п. 1 статьи 16 названного Закона негативное воздействие на окружающую среду является платным. Формы платы за негативное воздействие определяются федеральными законами. Следовательно, единственное решение, к которому может привести подобная цепь рассуждений - это незаконный хаpaктер Постановления Правительства РФ от 28 августа 1992 г. № 632 «Об утверждении порядка определения платы и ее предельных размеров за загрязнение окружающей природной среды, размещение отходов, другие виды вредного воздействия». Именно это и сделал Верховный Суд РФ в своем решении от 28 марта 2002 года.
Кассационная коллегия Верховного Суда РФ рассмотрев кассационную жалобу Правительства РФ, не удовлетворила ее и оставила решение суда без изменения. Таким образом, возникла парадоксальная ситуация, когда платежи за загрязнение окружающей среды могли на абсолютно законных основаниях не вноситься в бюджет.
С доводами Верховного Суда РФ можно было бы согласиться, если бы плата за загрязнение окружающей среды действительно носила налоговый хаpaктер.
Налог - это безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и муниципальных образований, в отличие от него, плата за негативное воздействие на окружающую среду взимается за предоставление субъектам хозяйственной деятельности права производить в пределах установленных нормативов и лимитов выбросы и сбросы загрязняющих веществ и микроорганизмов, размещать отходы и др. Таким образом, плата имеет возмездный хаpaктер.
Кроме этого, платежи взимаются с предприятий, организаций, которые оказывают негативное воздействие на окружающую среду, и представляют собой форму возмещения экологического ущерба от такого воздействия. По сути, они носят компенсационный хаpaктер и должны устанавливаться на основе принципа эквивалентности, исходя из вида и объема негативного воздействия на окружающую среду. При этом платежи за загрязнение окружающей среды взимаются лишь с тех хозяйствующих субъектов, деятельность которых реально связана с негативным воздействием на экологическую обстановку.
Плата за негативное воздействие на окружающую среду является необходимым условием получения хозяйствующими субъектами права осуществлять хозяйственную и иную деятельность, оказывающую вредное воздействие на окружающую среду, носит возмездный хаpaктер и взимается на основе дифференцированных нормативов предельно допустимого воздействия на окружающую среду с целью возмещения ущерба и затрат на ее охрану и восстановление. Изложенное свидетельствует о том, что платежи за негативное воздействие на окружающую среду не обладают рядом признаков, хаpaктерных для налога.
Учитывая все вышеизложенное, Правительство Российской Федерации, реализуя конституционное полномочие, предоставленное ему статьей 125 (пункт «а» части 2), направило в Конституционный Суд РФ запрос о проверке конституционности постановления Правительства РФ от 28 августа 1992 г. № 632 «Об утверждении порядка определения платы и ее предельных размеров за загрязнение окружающей природной среды, размещение отходов, другие виды вредного воздействия». В результате проверки, Конституционный Суд РФ определил, что платежи за негативное воздействие на окружающую среду носят индивидуально-возмездный и компенсационный хаpaктер и являются по своей природе не налогом, а фискальным сбором. Следовательно, рассматриваемый акт Правительства сохраняет силу и подлежит применению судами и другими органами и должностными лицами как не противоречащий Конституции РФ. Определение Конституционного Суда РФ является окончательным, не подлежит обжалованию и не требует подтверждения другими органами и должностными лицами, вступило в силу с 25 декабря 2002 года (с момента официального опубликования).
 Статья в формате PDF
274 KB...
11 10 2026 16:57:53
 Статья в формате PDF
270 KB...
10 10 2026 10:56:39
 Статья в формате PDF
274 KB...
09 10 2026 9:26:30
 Статья в формате PDF
114 KB...
08 10 2026 8:49:21
 Статья в формате PDF
261 KB...
07 10 2026 21:21:17
 Статья в формате PDF
114 KB...
06 10 2026 4:23:20
 Статья в формате PDF
112 KB...
05 10 2026 5:44:32
 Статья в формате PDF
256 KB...
04 10 2026 6:28:32
 Статья в формате PDF
278 KB...
03 10 2026 5:40:40
 Статья в формате PDF
310 KB...
02 10 2026 2:27:24
 Статья в формате PDF
119 KB...
01 10 2026 21:56:15
 Статья в формате PDF
251 KB...
30 09 2026 22:40:45

 Статья в формате PDF
100 KB...
28 09 2026 20:27:14

 Статья в формате PDF
111 KB...
26 09 2026 16:21:47
 Статья в формате PDF
153 KB...
25 09 2026 23:42:50
 Статья в формате PDF
104 KB...
24 09 2026 15:40:30
 Статья в формате PDF
245 KB...
23 09 2026 5:19:34
 Статья в формате PDF
122 KB...
22 09 2026 11:57:48
 Статья в формате PDF
124 KB...
21 09 2026 22:14:14
 Статья в формате PDF
118 KB...
20 09 2026 18:29:14
 Статья в формате PDF
111 KB...
19 09 2026 4:47:36
 Статья в формате PDF
255 KB...
17 09 2026 2:21:58
 Статья в формате PDF
256 KB...
15 09 2026 19:37:24

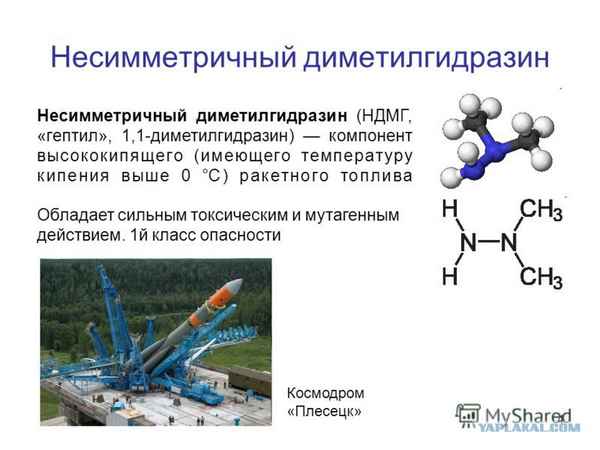 Для определения возможности использования кристаллографического метода в оценке нарушений cпepматогенеза при действии химических факторов были изучены кристаллограммы лизата cпepматозоидов крыс после введения НДМГ в дозах 5, 25, 40 и 70 мг/кг. Экспериментальные исследования проводились на белых крысах-самцах. Анализ тезиограмм показал превалирование нарушений с увеличением введенной дозы НДМГ, начальные нарушения выявляются на ранних сроках, во всех диапазонах доз НДМГ. Максимальные нарушения прослеживаются при острой интоксикации в дозе 70 мг/кг и сроке 24 часа, о чем свидетельствует увеличение центров кристаллизации, формированием грубых монокристаллов и поликристаллов. Изменения кристаллоографической картины в тезиограммах лизата cпepмы крыс свидетельствуют о метаболических изменениях в cпepматозоидах, развивающихся в ответ на действие НДМГ, что позволяет рекомендовать кристаллографические методы для оценки действия репродуктивных токсикантов и они могут служить индикаторами функционального состояния организма.
...
12 09 2026 1:22:34
 Статья в формате PDF
109 KB...
11 09 2026 18:57:34
 В работе показано как, используя концептуальный язык «Бинарная Модель Знаний», можно представлять метаданные для публикаций по биологии медицине в Семантическом Вебе. Представление метаданных дается в форме соответствующих онтологий.
...
10 09 2026 7:27:29
 Статья в формате PDF
118 KB...
09 09 2026 15:35:57
 В статье дана хаpaктеристика отдельных особенностей государственного участия в экономике. В частности, уделено внимание роли государства как гаранта существующей системы прав собственности, монополиста по производству общественных благ и хозяйствующего субъекта, стремящегося к максимизации собственных, неналоговых доходов.
...
08 09 2026 15:44:24
 Статья в формате PDF
112 KB...
07 09 2026 12:24:32
 Статья в формате PDF
127 KB...
06 09 2026 14:37:58
 Статья в формате PDF
135 KB...
05 09 2026 18:49:14
 Статья в формате PDF
95 KB...
04 09 2026 9:55:38
 Объект исследования – ива белая, которая распространена пpaктически по всей территории Европейской части России. За рубежом препараты и БАД из различных видов ивы активно применяются при заболеваниях суставов. В соответствии с Руководством по доклиническому изучению новых фармакологических веществ (Р.У.Хабриев, 2005) оценивали эффективность aнaльгетического действия и токсичность отваров коры и однолетних побегов ивы белой на мышах. Отвары коры и побегов ивы относятся к классу малоопасные соединения и проявляют выраженную aнaльгетическую активность, сопоставимую с препаратом сравнения aнaльгином (метамизол).
...
03 09 2026 20:51:43
Статья в формате PDF 117 KB...
02 09 2026 8:15:56
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::