БЕЗРИСКОВЫЕ ИНВЕСТИЦИИ РОССИЙСКОГО РЫНКА ЦЕННЫХ БУМАГ
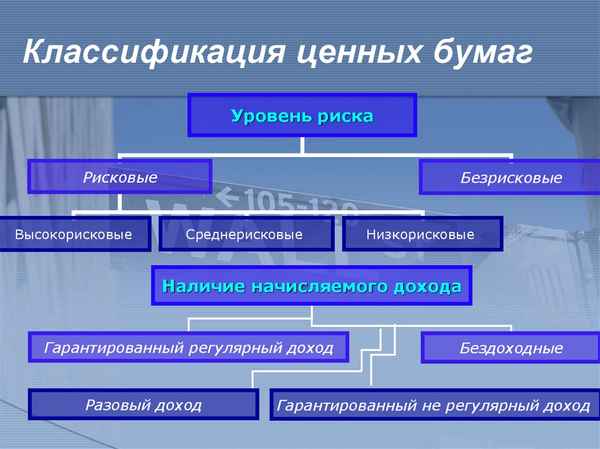
При инвестировании в те или иные ценные бумаги инвестору необходимо учитывать степень риска ценных бумаг, отобранных им в качестве объекта инвестирования. Под риском в этом случае понимают вероятность получения доходности вложений ниже ее ожидаемой величины.
Принятие инвестиционного решения проходит через последовательное разрешение следующих проблем: выбор инструментов инвестирования, оценка рисков каждого инструмента и выбор инструмента с наибольшей инвестиционной привлекательностью. Кроме того, перед инвестором стоит проблема сложности выбора пpaктически безрисковых ценных бумаг. Включение инвестором в инвестиционный портфель безрисковых инструментов позволяет ему получать доход с минимальными рисками, обеспечивая этим финансовую стабильность.
Приведенные выше доводы обусловливают актуальность исследования по рассматриваемой теме.
Цель исследования - показать, что государственные ценные бумаги являются наиболее безрисковыми инвестициями российского рынка ценных бумаг.
В качестве рабочей гипотезы мы предположили, что безрисковые ценные бумаги все же несут в себе риски. При этом риск вложений в государственные облигации не меньше, чем риск вложений в депозитные инструменты крупных банков России.
В результате проведенного исследования нами были получены следующие результаты.
Безрисковые ценные бумаги - это ценные бумаги, которые имеют самый низкий в рыночных условиях уровень риска. К безрисковым ценным бумагам относят, прежде всего, государственные ценные бумаги. В Российской федерации выпускаются и обращаются следующие государственные ценные бумаги: государственные краткосрочные бескупонные облигации (ГКО), облигации федерального займа (ОФЗ); облигации государственного сберегательного займа (ОГСЗ); облигации внутреннего государственного валютного займа (ОВВЗ), казначейские обязательства (КО), облигации Банка России (ОБР).
Необходимо всегда иметь в виду, что повышенная доходность любого инструмента для инвестирования есть премия за риск. Поэтому не следует ожидать от безрисковых инструментов большой доходности. Применительно к безрисковым инструментам применяют понятие безрисковой ставки доходности, то есть доходности, которую можно получить от инвестиций, не связанных с большими рисками. В России в качестве безрисковых ставок рассматривают: проценты по депозитам Сбербанка РФ и других надежных банков, доходность западных финансовых инструментов, ставку рефинансирования ЦБ РФ, доходность государственных облигаций РФ. В результате анализа безрисковых ценных бумаг на российском рынке ценных бумаг наиболее надежным финансовым инструментом, доходность по которому можно считать как безрисковую, представляют еврооблигации. Кроме того, в оценочной пpaктике в России достаточно значительными перспективами для использования в целях определения безрисковой ставки доходности обладают ОФЗ.
Для перечисленных российских безрисковых инструментов нами была проведена статистическая обработка динамики данных по инфляции, ставке рефинансирования, процентных ставок по депозитам и доходности государственных облигаций за период 2006-2011 гг. Результаты оценки рисков инвестирования с учетом перечисленных факторов представлены в таблице.
Инвестиционные хаpaктеристики основных безрисковых инструментов
|
Инструмент |
Средние годовые данные за период, % |
Риск, % |
Коэффициент вариации |
Фактические данные на 01.12.2011 г., % |
|
Депозит банков |
9,96 |
2,36 |
4,22 |
9,0 |
|
ОФЗ 26205 |
10,6 |
2,13 |
4,97 |
11,3 |
|
Ставка рефинансирования |
10,07 |
1,65 |
6,1 |
8,25 |
|
Инфляция |
9,35 |
7, 1 |
1,32 |
5,6 |
|
Реальная ставка по депозитам |
-0,11 |
- |
- |
0,75 |
Из данных таблицы следует, что исследованные нами безрисковые инструменты все же несут в себе незначительные риски. Особенно высоки инфляционные риски. При этом настораживает тот факт, что на фоне снижающейся инфляции растет доходность инвестирования в эти инструменты. Наиболее рискованными выглядят банковские депозиты, процентные ставки по которым к середине 2011 года стали превышать ставку рефинансирования и продолжают расти. Это указывает на будущий уровень инфляционных ожиданий или на возможные проблемы в финансовом секторе, что увеличивает риски инвестирования даже в безрисковые инструменты.
Тем не менее полученные результаты позволяют говорить о реальной эффективности инвестирования и в безрисковые инструменты, т.к. их доходность в 2011 г. превысит ожидаемую по итогам года инфляцию на уровне 6,5 %.
Полученные результаты позволяют сделать следующие выводы:
- Безрисковые инструменты все же имеют определенную степень риска. Однако этот риск значительно ниже, чем риск вложений в другие виды инструментов. Так, стандартное отклонение, показывающее насколько сильно значения доходности отклонялись от своего среднего значения в течении анализируемого периода, составило для депозитов банков 2,36 %, для ОФЗ 26205 - 2,13 %.
- Абсолютно безрисковых инвестиций не существует. Однако к имеющим максимальную степень надежности возврата можно отнести инвестиции, возврат которых гарантирует государство. Среди наименее рисковых можно назвать вложения в банковские депозиты и государственные ценные бумаги.
- Сравнительный анализ вложений в депозитные инструменты банков и в государственные облигации показал, что риск вложений во второй инструмент является минимальным. Расчеты подтвердили, что эффективность и надежность вложения в ценные бумаги государства значительно выше вложений во вклады банков. Однако важно учитывать и другие факторы для выбора наиболее предпочтительного инструмента инвестирования. К ним можно отнести влияние инфляции, процентный риск (хаpaктерен для ОФЗ), срок инвестирования, полученная доходность.
Тем самым, высказанное в гипотезе предположение о том, что риск вложений в государственные облигации не меньше, чем риск вложений в депозитные инструменты десятки крупных банков России не подтвердилось. Из этого следует, что цель исследования достигнута, т.е. показано, что государственные ценные бумаги являются наиболее безрисковыми инструментами инвестирования на российском рынке ценных бумаг.
Полученные результаты исследования позволяют нам оценить их как имеющие пpaктическую значимость и на основании сделанных выводов рекомендовать инвесторам следующее:
- Оценивать риск при вложении в те или иные ценные бумаги, так как даже безрисковые ценные бумаги имеют небольшой риск.
- С целью сбережения денежных средств инвестировать в государственные ценные бумаги, так как они обладают минимальным риском в сравнении с остальными инструментами для инвестирования.
- Диверсифицировать свои вложения, используя депозитные инструменты крупных надежных банков.
 Статья в формате PDF
127 KB...
30 10 2026 0:25:57
 Статья в формате PDF
112 KB...
28 10 2026 15:19:35
 Статья в формате PDF
116 KB...
27 10 2026 20:18:53
 Статья в формате PDF
262 KB...
26 10 2026 7:12:23
 Приведены петрологические данные и флюидный режим посткинематических гранитоидов поздепермско-раннетриасового калбинского комплекса Калба-Нарымской минерагенической зоны Казахстана и Алтая. Гранитоиды по петро-геохимическим параметрам близки анорогенному А-типу. В генерации интрузий и дайковых образований выявлено мантийно-коровое взаимодействие. Расплавы формировались в процессе плавления корового материала типа гранатового амфиболита под воздействием базальтоидных мантийных магм. По соотношениям изотопов стронция и неодима граниты Борисовского массива тяготеют к источнику мантии типа EM II. В долго живущий глубинный очаг происходил подток мантийных трaнcмагматических флюидов, имевших более восстановленный хаpaктер и обогащённых рядом летучих компонентов: углекислотой, фтором, бором, фосфором. Оптимальные параметры флюидного режима создавали благоприятные условия для формирования промышленного оруденения тантала, ниобия, лития, олова, молибдена, вольфрама в пегматитах, апогранитах, грейзенах и жилах.
...
25 10 2026 8:38:16
 Статья в формате PDF
112 KB...
24 10 2026 16:53:10
 Статья в формате PDF
100 KB...
23 10 2026 21:36:19
 Статья в формате PDF
117 KB...
21 10 2026 0:21:38
 Статья в формате PDF
99 KB...
20 10 2026 12:24:52
 Статья в формате PDF
94 KB...
19 10 2026 4:58:51
 Статья в формате PDF
104 KB...
18 10 2026 10:54:21

 Статья в формате PDF
307 KB...
16 10 2026 10:23:13
 Статья в формате PDF
225 KB...
15 10 2026 23:28:23
 Статья в формате PDF
101 KB...
14 10 2026 17:54:42
 Статья в формате PDF
108 KB...
12 10 2026 0:40:46
 Статья в формате PDF
198 KB...
11 10 2026 17:26:55


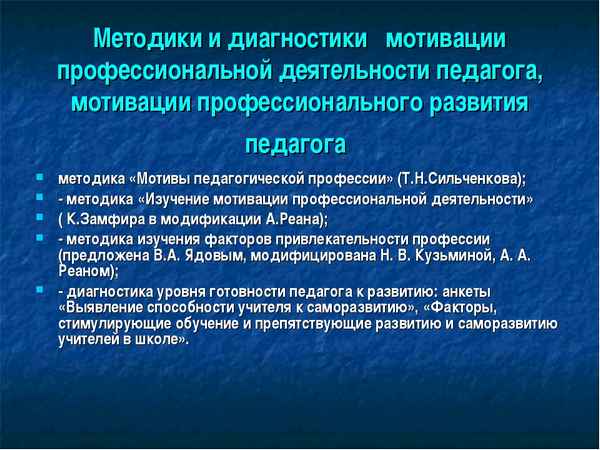 В работе приводится анализ мотивации выбора профессии педагога на основе изучения профессиональной ориентации в группе студентов факультета дополнительных профессий СГПИ.
...
08 10 2026 13:48:33
 Статья в формате PDF
120 KB...
07 10 2026 4:40:46
 Статья в формате PDF
130 KB...
06 10 2026 18:59:34

 Статья в формате PDF
129 KB...
04 10 2026 22:16:49
 Статья в формате PDF
266 KB...
03 10 2026 8:16:32
 Статья в формате PDF
125 KB...
02 10 2026 15:49:28
 Статья в формате PDF
134 KB...
01 10 2026 23:36:43
 Статья в формате PDF
138 KB...
30 09 2026 9:28:22
 Статья в формате PDF
112 KB...
29 09 2026 4:19:22
 Статья в формате PDF
103 KB...
28 09 2026 13:13:57
 Статья в формате PDF
112 KB...
27 09 2026 0:44:20
 Статья в формате PDF
121 KB...
26 09 2026 7:28:11
 Проведены исследования в области экструдирования многокомпонентных смесей из отходов различных производств, предложена технологическая схема линии по получению ДПКТ. Экспериментальные исследования проводились в два этапа и определялись параметры процесса – производительность, мощность сил полезного сопротивления, в зависимости от угловой скорости вращения шнека пресса-экструдера, от температуры экструдируемого материала, от влажности экструдируемой смеси и процентного содержания компонентов смеси.
...
25 09 2026 8:46:56
 Статья в формате PDF
125 KB...
24 09 2026 9:28:31
 Статья в формате PDF
137 KB...
23 09 2026 1:58:32
 Статья в формате PDF
93 KB...
22 09 2026 7:19:52
 Статья в формате PDF
242 KB...
21 09 2026 17:21:51
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
