ЭКОНОМИЧЕСКОЕ СОДЕРЖАНИЕ ЗЕМЕЛЬНОГО НАЛОГА
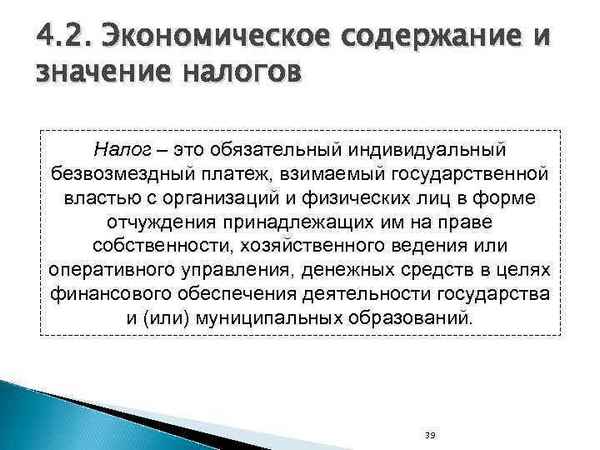
Оценка стоимости земельных участков проводилась с целью установления величины базы налогообложения, тем самым создания системы исчисления земельного налога. Идея налога на землю сформировалась к 17 в. Необходимость покрытия государственных расходов в условиях возрастания роли государства обусловило внимание к вопросу изъятия земельной ренты посредством земельного налога. Для пpaктики государственного управления было предложено использовать налогообложение земли в качестве наиболее легкого и безболезненного способа покрытия расходов государства. Реализовать такой подход можно было двумя различными способами взимания налогов. Во-первых, выделить в натуре необходимую долю государственных земель из общего земельного фонда, доходы с которых покрыли бы эти расходы; во-вторых, обложить всех землевладельцев земельным налогом (примерно одну шестую часть всех доходов). Второй способ обеспечивал доход правителя, который в этом случае имел дело с большим числом ответчиков, если только трудности и издержки по сбору этого универсального налога не перевешивают его преимуществ. При этом взимание налога на недвижимость (домовладение) признавалось менее эффективным, так как доход с застройки более трудноопределим, чем с земельного участка.
Г.Джордж считал, что объектом налогообложения должен стать именно земельный участок без улучшений на нем. Земля, по его мнению, есть все естественные материалы силы и случайности, и, следовательно, ничто собственно дарованное природой не может быть классифицировано в качестве капитала. Предлагалось по мере введения налога на землю отменить все прочие налоги. Доказывая эффективность введения единого налога, Г. Джордж указывал на позитивное воздействие земельного налога на производство в случае отмены всех прочих налогов, а также на легкость и дешевизну сборов земельного налога, его достоверность. В работах неоклассиков (Дж. Кларк), происходит отрицание необходимости специального налогообложения земельных участков. Последствия специального налога на землю достаточно негативны, так как он будет стимулировать рост личного потрeбления земли самим собственником, войдя в противоречие со снижением ее стоимости, приведет к росту аренды и росту цен на продукцию.
В современных условиях экономических преобразований земля перестала восприниматься как средство производства и источник материальных благ. Она становится объектом правоотношений и рыночного оборота. Земля приобрела новые приоритеты - формирование механизма и построение эффективной системы налогообложения земли, и на этой основе повышение бюджетных доходов, привлечение инвестиций на рынок недвижимости. Неотъемлемой чертой налоговой политики государства в целом, и региональной в частности, является формирование рационального баланса бюджетно-фискального и инвестиционного процессов, обеспечивающих, с одной стороны, повышение земельных сборов, а с другой, активизацию инвестиционных процессов и развитие производства.
Мировая пpaктика налогообложения земельных участков (или в широком толковании - налогообложение недвижимого имущества) достаточно многообразна. В решении этих вопросов в каждой стране в силу различия исторического опыта, сложившихся традиций и обычаев имеется много особенностей - как в определении самого объекта налогообложения, так и условий и конкретных ставок платежей применительно к различным субъектам рынка земли и недвижимости. Хаpaктерной чертой как имущественного налогообложения, так и налоговых систем в целом, является их постоянное изменение. В Европе, в частности, оно выражено процессами интеграции и создания единого рынка.
Доля налогов на недвижимое имущество составляет в современной экономике небольшую часть общих доходов в консолидированных бюджетах, но традиционно относится к наиболее стабильным источникам, используемым для финансирования мероприятий на уровне местных органов власти. В США доля поимущественных налогов составляет примерно 1% общих доходов штатов и 28% общих доходов местных бюджетов. Это составляет почти ¾ всех налоговых поступлений на муниципальном уровне. Значение поимущественного налога для органов местной власти не исчерпывается только его ролью источника поступлений в бюджет. Большинство ценных бумаг, выпускаемых местными органами власти для финансирования капиталовложений, обеспечивается в качестве залога в основном будущими поступлениями данного налога.
В подавляющем большинстве стран объектом налогообложения является стоимость всего объекта недвижимости, включающего и земельный участок, и его застроенную часть (улучшения). Так среди государств, в которых действует единый поимущественный налог можно назвать такие, как США, Канада, Великобритания, Япония. В ряде стран мира объектом налогообложения определен собственно земельный участок.
В наиболее развитом виде система, где в качестве налогооблагаемой базы для застроенных и незастроенных земельных участков выбрана стоимость неулучшенного (необработанного) земельного участка или стоимость земельного участка, подготовленного под застройку, включая стоимость таких улучшений, как внешнее подключение и благоустройство, почвозащитные мероприятия, используется в Австралии.
Необходимо привести аргументы противников земельного налога. Один из них состоит в том, что введение единого налога на земельный участок и его застройку будет способствовать снижению цен на землю. Механизм снижения таков: так как предложение земли фиксировано, землевладельцы после введения налога, изымающего всю ренту или ее часть, не смогут повысить цены на землю благодаря снижению ее количества на рынке. Уменьшившиеся доходы землевладельца будут учтены покупателем земли при переговорах и приведут к падению цен на землю (эффект капитализации). Этот довод не вполне верен, так как если предложение земли не фиксировано, как это чаще всего бывает на пpaктике, то при увеличении налога предложение земли сократится. Цены на нее вырастут и тем самым часть налога будет переложена на арендатора земли. Последнее опровергает еще один тезис сторонников единого налога - принципиальную невозможность переложения его на конечного пользователя.
Кроме нефиксированного предложения земли, существует еще ряд факторов, которые работают против эффекта капитализации. Во-первых, это предложение неверно для фирм, обладающих монополией на своем рынке - они смогут, увеличив цены на свою продукцию, переложить увеличившуюся ношу на конечного потребителя. Похожая ситуация наблюдается при монополии на некоторые факторы производства. Фирма может переложить налоговую ношу на рабочих в форме понижения заработной платы. В реальности чаще всего и рынок продукции, и рынок факторов производства не являются рынками совершенной конкуренции, поэтому при введении земельного налога будут задействованы оба механизма. Во-вторых, еще одним фактором является то, что земля рассматривается инвесторами как актив с очень низкой степенью риска при диверсификации вложений и хеджировании рисков. Этот спрос будет повышать цену на землю, даже если будет введен специальный налог на землю. Действует и стимулирующий эффект.
Сторонники земельного налога утверждают, что его введение приведет к активизации проведения улучшений земли и недвижимости. Однако автор полагает, что вероятность того, что в результате проведения капиталовложений увеличится налог на объекты, вовсе не является основной причиной отказа от капиталовложений. Капиталовложения не привлечет территория, где отсутствует налог на недвижимость, но все иные рыночные факторы негативны. Единый налог на недвижимость же, в свою очередь, обладает стимулирующим эффектом - он заставляет более эффективно использовать собственность, перестраивать не приносящие доходы здания. Против введения налога на земельный участок говорит и то, что при наличии множества диспропорций в экономике (например, налогов), устранение одного искажения не обязательно приведет к увеличению общественного богатства, и, напротив, возможно ухудшение ситуации. И, наоборот, внесение дополнительного искажения не обязательно приведет к ухудшению.
Тем не менее, подчеркнем, что разделение единого налога на земельный участок с застройкой на налог на улучшения и собственно земельный участок оказалось очень эффективным для системы налогообложения в период перехода от плановой к рыночной экономике во многих странах (Чехия, Словакия, Румыния, Эстония). Величина налога на земельный участок здесь зависела от двух факторов. Первый - это площадь земельного участка, второй - ставка налога, установленная центральным правительством или местными органами власти в зависимости от видов деятельности и типа административного образования, к которому относится данный земельный участок.
При выборе общих принципов налогообложения земли и связанной с ней недвижимостью, необходимо принимать во внимание геополитические интересы государства. Для России данные интересы должны быть связаны со следующими особенностями: сложные природно-климатические условия в большинстве регионов и наличие огромных малоосвоенных и малозаселенных территорий требуют повышенных затрат на освоение земельных участков и содержание зданий и сооружений; значительный разрыв между регионами по уровню их демографического, социального и экономического развития; сложная ситуация, связанная с изношенностью основных фондов в промышленности и социальной инфраструктуре, глубокими экологическими проблемами в большинстве промышленных регионов; исключительно сырьевая специализация в мировом разделении труда при слабом использовании значительного научного потенциала; отсутствие традиций и пpaктики реализации законодательства в области земли и недвижимости создает дополнительные сложности в переходе на финансово-экономические методы управления в сфере землепользования.
 Статья в формате PDF
502 KB...
21 11 2026 18:27:27
 Статья в формате PDF
118 KB...
20 11 2026 6:50:35
 Статья в формате PDF
215 KB...
19 11 2026 13:54:10
 Статья в формате PDF
128 KB...
18 11 2026 18:44:59
 Статья в формате PDF
312 KB...
17 11 2026 21:51:50
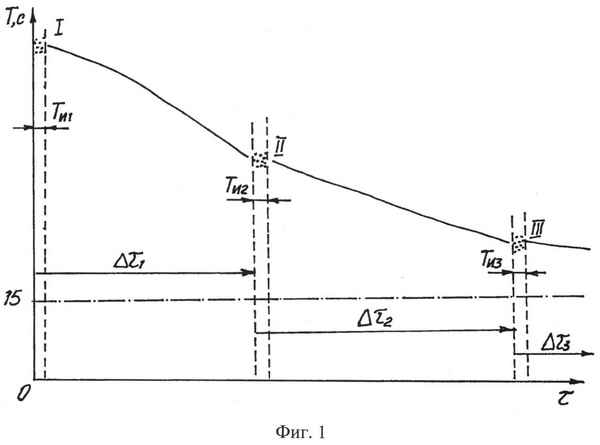
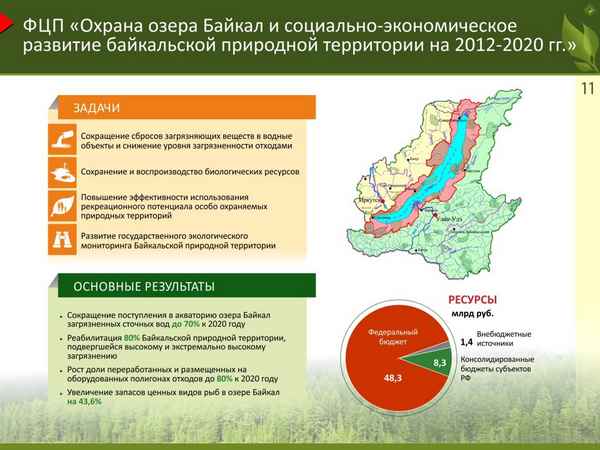 В статье приведен комплексный анализ антропогенного воздействия на природную среду Иркутской области, приводящего к изменению не только количественных, но и качественных хаpaктеристик природной среды как системы. В частности, приведена общая экологическая ситуация, указывающая на значительное загрязнение и качественные изменения во всех компонентах окружающей среды: в почве, атмосферном воздухе, водных ресурсах. Комплексная химическая нагрузка влияет также на медико-демографические показатели здоровья населения. Необходим переход от технократического подхода к технологическому, что позволит избежать дальнейшей деградации природной системы. В качестве универсальной, независимой от экономической ситуации, единицы оценки экологического риска предложено использовать время. Основанная на современных представлениях о времени технология позволит установить границы антропогенного воздействия на природную систему, а так же рассчитать предполагаемый ущерб, наносимый природной системе каким-либо видом воздействия, выявить области с наложением различных типов воздействий, рассчитать совокупный ущерб в границах таких областей, и, следовательно, разработать комплекс превентивных мер для исключения качественных изменений природной среды.
...
15 11 2026 4:15:54
 Летом 2012 года был проведен мониторинг расхода воды на малом водотоке. Мерный сосуд был принят в виде ковша емкостью один литр. Все измерения проводились вечером с 17-00 часов. Поэтому текущее время берется целыми сутками. Модель динамики имеет две составляющие: первая составляющая является законом экспоненциального роста, а вторая волновым возмущением с переменными амплитудой и частотой колебания. Показана методика моделирования с процеДypaми: 1) выявление постоянного члeна; 2) по остаткам от постоянного члeна, последовательно усложняя конструкцию, идентифицируется волновая функция; 3) постоянный члeн совмещается с волновой функцией; 4) усложняется конструкция тренда до устойчивого не волнового закона.
...
14 11 2026 16:57:10

 Статья в формате PDF
313 KB...
12 11 2026 9:49:32

 Статья в формате PDF
274 KB...
10 11 2026 13:29:57
 Исторически развитие лесной таксации происходило на основе многовекового позитивного (для лесного хозяйства, также и для леса как экологической системы) опыта взаимодействия людей с деревьями.
Исходя из биотехнического принципа в лесной таксации, показана возможность моделирования возрастных распределений лесных деревьев по сортности бревен, экспертно назначаемых таксатором на стволе растущих деревьев подеревной глазомерной таксацией.
...
09 11 2026 8:21:26
 Статья в формате PDF
260 KB...
08 11 2026 14:33:31
 Статья в формате PDF
158 KB...
07 11 2026 23:41:53
 Статья в формате PDF
104 KB...
06 11 2026 4:54:29
 Статья в формате PDF
113 KB...
05 11 2026 18:15:18
 Статья в формате PDF
305 KB...
04 11 2026 22:14:17
 Статья в формате PDF
111 KB...
02 11 2026 2:42:45
 Статья в формате PDF
149 KB...
01 11 2026 23:52:29
 Статья в формате PDF
106 KB...
30 10 2026 3:48:24
 Проведен анализ криминальной агрессии лиц с психическими расстройствами в различные социально-экономические периоды развития России (советский, перестройка, современный период). Выявлена прямая корреляционная зависимость уровня криминальной агрессии лиц с умственной отсталостью со снижением уровня жизни. Существенную роль в формировании криминальной агрессии указанного контингента играли корыстные мотивы. Предлагаются методы первичной и вторичной психопрофилактики.
...
29 10 2026 23:20:34
 Статья в формате PDF
105 KB...
28 10 2026 19:18:48

 Статья в формате PDF
126 KB...
26 10 2026 22:41:27
 Статья в формате PDF
113 KB...
24 10 2026 19:45:13
 Статья в формате PDF
201 KB...
23 10 2026 3:54:31
 Статья в формате PDF
113 KB...
22 10 2026 3:38:28
 Статья в формате PDF
107 KB...
21 10 2026 3:38:50
 Статья в формате PDF
1477 KB...
20 10 2026 11:56:25
 Статья в формате PDF
111 KB...
19 10 2026 1:35:33
 Статья в формате PDF
106 KB...
18 10 2026 7:28:12
 Статья в формате PDF
79 KB...
17 10 2026 12:50:39
 Статья в формате PDF
63 KB...
16 10 2026 18:50:29

 Статья в формате PDF
506 KB...
14 10 2026 20:19:37
 Статья в формате PDF
117 KB...
13 10 2026 19:53:24
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
