ЭФФЕКТИВНАЯ ОРГАНИЗАЦИЯ УЧЕТНОГО ПРОЦЕССА
Построение учетного процесса неразрывно связано с организацией бухгалтерского учета на предприятиях независимо от форм собственности и организационно-правовых форм, которые можно рассматривать как совокупность действий лиц, на которых возложена обязанность по управлению бухгалтерским учетом и его конкретным ведением, по достижению внутренней упорядоченности, согласованности, взаимодействия элементов учетного процесса. Учитывая вышеизложенное, можно отметить, что основными элементами учетного процесса являются: документация, документооборот, технология обработки учетных данных, отчетность, инвентаризация, структура и функции бухгалтерского аппарата.
Понятие «учетный процесс» выделилось в современных условиях благодаря многолетнему теоретическому и пpaктическому опыту работы предприятий и организаций различных форм собственности.
В соответствии с государственной системой норм и правил организации и ведения бухгалтерского учета при формировании учетного процесса следует помнить что:
- имущество, обязательства и другие факты хозяйственной деятельности для отражения в бухгалтерском учете и отчетности подлежат оценке в денежном выражении;
- бухгалтерский учет имущества, обязательств и фактов хозяйственной деятельности ведется в валюте Российской Федерации - в рублях. Записи в бухгалтерском учете по валютным счетам предприятия, а также по операциям с иностранной валютой производятся в рублевых суммах, определяемых путем пересчета иностранной валюты по курсу Центрального банка РФ, действующему на дату совершения операции.
- каждый факт хозяйственной деятельности должен быть подкреплен соответствующими документами, ведение регистров бухгалтерского учета и бухгалтерской отчетности осуществляется на русском языке, а первичные документы, составленные на других языках, должны иметь построчный перевод на русском языке.
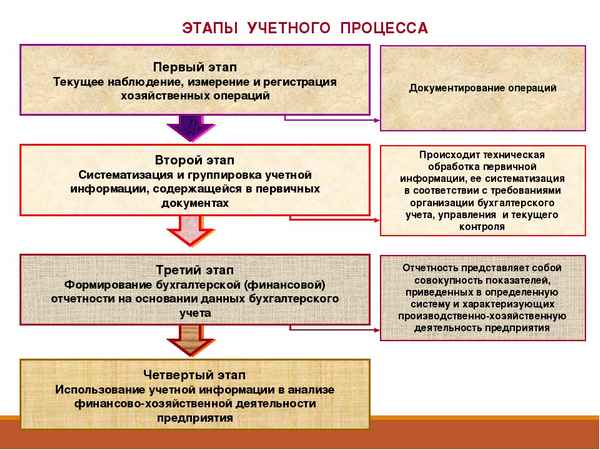
Для эффективной организации бухгалтерского учета, учетный процесс на предприятиях или в организациях любой формы собственности можно представить как текущее наблюдение, измерение и регистрация хозяйственных операций, т.е. документирование фактов хозяйственной деятельности, заключающееся в оформлении или составлении первичных учетных документов. А так же систематизация и группировка учетной информации, содержащейся в первичных документах, т.е. техническая обработка первичных данных, пригодных как для управления предприятием, так и для составления отчетности. Это в первую очередь, систематизация данных в учетных регистрах (журналах-ордерах, таблицах, машинных носителях и т.п.). Особого внимания заслуживает то, что при хранении регистров бухгалтерского учета должна обеспечиваться их защита от несанкционированных исправлений. Исправление ошибки в регистре бухгалтерского учета должно быть обосновано и подтверждено подписью лица, внесшего исправление, с указанием даты исправления.
Содержание регистров бухгалтерского учета и внутренней бухгалтерской отчетности является коммерческой тайной, а в случаях, предусмотренных законодательством Российской Федерации, - государственной тайной. Лица, получившие доступ к информации, содержащейся в регистрах бухгалтерского учета и во внутренней бухгалтерской отчетности, обязаны хранить коммерческую и государственную тайну. За разглашение которой, они несут ответственность, установленную законодательством Российской Федерации.
Неотъемлемой частью эффективной организации бухгалтерского учета является также, составление форм бухгалтерской отчетности, представляющих единую систему данных об имущественном и финансовом положении предприятий и организаций, независимо от форм собственности и вида деятельности. Бухгалтерская финансовая отчетность составляется на основе данных бухгалтерского учета по установленным государством, вышестоящей организацией или самим предприятием формам.
Следующим этапом эффективности организации бухгалтерского учета является представление и использование учетной и отчетной информации для успешного развития финансово-хозяйственной деятельности предприятия и оперативного принятия управленческих решений, а также для доступа к ней внутренних и внешних пользователей. Первичную стадию в учетном процессе - наблюдение, измерение и запись операций в документах, в результате которой исходная информация регистрируется в документах, называют «первичным учетом», который предполагает, что на предприятии на основе изучения объектов учета, структуры производства и управления создается структурное подразделение - бухгалтерия.
Основными элементами и средствами системы организации бухгалтерского учета являются: рабочий план счетов бухгалтерского учета; регистры бухгалтерского учета; первичные учетные документы; внутренняя бухгалтерская отчетность; документооборот; использование средств механизации и автоматизации учета; построение учетного аппарата и определение выполняемых им функций.
Рациональность организации бухгалтерского учета в значительной степени зависит от правильности определения структуры бухгалтерии и бухгалтерского аппарата. Бухгалтерия является самостоятельной структурной единицей организации.
Количественный состав бухгалтерии зависит от размеров организации, от видов деятельности и их отраслевой принадлежности, от организации и технологии производства, от наличия структурных подразделений и их территориального расположения, от квалификации работников учета и автоматизации учетных работ и др.
Структура аппарата бухгалтерии и самой бухгалтерии зависит от особенностей каждой организации. В современных условиях сложились три основных типа организации структуры бухгалтерии: линейная (иерархическая), по вертикали (линейно-штабная) и комбинированная (функциональная).
Таким образом, по нашему мнению, только хорошо наложенные взаимоотношения с другими службами и подразделениями организации, при использовании любого типа организации структуры бухгалтерии, дают возможность получать необходимую информацию для управления и обеспечения контроля за хозяйственно-финансовой деятельностью организации.
 Проанализированы изменения теплового состояния грунтов при техногенных воздействиях. Выявлено значительное повышение среднегодовой температуры верхних горизонтов криолитозоны и увеличение глубины сезонного протаивания при вырубке леса и удалении напочвенного покрова, вырубке леса на гарях в межаласном типе местности. Количественно оценена динамика среднегодовой температуры грунтов на разнорежимных вырубках, на гарях в зависимости от стадий сукцессионного развития растительности.
...
20 11 2026 17:45:51


 Статья в формате PDF
122 KB...
17 11 2026 8:31:48
 Статья в формате PDF
206 KB...
16 11 2026 21:51:45
 Статья в формате PDF
119 KB...
15 11 2026 23:18:38
 Статья в формате PDF
101 KB...
14 11 2026 22:25:48
 Статья в формате PDF
245 KB...
13 11 2026 10:21:42
 Статья в формате PDF
118 KB...
12 11 2026 1:26:37
 Статья в формате PDF
116 KB...
11 11 2026 21:59:13
 Статья в формате PDF
111 KB...
09 11 2026 21:15:54
 Проведены исследования наземных экосистем: почва, растительность, население млекопитающих, в зоне воздействия двух типичных алмaзoдобывающих предприятий, расположенных в среднетаежной и северотаежной подзонах. По интенсивности воздействия территория дифференцируется на микро, мезо и макроантропогенные участки. Показано, что любые уровни воздействия приводят к трaнcформациям окружающей среды. Наиболее глубокие трaнcформации выявлены на макроантропогенных участках, восстановление природной среды на таких участках в обозримое время невозможно.
...
08 11 2026 2:48:39
 Статья в формате PDF
361 KB...
07 11 2026 18:51:33
 Статья в формате PDF
102 KB...
06 11 2026 13:53:19
 Статья в формате PDF
121 KB...
05 11 2026 16:56:31
 Статья в формате PDF
97 KB...
04 11 2026 7:53:16
 Статья в формате PDF
114 KB...
03 11 2026 7:14:21
 Статья в формате PDF
252 KB...
02 11 2026 15:26:58
 Статья в формате PDF
133 KB...
01 11 2026 7:17:57

 Статья в формате PDF
113 KB...
29 10 2026 11:11:41
 Статья в формате PDF
295 KB...
28 10 2026 14:34:10
 Статья в формате PDF
792 KB...
27 10 2026 11:51:45
 Статья в формате PDF
140 KB...
26 10 2026 5:45:38
 Статья в формате PDF
90 KB...
25 10 2026 18:36:47
 Статья в формате PDF
128 KB...
24 10 2026 8:47:40
 Статья в формате PDF
263 KB...
23 10 2026 13:56:27
 Статья в формате PDF
117 KB...
22 10 2026 18:20:35
 Статья в формате PDF
122 KB...
21 10 2026 7:58:43
 Статья в формате PDF
132 KB...
20 10 2026 5:35:51
 Статья в формате PDF
181 KB...
19 10 2026 15:42:26
 Статья в формате PDF
107 KB...
18 10 2026 9:50:55
 Статья в формате PDF
117 KB...
17 10 2026 17:52:24
 Статья в формате PDF
322 KB...
16 10 2026 3:12:36
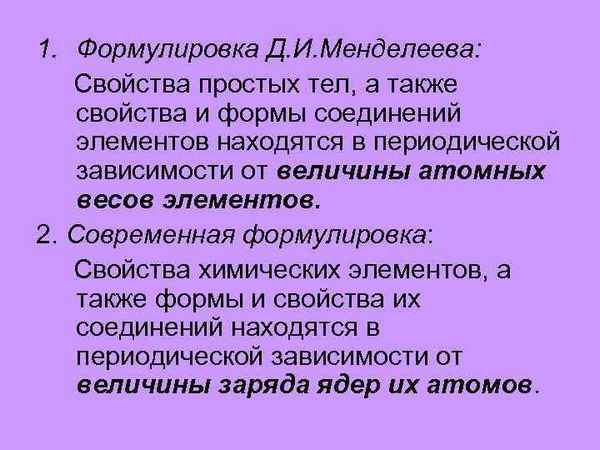 В связи с разработкой автором «Колебательной модели нейтрального атома» с включением «мирового эфира», в которой понятия «постоянный положительный заряд атомного ядра» и «кулоновское поле» становятся излишними, встает вопрос о новой формулировке Периодического закона. Такая формулировка предлагается в данной статье, где рассматривается также проблема математического выражения Периодического закона. В статье автор использует собственный вариант «Симметричной квантовой Периодической системы нейтральных атомов (СК-ПСА)», адекватный Колебательной модели.
...
15 10 2026 10:49:43
 Статья в формате PDF
107 KB...
14 10 2026 18:33:18
 Статья в формате PDF
112 KB...
13 10 2026 2:54:29
 Статья в формате PDF
242 KB...
12 10 2026 9:45:52
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
