ФИНАНСОВЫЙ ЛЕВЕРИДЖ И ЕГО ЗНАЧЕНИЕ В УПРАВЛЕНИИ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТЬЮ ПРЕДПРИЯТИЯ

Термин «леверидж» представляет собой заимствование американского термина «leverage», достаточно широко используемого в отечественной специальной литературе; отметим, что в Великобритании для той же цели применяется термин «gearing». В некоторых монографиях используют термин «рычаг», что, по мнению некоторых экономистов, вряд ли следует считать удачным даже в лингвистическом смысле, поскольку в буквальном переводе с английского рычагом является «lever», но никак не «leverage» (с английского «действие рычага»).
В экономике, а точнее в менеджменте под словом леверидж понимают процесс управления активами и пассивами предприятия, направленный на возрастание (на увеличение) прибыли. Леверидж в приложении к финансовой сфере тpaктуется как определенный фактор, небольшое изменение которого может привести к существенному изменению результатов.
Прибыль - наиболее простая и одновременно наиболее сложная экономическая категория. Являясь главной движущей силой рыночной экономики, она обеспечивает интересы государства, собственников и персонала предприятия. Поэтому одной из актуальных задач современного этапа развития экономики является овладение руководителями и финансовыми менеджерами современными методами эффективного управления формированием прибыли в процессе производственной, инвестиционной и финансовой деятельности предприятия.
Грамотное, эффективное управление формированием прибыли предусматривает построение на предприятии соответствующих организационно‒методических систем обеспечения этого управления, знание основных механизмов формирования прибыли, использование современных методов её анализа и планирования. Одним из основных механизмов реализации этой задачи является финансовый леверидж.
Финансовый леверидж хаpaктеризует использование предприятием заемных средств, которые влияют на измерение коэффициента рентабельности собственного капитала. Финансовый леверидж представляет собой объективный фактор, возникающий с появлением заемных средств в объеме используемого предприятием капитала, позволяющий ему получить дополнительную прибыль на собственный капитал.
Показатель, отражающий уровень дополнительно генерируемой прибыли на собственный капитал при различной доле использования заемных средств, называется эффектом финансового левериджа. Он рассчитывается по следующей формуле:
ЭФЛ = (1 ‒ Снп) × (КВРа ‒ ПК) х ЗК/СК,
где ЭФЛ - эффект финансового левериджа, заключающийся в приросте коэффициента рентабельности собственного капитала, %;
Снп - ставка налога на прибыль, выраженная десятичной дробью; КВРа - коэффициент валовой рентабельности активов (отношение валовой прибыли к средней стоимости активов), %;
ПК - средний размер процентов за кредит, уплачиваемый предприятием за использование заемного капитала, %;
ЗК - средняя сумма используемого предприятием заемного капитала;
СК - средняя сумма собственного капитала предприятия.
Механизм формирования эффекта финансового леверижда рассмотрим на следующем примере (таблица):
Таблица (руб.)
Формирование эффекта финансового левериджа
|
№№ пп. |
Показатели |
Предприятие |
||
|
«А» |
«Б» |
«В» |
||
|
1 |
2 |
3 |
4 |
5 |
|
1 |
Средняя сумма всего используемого капитала (активов) за анализируемый период |
300000 |
300000 |
300000 |
|
2 |
Средняя сумма собственного капитала |
300000 |
250000 |
150000 |
|
3 |
Средняя сумма заемного капитала |
‒ |
50000 |
150000 |
|
4 |
Сумма валовой прибыли (без учёта расходов по уплате процентов за кредит) |
60000 |
60000 |
60000 |
|
5 |
Коэффициент валовой рентабельности активов (без учёта расходов по уплате процентов за кредит), % |
20 |
20
|
20 |
|
6 |
Средний уровень процентов за кредит, % |
15 |
15 |
15 |
|
7 |
Сумма процентов за кредит, уплаченная за использование заемного капитала (п.3×п.6):100 |
‒ |
7500 |
22500 |
|
8 |
Сумма валовой прибыли предприятия с учетом расходов по уплате процентов за кредит (п.4 ‒ п.7) |
60000 |
52500 |
37500 |
|
9 |
Ставка налога на прибыль, выраженная десятичной дробью |
0,35 |
0,35 |
0,35 |
|
10 |
Сумма налога на прибыль (п.8×п.9) |
21000 |
18375 |
13125 |
|
11 |
Сумма чистой прибыли, остающейся в распоряжении предприятия после уплаты налога (п.8 ‒ п.10) |
39000
|
34125
|
24375
|
|
12 |
Коэффициент рентабельности собственного капитала или коэффициент финансовой рентабельности, % (п.11×100):п.2 |
13,00 |
13,65 |
16,25 |
|
13 |
Прирост рентабельности собственного капитала в связи с использованием заемного капитала, в % (по отношению к предприятию «А») |
- |
0,65 |
3,25 |
Анализ приведенных данных позволяет увидеть, что по предприятию «А» эффект финансового левериджа отсутствует, так как оно не использует в своей хозяйственной деятельности заемный капитал.
По предприятию «Б» эффект финансового левериджа составляет:
Соответственно по предприятию «В» этот показатель составляет:
Из результатов проведенных расчетов видно, что чем выше удельный вес заемных средств в общей сумме используемого предприятием капитала, тем больший уровень прибыли оно получает на собственный капитал. Вместе с тем необходимо обратить внимание на зависимость эффекта финансового левериджа от соотношения коэффициента рентабельности активов и уровня процентов за использование заемного капитала. Если коэффициент валовой рентабельности активов больше уровня процентов за кредит, то эффект финансового левериджа положительный. При равенстве этих показателей эффект финансового левериджа равен нулю. В случае же превышения уровня процентов за кредит над коэффициентом валовой рентабельности активов эффект финансового левериджа получается отрицательным.
Приведенная формула расчета эффекта финансового леверижда позволяет выделить в ней три основные составляющие:
1. Налоговый корректор финансового левериджа (1 - Снп), который показывает, в какой степени проявляется эффект финансового левериджа в связи с различным уровнем налогообложения прибыли.
2. Дифференциал финансового левериджа (КВРа ‒ ПК), который хаpaктеризует разницу между коэффициентом валовой рентабельности активов и средним размером процента за кредит.
3. Коэффициент финансового левериджа (ЗК/СК), который хаpaктеризует сумму заемного капитала, используемого предприятием, в расчете на единицу собственного капитала.
Налоговый корректор финансового левериджа пpaктически не зависит от деятельности предприятия, так как ставка налога на прибыль устанавливается законодательно.
Дифференциал финансового левериджа является главным условием, формирующим положительный эффект финансового левериджа. Этот эффект проявляется только в том случае, если уровень валовой прибыли, генерируемый активами предприятия, превышает средний размер процента за используемый кредит. Чем выше положительное значение дифференциала финансового левериджа, тем выше при прочих равных условиях будет его эффект. В связи с высокой динамичностью этого показателя он требует постоянного мониторинга в процессе управления эффектом финансового левериджа. Прежде всего, в период ухудшения конъюнктуры финансового рынка стоимость заемных средств может резко возрасти, превысив уровень валовой прибыли, генерируемой активами предприятия. Кроме того, снижение финансовой устойчивости предприятия в процессе повышения доли используемого заемного капитала приводит к увеличению риска его банкротства, что вынуждает кредиторов увеличивать уровень ставки процента за кредит с учетом включения в нее премии за дополнительный финансовый риск. При определенном уровне этого риска (а, соответственно, и уровне общей ставки процента за кредит) дифференциал финансового левериджа может быть сведен к нулю (при котором использование заемного капитала не даст прироста рентабельности собственного капитала), и даже иметь отрицательную величину (при которой рентабельность собственного капитала снизится, так как часть чистой прибыли, генерируемой собственным капиталом, будет уходить на формирование используемого заемного капитала по высоким ставкам процента). Таким образом, отрицательное значение дифференциала финансового левериджа всегда приводит к снижению коэффициента рентабельности собственного капитала. В этом случае использование предприятием заемного капитала дает отрицательный эффект.
Коэффициент финансового левериджа является тем рычагом, который вызывает положительный или отрицательный эффект, получаемый за счет соответствующего его дифференциала. При положительном значении дифференциала любой прирост коэффициента финансового левериджа будет вызывать еще больший прирост коэффициента рентабельности собственного капитала, а при отрицательном значении дифференциала прирост коэффициента финансового левериджа будет приводить к еще большему темпу снижения коэффициента рентабельности собственного капитала. Иными словами, прирост коэффициента финансового левериджа вызывает еще больший прирост его эффекта (положительного или отрицательного в зависимости от положительной или отрицательной величины дифференциала финансового левериджа).
Таким образом, леверидж - это сложная система управления активами и пассивами предприятия. Любое предприятие стремится к достижению двух основных целей своей деятельности - увеличение прибыли и увеличению стоимости самого предприятия. В этих условиях леверидж становится тем инструментом, который позволяет достичь данные цели, посредством влияний на изменения соотношений и рентабельности собственного и заемного капитала.
Список литературы
- Александер Г.Д., Бейли Д.В., Шарп У.Ф. Инвестиции. - М.: Инфра - М, 2004. - с. 1028.
- Басовский Л.Е. Финансовый менеджмент. М.: Инфра - М, 2005. - с. 240.
- Керимов В.Э., Батурин В.М. Финансовый леверидж как эффективный инструмент управления финансовой деятельностью предприятия//Менеджмент в России и за рубежом. - 2000.- №2.
 Статья в формате PDF
152 KB...
21 11 2026 4:46:29
 Статья в формате PDF
141 KB...
20 11 2026 22:24:41
 Статья в формате PDF
205 KB...
19 11 2026 6:15:48
 Статья в формате PDF
121 KB...
18 11 2026 7:49:35
 Статья в формате PDF
192 KB...
17 11 2026 17:32:31
 Статья в формате PDF
115 KB...
15 11 2026 16:31:29
 Статья в формате PDF
104 KB...
14 11 2026 3:49:43
 Статья в формате PDF
289 KB...
13 11 2026 16:43:18
 Статья в формате PDF
300 KB...
12 11 2026 17:27:47
 Статья в формате PDF
128 KB...
11 11 2026 6:32:41
 Статья в формате PDF
97 KB...
10 11 2026 19:53:22
 Статья в формате PDF
98 KB...
09 11 2026 1:23:55
 Статья в формате PDF
102 KB...
08 11 2026 1:40:56
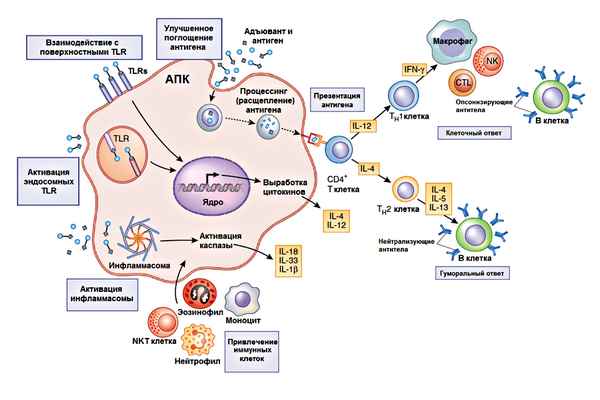 По мере прогрессирования ВИЧ-инфекции наблюдается дисбаланс в выработке цитокинов, хаpaктеризующийся переключением Тh-1 ответа на Тh-2. Это, в свою очередь, приводит к прогрессированию иммуносупрессии и развитию оппортунистических инфекций. Определено, что IFN-γ, IL-2, IL-4, IL-10 и TGFβ могут обладать разнонаправленным действием в зависимости от локальных условий. Оценка иммунологических параметров может определять прогноз развития заболевания и коpрегировать интенсивность противовирусной терапии.
...
07 11 2026 17:59:19
 Статья в формате PDF
63 KB...
06 11 2026 13:41:41
 Статья в формате PDF
256 KB...
05 11 2026 14:33:11
 Статья в формате PDF
119 KB...
04 11 2026 10:53:26
 Статья в формате PDF
105 KB...
03 11 2026 21:24:54
 Статья в формате PDF
129 KB...
02 11 2026 20:14:22
 Статья в формате PDF
127 KB...
01 11 2026 22:30:57
 Статья в формате PDF
101 KB...
31 10 2026 20:51:25
 Статья в формате PDF
125 KB...
30 10 2026 16:10:42
 Статья в формате PDF
111 KB...
29 10 2026 15:12:29
 Статья в формате PDF
310 KB...
28 10 2026 4:31:57
 Статья в формате PDF
795 KB...
27 10 2026 9:22:25
 Статья в формате PDF
117 KB...
26 10 2026 7:44:28
 Статья в формате PDF
103 KB...
25 10 2026 19:48:32
 Статья в формате PDF
135 KB...
24 10 2026 19:10:44
 Статья в формате PDF
257 KB...
22 10 2026 14:54:13
 В статье приведен комплексный анализ антропогенного воздействия на природную среду Иркутской области, приводящего к изменению не только количественных, но и качественных хаpaктеристик природной среды как системы. В частности, приведена общая экологическая ситуация, указывающая на значительное загрязнение и качественные изменения во всех компонентах окружающей среды: в почве, атмосферном воздухе, водных ресурсах. Комплексная химическая нагрузка влияет также на медико-демографические показатели здоровья населения. Необходим переход от технократического подхода к технологическому, что позволит избежать дальнейшей деградации природной системы. В качестве универсальной, независимой от экономической ситуации, единицы оценки экологического риска предложено использовать время. Основанная на современных представлениях о времени технология позволит установить границы антропогенного воздействия на природную систему, а так же рассчитать предполагаемый ущерб, наносимый природной системе каким-либо видом воздействия, выявить области с наложением различных типов воздействий, рассчитать совокупный ущерб в границах таких областей, и, следовательно, разработать комплекс превентивных мер для исключения качественных изменений природной среды.
...
21 10 2026 22:29:11
 Статья в формате PDF
99 KB...
20 10 2026 5:14:18
 Статья в формате PDF
114 KB...
19 10 2026 16:46:13

 Статья в формате PDF
130 KB...
17 10 2026 4:51:59
 Статья в формате PDF
121 KB...
16 10 2026 11:25:10
 Статья в формате PDF
123 KB...
15 10 2026 0:14:29
 Статья в формате PDF
276 KB...
14 10 2026 9:46:23
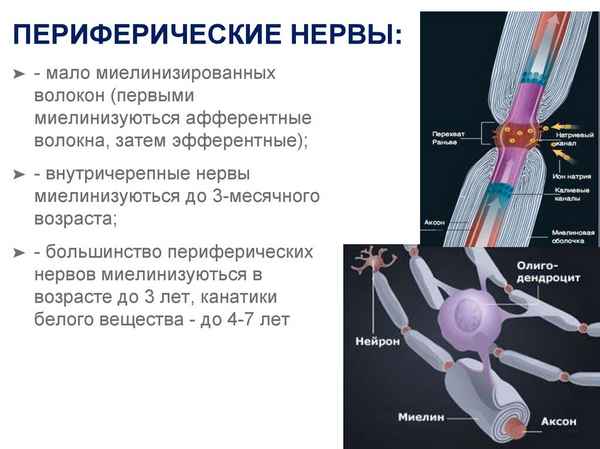 Изучены коррелятивные взаимоотношения внутриствольной структуры и деформативно-прочностных свойств срединных, локтевых и седалищных нервов трупов людей обоего пола в возрасте от 21 до 60 лет. Установлено, что на стадии малых деформаций основными структурными компонентами нервов, определяющими их прочность и упругость, являются эластические и коллагеновые волокна соединительнотканных оболочек, преимущественно эпиневрия. Причем роль коллагена с возрастом увеличивается вследствие его накопления и снижения порога компенсации продольных растяжений. При больших деформациях прочность и жесткость нервов детерминируются, преимущественно, нервными волокнами и, в меньшей степени, соединительной тканью оболочек. В момент разрыва, так же как и при пластической деформации, прочность и жесткость нервов определяются в большей степени нервными волокнами и, в меньшей степени, коллагеновыми волокнами эпиневрия и периневрия.
...
13 10 2026 11:23:12
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
