Результаты внедрения бюджетирования в российских компаниях
1. Повышение маржинального дохода как следствие реструктуризации продуктовой линейки. Подавляющее большинство компаний распределяют косвенные расходы «котловым» способом, что приводит к искажению реальной доходности отдельных продуктов компании. Пересмотрев базы распределения общецеховых и общепроизводственных расходов, можно получить совершенно противоположную картину: те продукты, которые предприятие считало наиболее доходными, в реальности могут оказаться менее доходными или даже убыточными. Таким образом, достоверные отчеты о реальной доходности отдельных продуктов позволяют более корректно подходить к формированию ассортиментной и ценовой политики предприятия.
2. Повышение маржинального дохода как следствие реструктуризации политики ценообразования. Как правило, компания дорожит наиболее крупными клиентами. Действительно, как правило, только несколько клиентов обеспечивают в совокупности более 50% объема продаж компании. Однако, когда все прямые и косвенные расходы, связанные с каждым клиентом, распределены корректно, может оказаться, что данные клиенты приносят лишь незначительную часть прибыли компании. Имея достоверные отчеты о доходности отдельных клиентов, можно более обоснованно подходить к политике работы с ними.
3. Сфокусированная система мотивации сотрудников отдела продаж. Одним из наиболее эффективных инструментов по управлению продажами является формализация ответственности менеджеров по продажам в рамках исполнения бюджетов продаж. В случае, когда каждый сотрудник отдела продаж имеет план продаж с детализацией до уровня клиентов, упрощается анализ выполнения бюджета продаж. У каждого сотрудника есть конкретный план на следующий период; оценка сотрудников уже базируется на показателях выполнения плана продаж, что позволяет:
- осуществлять обоснованную ротацию сотрудников коммерческих подразделений;
- осуществлять привязку компенсации менеджеров по продажам не столько к объему продаж, сколько к маржинальной прибыли;
- проводить специальные программы по стимулированию продаж наиболее рентабельных продуктов и каналов дистрибьюции.
4. Снижение производственной себестоимости за счет бюджетирования общепроизводственных/общецеховых расходов. Планирование накладных производственных расходов выявляет многие непроизводительные затраты, которые осуществляются де-факто, но не создают дополнительную ценность для компании.
5. Снижение производственной себестоимости за счет пересмотра нормативов и технологических карт. Постановка управленческого учета на промышленном предприятии невозможна без внедрения оперативного производственного учета. Один из необходимых шагов в рамках производственного учета - пересмотр технологических карт и нормативов, большая часть которых сохранилась с советских времен. Искаженные нормативы покрывают хищения и прочие злоупотрeбления на производстве.
6. Изменения в структуре запасов готовой продукции и материалов. Несмотря на избитость фразы «спрос определяет предложение», производство многих предприятий определяется планом производства, а не планом продаж. Результатом этого являются, с одной стороны, излишки на складе невостребованных потребителями товаров, а с другой - нехватка необходимой продукции. Решением данной проблемы является жесткая связь бюджета продаж с бюджетом производства, что требует не только понимания процесса планирования продаж производственными менеджерами, но и специфики производственного процесса коммерческими сотрудниками. Результат слаженной и согласованной работы коммерческой и производственных служб - это снижение неликвидных запасов и вероятности отсутствия на складе востребованной продукции. В результате внедрения на предприятиях системы бюджетирования остатки товарно-материальных запасов можно сократить, что позволит повысить прибыль предприятия за счет экономии на процентах по кредитам.
7. Структурные изменения в компании. Как правило, к тем процессам, которые выполняют внутренние службы в компании, относятся как к бесплатным ресурсам и не задумываются об их эффективности. В результате реорганизации системы учета можно увидеть реальные затраты на содержание административных подразделений компании. При подсчете реальных затрат может оказаться, что некоторые функции эффективнее будет вынести за пределы предприятия и использовать аутсорсинг.
8. Оптимизации кредитного портфеля. Кредитные линии для большинства предприятий являются дефицитным ресурсом, что ставит перед финансовой службой первоочередную задачу в постоянном поиске новых кредитов. Как избыток свободных денежных средств, так и их недостаток, постоянные кассовые разрывы негативно влияют на прибыль компании. Это является следствием отсутствия и/или неоптимального использования финансовых бюджетов (бюджет движения денежных средств и его составляющие). Дисциплинированное аккуратное управление платежной позицией поможет компании:
- повысить финансовый рычаг;
- сократить затраты на капитал за счет тщательного планирования использования кредитных ресурсов;
- избежать кассовых разрывов.
9. Возможности по привлечению инвестиций. Одной из наиболее типичных проблем предприятий, привлекающих инвестиции финансовых инвесторов, является отсутствие оперативной и достоверной консолидированной отчетности.
В случае отсутствия этих отчетов у инвестора есть два варианта: либо строить «бизнес на доверии» (что негативно отражается на рисках финансирования), либо затрачивать значительные ресурсы на составление отчетности за последние 2-3 года. И первый, и второй варианты значительно уменьшают шансы предприятия по привлечению финансового партнера. Наличие консолидированной управленческой отчетности и бюджетов предприятия не только свидетельствует о высокой культуре финансового менеджмента, но и является лучшим инструментом упрощения взаимоотношений с финансовыми партнерами.
Здесь необходимо отметить общие результаты внедрения бюджетирования. С нашей точки зрения таковыми выступают нижеследующие.
- Повышение оперативности и эффективности управления.
- Улучшение финансовых результатов посредством управления прибылью и затратами, более рационального распределения и использования ресурсов, оптимизации затрат и осуществления оперативного контроля постоянных и переменных расходов.
- Улучшение платежеспособности.
- Повышение образовательной подготовки управляющих.
 Статья в формате PDF
577 KB...
31 10 2026 2:15:39
 Статья в формате PDF
221 KB...
30 10 2026 4:31:40
 Статья в формате PDF
113 KB...
29 10 2026 11:45:17
 Статья в формате PDF
113 KB...
28 10 2026 7:42:38

Статья в формате PDF 126 KB...
26 10 2026 10:44:27
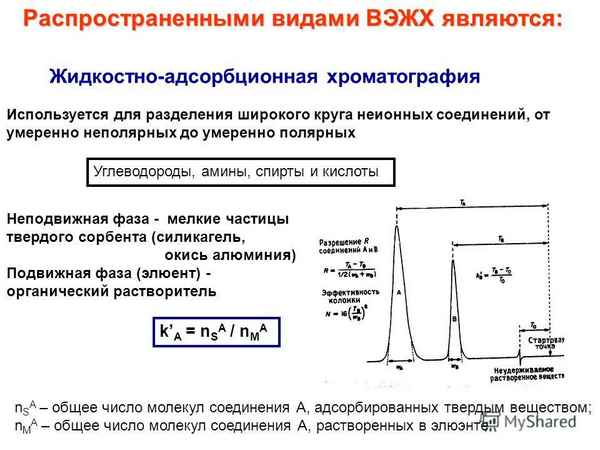 Одним из главных факторов, определяющих межлабораторную воспроизводимость газохроматографических индексов удерживания, является редко принимаемая во внимание их зависимость от соотношения хаpaктеризуемых и реперных компонентов. Показано, что данная зависимость в разной степени проявляется не только в распределительном, но и в адсорбционном варианте хроматографического разделения. Следовательно, ее необходимо учитывать для повышения воспроизводимости измерения хроматографических индексов в газо-адсорбционной хроматографии, в том числе с использованием капиллярных колонок.
...
25 10 2026 20:37:33
 Статья в формате PDF
106 KB...
24 10 2026 12:50:48
 Статья в формате PDF
109 KB...
23 10 2026 4:49:43
 Статья в формате PDF
244 KB...
22 10 2026 3:16:41
 Статья в формате PDF
115 KB...
20 10 2026 7:48:24
 Статья в формате PDF
123 KB...
19 10 2026 3:48:39
 Статья в формате PDF
154 KB...
18 10 2026 7:24:34
 Статья в формате PDF
127 KB...
17 10 2026 14:58:50
 Статья в формате PDF
114 KB...
16 10 2026 19:22:42
 Статья в формате PDF
135 KB...
15 10 2026 16:29:46
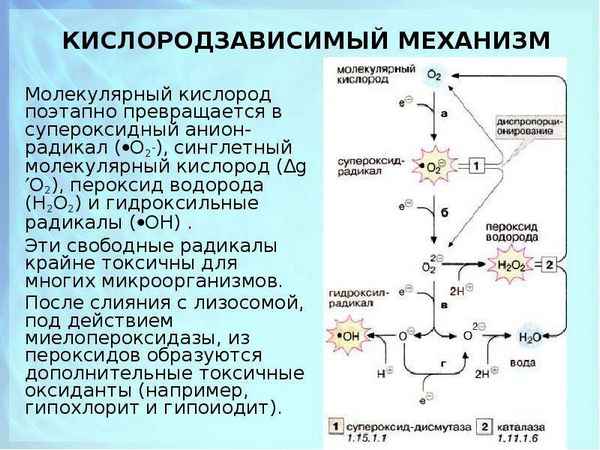 В статье представлен обзор литературы относительно механизмов инактивации свободных радикалов в митохондриях, микросомах клеток и во внеклеточной среде. Сделан акцент на особенностях структуры и функции супероксиддисмутазы, каталазы, церулоплазмина, а также глутатионпероксидазы, подробно представлена хаpaктеристика низкомолекулярных антиоксидантов и механизмов их действия.
...
14 10 2026 4:21:48
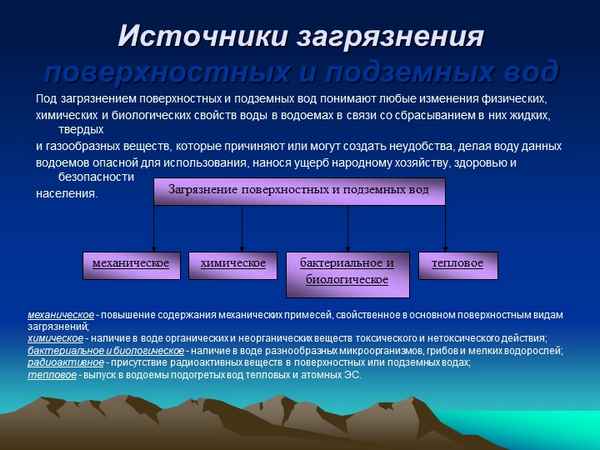 Получены закономерности взаимного влияния концентрации по 22 видам загрязнения семи родников, отобранных для исследования моделированием взаимосвязей между факторами. Дана полная корреляционная матрица монарных (на основе рангового или рейтингового распределения) и бинарных (между парами взаимно влияющих факторов) связей. Коэффициент функциональной связности равен сумме коэффициентов корреляции, разделенной на произведение числа строк на количество столбцов. Этот статистический показатель для всей сети родников применим при сопоставлении разных территорий. Первое место как влияющий параметр занимает общее микробное число, а как зависимый показатель – цветность. Анализ всех 484 моделей показал, что высокой предсказательной силой обладают слабые и средние факторные связи. Они же зачастую приводят к научно-техническим решениям мировой новизны на уровне изобретений.
...
13 10 2026 14:23:19
 Статья в формате PDF
489 KB...
12 10 2026 8:46:49

 Статья в формате PDF
101 KB...
10 10 2026 15:29:34
 Статья в формате PDF
119 KB...
09 10 2026 6:20:42
 Статья в формате PDF
104 KB...
08 10 2026 4:42:13
 Статья в формате PDF
106 KB...
07 10 2026 19:20:44
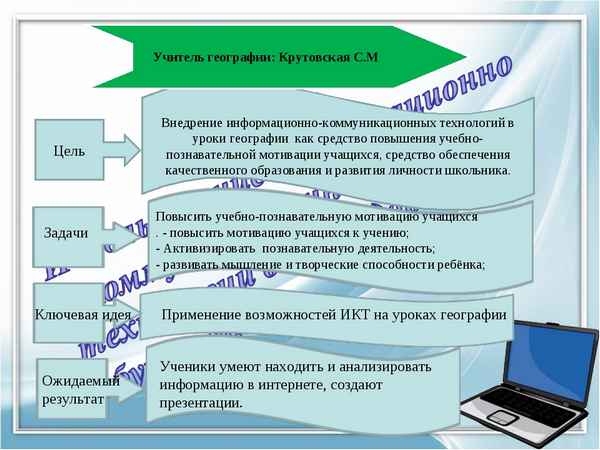 Учебный предмет география состоит из двух блоков. Физическая география изучает элементы природы как единое целое, формирует “образ территории”. Социально-экономическая география рассматривает развитие общества и экономики в тесной взаимосвязи с природными условиями. Для формирования и поддержания интереса к географии в ФТЛ № 1 широко используются современные информационные технологии. Компьютерное тестирование систематически используется на уроках. Лицеисты успешно участвуют в различных телекоммуникационных олимпиадах - индивидуальных и групповых конкурсах с использованием электронной почты и сети Интернет. Такие проекты развивают умение работать с различными источниками информации, способствуют межпредметной интеграции знаний и формированию целостной картины мира.
...
06 10 2026 19:32:43
 Статья в формате PDF
122 KB...
04 10 2026 10:33:34
 Статья в формате PDF
112 KB...
03 10 2026 4:51:38
 Статья в формате PDF
121 KB...
02 10 2026 17:11:48

 Статья в формате PDF
214 KB...
30 09 2026 9:56:15
Статья в формате PDF 252 KB...
29 09 2026 2:45:18
 На биопсийном материале пяти первородящих женщин в возрасте от 20 до 38 лет с физиологической родовой деятельностью проводили количественное светооптическое изучение строения миометрия матки. Оценили тканевой состав, клеточный состав и число гладкомышечных клеток в поле зрения микроскопа. Показали, что основными компонентами миометрия были гладкомышечные волокна, элементы соединительной ткани и микрососудистого русла. Гладкомышечные клетки демонстрировали разное сродство к толуидиновому синему и были условно разделены на светлые, темные и промежуточные клетки. Выявлена внутригрупповая вариация всех оцененных количественных параметров. Полученные данные могут быть базовыми при оценке тех же параметров у рожениц с патологической родовой деятельностью.
...
28 09 2026 18:57:33
 Статья в формате PDF
278 KB...
26 09 2026 7:21:20
 Статья в формате PDF
74 KB...
25 09 2026 17:16:36
 Статья в формате PDF
114 KB...
24 09 2026 14:11:24
 Статья в формате PDF
114 KB...
23 09 2026 21:58:11

Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
