МОДЕЛИРОВАНИЕ СЛОЖНЫХ ЭКОНОМИЧЕСКИХ СИСТЕМ НА ОСНОВЕ МЕТОДОВ ИСКУССТВЕННОГО ИНТЕЛЛЕКТА
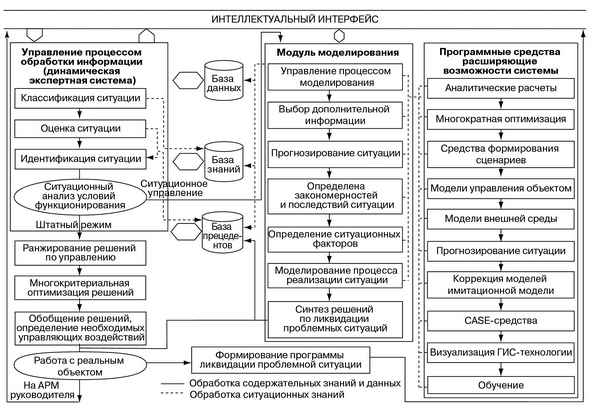
Широкое распространение особенно при анализе риска получил метод Монте-Карло. Экономические процессы в системах любой сложности могут быть формально выражены при помощи цепей Маркова и решены методом Монте-Карло за ограниченное время зависящее только от требуемой точности вычислений.
Цепью Маркова называют такую последовательность случайных событий, в которой вероятность каждого события зависит только от состояния, в котором процесс находится в текущий момент и не зависит от более ранних состояний. Марковская цепь изображается в виде графа переходов, вершины которого соответствуют состояниям цепи, а дуги - переходам между ними. Вес дуги (i, j), связывающей вершины si и sj будет равен вероятности pi(j) перехода из первого состояния во второе.
Марковские цепи классифицируются в зависимости от возможности перехода из одних состояний в другие. Группы состояний марковской цепи (подмножества вершин графа переходов), которым соответствуют тупиковые вершины диаграммы порядка графа переходов, называются эргодическими классами цепи.
Цепь Маркова называется неприводимой, если любое состояние Sj может быть достигнуто из любого другого состояния Si за конечное число переходов. В этом случае все состояния цепи называются сообщающимися, а граф переходов является компонентой сильной связности. Процесс, порождаемый такой цепью, начавшись в некотором состоянии, никогда не завершается, а последовательно переходит из одного состояния в другое, попадая в различные состояния с разной частотой, зависящей от переходных вероятностей. Поэтому основная хаpaктеристика эргодической цепи - вероятности пребывания процесса в состояниях Sj, j = 1,..., n, доля времени, которую процесс проводит в каждом из состояний. Неприводимые цепи часто используются в качестве моделей надежности систем, а также трaнcпортных моделей.
Поскольку нас интересует в основном, вычисление узловых вероятностей в неприводимых цепях Маркова, для которого не существует математически обоснованных методов решения, мы обратимся к методу Монте-Карло. Сущность метода заключается в том, что вместо того, чтобы использовать неподходящие для подобных задач соображения комбинаторики, можно просто поставить «эксперимент» большое число раз и таким образом, подсчитав число исходов, оценить их вероятность. Этот метод имитации применим для решения почти всех задач при условии, что альтернативы могут быть выражены количественно. Построение модели начинается с определения функциональных зависимостей в реальной системе, которые впоследствии позволяют получить количественное решение, используя теорию вероятности и таблицы случайных чисел. Модель Монте-Карло не столь формализована и является более гибкой, чем другие имитирующие модели. Причины здесь следующие: а) при моделировании по методу Монте-Карло нет необходимости определять, что именно оптимизируется; б) нет необходимости упрощать реальность для облегчения решения, поскольку применение ЭВМ позволяет реализовать модели сложных систем; в) в программе для ЭВМ можно предусмотреть опережения во времени.
Метод Монте-Карло позволяет численно находить различные вероятностные хаpaктеристики случайной величины η, зависящей от большого числа других случайных величин ξ1, ξ2, ..., ξ n. Этот метод сводится к следующему: разыгрывается последовательность случайных величин ξ1, ξ2, ..., ξ n для каждого розыгрыша определяется соответствующее значение случайной величины η, а по найденным значениям строится эмпирическое распределение вероятностей этой случайной величины.
Типичным примером задачи, которая может быть решена на основе метода Монте-Карло, является задача на инвестирование.
Описание задачи: Волгоградская область имеет возможность вложить свободные средства в одно из трёх основных направлений развития, при этом различные степени психологического фактора инвестиционной привлекательности соответствующим образом влияют на вероятности реинвестирования основных направлений. На основании статистических исследований были определены вероятности реинвестирования направлений и варианты дальнейшего развития событий. Необходимо вычислить направление инвестирования имеющее наименьший риск потери вложенных средств.
На первом этапе необходимо представить задачу в виде графа. Поскольку граф нашей задачи, содержит поглощающие узлы (такие узлы в которых переход к другим узлам невозможен) мы создаем алгоритм таким образом, чтобы при достижении поглощающего узла происходила повторная постановка эксперимента с самого начала (с первого узла графа).
После программирования, необходимо ввести данные представленного графа в программу. Сравнивая вероятности в конечных узлах определим минимальную - это и есть узел, принадлежащий предпочтительному направлению инвестирования.
Список литературы
- Акофф, Р.Л. Планирование в больших экономических системах / Акофф Р.Л.: пер. с англ. под ред. И.А. Ушакова. - М., 1972. - 223 с.
- Березовский, Б.А. Многокритериальная оптимизация: математические аспекты / Б.А. Березовский, Ю.М. Барышников, В.Н. Борзенко. - М.: Наука, 1989. - 230 с.
- Дубов, А.М. Многокритериальные модели формирования и выбора вариантов систем / А.М. Дубов, С.И. Травкин, В.Н. Якимец. - М.: Наука, 1986. - 296 с.
 Статья в формате PDF
245 KB...
21 11 2026 7:12:56
 Статья в формате PDF
103 KB...
20 11 2026 15:56:25
 Статья в формате PDF
106 KB...
19 11 2026 2:35:52

 Статья в формате PDF
126 KB...
17 11 2026 20:13:27
 Статья в формате PDF
110 KB...
16 11 2026 20:57:28
 Статья в формате PDF
108 KB...
15 11 2026 3:32:47
 Статья в формате PDF
92 KB...
14 11 2026 19:42:59
 Статья в формате PDF
117 KB...
13 11 2026 19:15:46
 Статья в формате PDF
109 KB...
12 11 2026 23:16:49
 Статья в формате PDF
110 KB...
11 11 2026 22:14:39
 Статья в формате PDF
108 KB...
10 11 2026 8:52:22
 Статья в формате PDF
107 KB...
09 11 2026 2:33:15
 Статья в формате PDF
264 KB...
08 11 2026 8:32:59
 Статья в формате PDF
122 KB...
07 11 2026 4:55:37
 Статья в формате PDF
267 KB...
06 11 2026 22:23:42
 Статья в формате PDF
111 KB...
05 11 2026 5:20:45
 Статья в формате PDF
498 KB...
04 11 2026 8:19:25
 Статья в формате PDF
285 KB...
03 11 2026 9:42:35
 Статья в формате PDF
142 KB...
02 11 2026 14:32:38
 Статья в формате PDF
129 KB...
01 11 2026 10:30:58

 Статья в формате PDF
262 KB...
29 10 2026 23:45:35
 Статья в формате PDF
206 KB...
28 10 2026 10:14:14
 Статья в формате PDF
266 KB...
27 10 2026 8:48:36
 Статья в формате PDF
111 KB...
26 10 2026 13:14:58
 Статья в формате PDF
285 KB...
25 10 2026 17:20:55
 Статья в формате PDF
100 KB...
24 10 2026 16:52:45
 Статья в формате PDF
113 KB...
23 10 2026 18:12:51
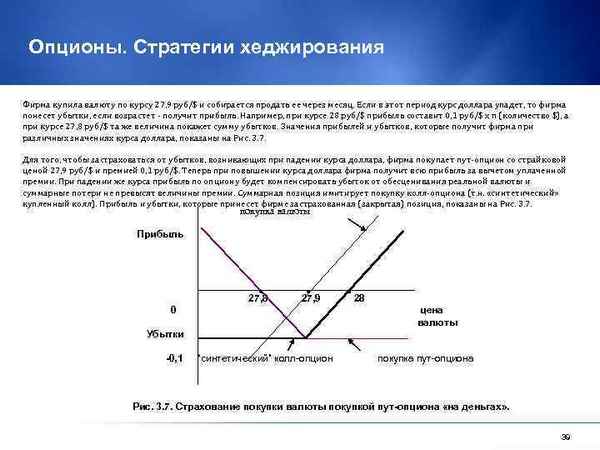 В данной работе предложен принципиально новый подход нахождения справедливой цены опциона европейского типа при условии дискретности хеджирования на эффективном рынке базового актива. Развитый подход позволяет определить стоимость опциона для достаточно широкого класса распределений цены базового актива, не ограничиваясь гипотезой о том, что распределение цен базового актива подчиняется логнормальному закону. Анализ полученных результатов позволил утверждать, что существуют такие состояния рынка, при которых осуществить хеджирование не предоставляется возможным. Данный эффект не находится в противоречии с теорией Блэка-Шоулза, т.к. конфигурация областей «нехеджируемости» вырождается в пустое множество при достаточно большом количестве актов хеджирования и достаточно малом промежутке времени между актами хеджирования
...
22 10 2026 14:43:59
 Статья в формате PDF
258 KB...
21 10 2026 16:54:44
 Статья в формате PDF
110 KB...
20 10 2026 9:49:41
 Статья в формате PDF
177 KB...
19 10 2026 19:51:45
 Статья в формате PDF
102 KB...
18 10 2026 11:33:47
 Статья в формате PDF
116 KB...
17 10 2026 6:26:12
 Статья в формате PDF
105 KB...
16 10 2026 14:25:36
 Статья в формате PDF
250 KB...
15 10 2026 17:18:41
 Статья в формате PDF
97 KB...
14 10 2026 4:43:18
 Статья в формате PDF
102 KB...
13 10 2026 0:23:33
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
