Актуальные проблемы налогообложения физических лиц в РФ
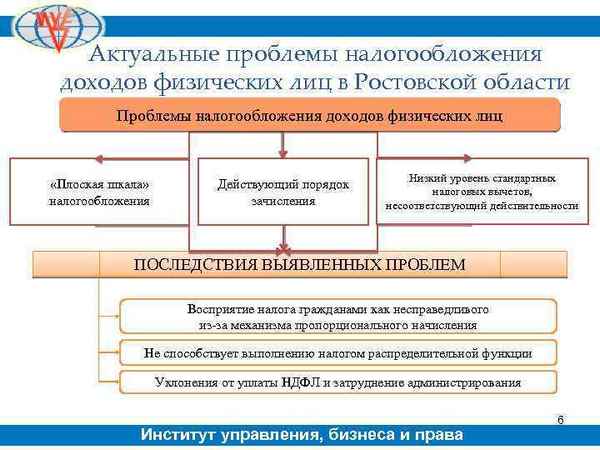
Начало становления российской налоговой системы было положено в 1988 году с принятием части первой Налогового Кодекса РФ. В течение этого времени в стране несколько раз менялись принципы подхода к взиманию налогов, и процесс поиска оптимальной и наиболее справедливой схемы еще не завершен. В настоящее время в обществе широко обсуждается введение так называемого налога на недвижимость.
В многочисленных обсуждениях данного вопроса одни ведущие экономисты, ученые, пpaктики приходят к выводу о своевременности введения в РФ данного налога. Их мнение сводится к тому, что рыночный налог на недвижимость будет играть роль «налога на роскошь», сделав тем самым налоговую систему нашего общества более справедливой. Однако, бурное обсуждение данного вопроса, сформировало в обществе и другую (противоположенную) позицию - противников введения данного налога. Основными причинами несвоевременности введения данного налога они называют отсутствие необходимой нормативно-правовой, материальной базы и невозможностью его администрирования на данном этапе развития налогообложения (существенной является неполнота формирования государственного кадастра недвижимости).
На наш взгляд данное противоречие между сторонниками и противниками введения так называемого «налога на роскошь» можно разрешить в рамках уже существующего налогового законодательства, внеся поправки и изменения в основные элементы действующего на территории РФ налога на имущество физических лиц.
В настоящее время плательщиком налога на имущество физических лиц признаются физические ли- ца - собственники имущества: жилых домов, квартир, комнат, дач, гаражей и т.д. Существующие налоговые ставки по налогу на имущество физических лиц представлены в таблице.
Как видно из таблицы объектом налогообложения является инвентаризационная стоимость имущества, которая не отвечает сложившейся рыночной стоимости недвижимости в РФ. Устарели и ставки дан- ного налога.
Ставки налога на имущество физических лиц
|
Суммарная инвентаризационная стоимость объектов налогообложения |
Ставка налога |
|
До 300 000 рублей (включительно) |
До 0,1 процента (включительно) |
|
Свыше 300 000 рублей до 500 000 рублей (включительно) |
Свыше 0,1 до 0,3 процента (включительно) |
|
Свыше 500 000 рублей |
Свыше 0,3 до 2,0 процента (включительно) |
Налог на имущество относится к категории местных налогов. Законодательно субъекты РФ имеют право не вводить на своей территории данный налог, и в ряде регионов он не действует, следовательно, налогоплательщики, проживающие в регионах, где введён данный налог, уплачивают его со своего имущества, а в ряде регионов налогоплательщики освобождены от его уплаты. По сути дела налогоплательщики оказываются в не равных положениях перед налоговым законодательством. Данную проблему можно разрешить, переведя «налог на имущество физических лиц» в разряд федеральных налогов.
Из выше указанного можно сделать вывод, что ныне существующий налог на имущество физических лиц уже устарел и требует серьезных доработок и изменений. Основные из них, перечисленные выше - объект налогообложения, ставки налога и его «статус» по принадлежности к уровню власти. Изменив данные элементы налога можно, не вводя нового «налога на роскошь», привести существующую систему налогообложения физических лиц в Российской Федерации к более справедливому принципу её построения.
 Статья в формате PDF
111 KB...
31 10 2026 16:24:14
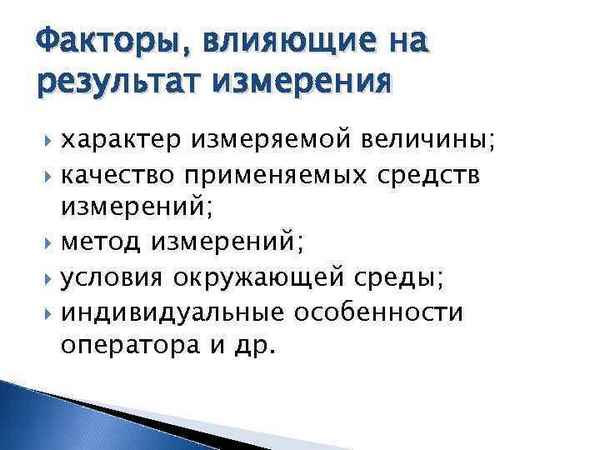 Существующие методы атомной эмиссионной спектроскопии для исследования состава металлов и сплавов используются во всех отраслях машиностроения. По мнению авторов, современные методы уже не обеспечивают необходимых точностей измерений.
В данной работе авторами проведены исследования влияния внешних факторов на точность измерений прибора атомно-эмиссионной спектроскопии.
...
30 10 2026 6:25:17
 Статья в формате PDF
121 KB...
29 10 2026 7:22:42
 Статья в формате PDF
302 KB...
28 10 2026 1:52:17
 Статья в формате PDF
132 KB...
27 10 2026 0:29:13
 Статья в формате PDF
105 KB...
26 10 2026 5:21:29
 Статья в формате PDF
121 KB...
25 10 2026 22:51:49
 Статья в формате PDF
249 KB...
24 10 2026 5:44:34
 Статья в формате PDF
126 KB...
22 10 2026 6:26:31
 Статья в формате PDF
119 KB...
21 10 2026 2:14:23
 Статья в формате PDF
121 KB...
20 10 2026 18:43:43
 Статья в формате PDF
202 KB...
19 10 2026 11:20:36
 В работе изучено противоболевое действие аспирина, ацетилсалицилатов кобальта и цинка в сверхмалых дозах (40·10–8, 40·10–10, 40·10–13 мг/кг). Все тестируемые соединения оказывали аналгетический эффект, наибольший – обнаружен при действии ацетилсалицилата цинка в дозе 40·10–8 мг/кг. Установлен аналгетический эффект ацетилсалицилата кобальта в сверхмалых дозах, не хаpaктерный для его терапевтической дозы (40 мг/кг). Оказалось, что ацетилсалицилаты кобальта и цинка в дозе 40·10–8 мг/кг превосходили по противоболевой эффективности аспирин в терапевтической и сверхмалых дозах.
...
18 10 2026 15:53:14
 Статья в формате PDF
308 KB...
17 10 2026 14:30:19
 Статья в формате PDF
250 KB...
16 10 2026 11:40:25
 Статья в формате PDF
110 KB...
15 10 2026 16:58:43
 Статья в формате PDF
263 KB...
14 10 2026 4:29:41
 Статья в формате PDF
96 KB...
13 10 2026 13:49:41
 Статья в формате PDF
115 KB...
12 10 2026 22:31:30
 Статья в формате PDF
141 KB...
11 10 2026 12:41:57
 Статья в формате PDF
329 KB...
10 10 2026 7:49:39
 Статья в формате PDF
174 KB...
09 10 2026 2:11:58
 Установлено, что замачивание семян люцерны и опрыскивание вегетирующих растений в растворах микроэлементов бора, марганца, цинка, меди на первых этапах органогенеза способствует ускоренной закладке генеративных органов, образованию бугорков, дающие начало листьям и прилистникам, количество заложившихся цветков, боковых и пазушных соцветий, нарастание верхушечного конуса главного и боковых побегов. Опрыскивание микроэлементами по вегетирующим растениям на четвертом этапе органогенеза благоприятно влияет на формирование зачаточных кистей с большим числом цветочных бугорков, и увеличивают жизнеспособность пыльцы. Наибольшая эффективность отмечается при замачивании и опрыскивании бором, марганцем и медью.
...
08 10 2026 3:17:14
 Статья в формате PDF
109 KB...
07 10 2026 13:38:29
 Статья в формате PDF
262 KB...
06 10 2026 12:19:31
 Статья в формате PDF
231 KB...
05 10 2026 10:57:31
 Статья в формате PDF
111 KB...
04 10 2026 15:56:18
 Статья в формате PDF
113 KB...
03 10 2026 19:21:12
 Статья в формате PDF
125 KB...
02 10 2026 14:43:43
 После деполяризации возбудимой мембраны изолированных нервных волокон и целого нерва постоянным током подпороговой силы регистрируется постэлектротоническая деполяризация, представляющая собой медленное восстановление поляризации к исходному уровню. Постэлектротоническая деполяризация у одиночных перехватов Ранвье и изолированного нерва обнаруживается не только в исходном состоянии, но и при полном блокировании натриевых каналов. Амплитуда и длительность постэлектротонической деполяризации целого нерва при подпороговой деполяризации увеличиваются пропорционально длительности приложенной деполяризации: после пропускания катодического тока продолжительностью 1 мс составили 0.093±0.004 мВ и 7.123±0.576 мс, после деполяризации длительностью 5 мс – 0.189±0.005 мВ и
23.212±1.186 мс, а после деполяризации длительностью 10 мс 0.220±0.011 мВ и 68.721±3.389 мс соответственно. При пропускании через нерв серии катэлектротонических потенциалов происходит суммация постэлектротонической деполяризации. На основании того, что постэлектротоническая деполяризация обнаруживается не только в исходном состоянии, но и при полном блокировании натриевых каналов, в качестве наиболее вероятного фактора, обусловливающего генерацию постэлектротонической деполяризации, рассматривается выход ионов калия.
...
01 10 2026 1:27:40
 Статья в формате PDF
117 KB...
30 09 2026 12:40:56

 Статья в формате PDF
308 KB...
27 09 2026 14:24:40
 Статья в формате PDF
254 KB...
26 09 2026 17:58:48
 Статья в формате PDF
120 KB...
25 09 2026 3:59:59
 Статья в формате PDF
100 KB...
24 09 2026 14:44:40

Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
