КОРПОРАТИВНОЕ УПРАВЛЕНИЕ В НЕПУБЛИЧНЫХ КОМПАНИЯХ
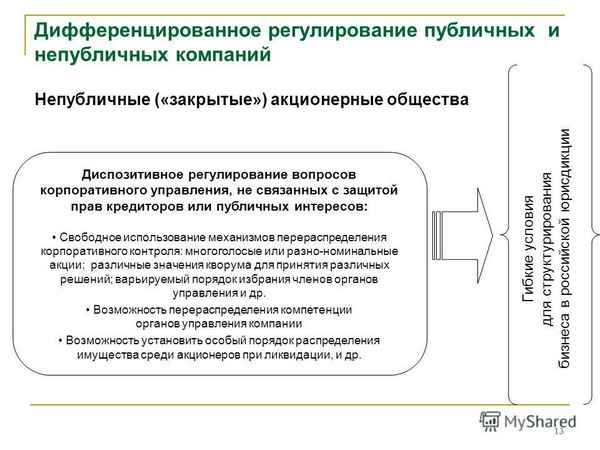
Журнал Форбс в октябре 2009 года опубликовал рейтинг 200 крупнейших российских непубличных (частных) компаний. Самая большая частная компания из этого рейтинга «Русал», которая в настоящее время готовит проведение IPO, по объемам выручки в семь раз меньше «Газпрома», однако, уже с 7-ого места списка публичных акционерных обществ объемы выручки сопоставимы с выручкой частных компаний [1]. По сути это корпорации, акции которых не представлены на фондовом рынке.
В теории менеджмента, говоря о корпорациях, по умолчанию подразумеваются открытые акционерные общества с широким кругом акционеров. В структуре собственников всегда присутствуют миноритарные акционеры, приобретшие акции на фондовом рынке, либо получившие их иным путем, например, в результате приватизации. В России очень большое количество корпораций, по сути, являются непубличными (частными) компаниями, т.е. это юридические лица, организованные в форме ЗАО или ОАО, принадлежащие ограниченному кругу лиц. Журнал Форбс, в частности, включил в рейтинг непубличных компаний ОАО, которые принадлежат не более чем 10 собственникам. В таких корпорациях миноритарные инвесторы - это совсем другая категория, их пакеты, как правило, не исчисляются величинами менее процента акционерного капитала. О таких корпорациях в теории менеджмента сказано очень мало. В то же время существующие системы корпоративного управления требуют существенной адаптации при их использовании в частных корпорациях.
Обратимся к принципам корпоративного управления, сформированным Организацией экономического сотрудничества и развития еще в 1999 году. Здесь корпоративное управление определено как внутреннее средство обеспечения деятельности корпорации и контроля над ней, включающее комплекс отношений между правлением компании, ее советом директоров, акционерами и другими заинтересованными лицами (все эти субъекты присутствуют в частной корпорации). Корпоративное управление определяет стратегические цели компании, средства их достижения и способы контроля над ее деятельностью. Основные принципы корпоративного управления были сформулированы следующим образом [5]:
- Защита прав акционеров.
- Равное отношение ко всем акционерам, включая мелких и иностранных владельцев акций.
- Защита прав заинтересованных лиц, сотрудничество компании со всеми заинтересованными лицами в целях развития корпорации, создания новых рабочих мест и достижения финансовой устойчивости.
- Доступность достоверной информации обо всех аспектах деятельности компании, включая сведения о финансовом положении, результатах деятельности, составе собственников и структуре управления.
- Обязанность Совета директоров по стратегическому руководству бизнесом, контролю над работой менеджеров, подотчетность Совета директоров перед акционерами.
Одна из главных целей при реализации принципов корпоративного управления - защита интересов миноритарных акционеров. В развитых странах акциями владеют широкие слои населения, развита система институциональных инвесторов, которыми в том числе являются пенсионные фонды. В такой экономической системе защита прав миноритарных инвесторов - это задача, имеющая социальную значимость. Исходя из этой же предпосылки, сформировалась, например, концепция управления на основе стоимости (Value Based Management, VBM). В этой концепции главной финансовой целью была провозглашена максимизация акционерной стоимости или ценности для акционеров, которая количественно отражается показателем TSR (total shareholder return) [6]. TSR - доходность, полученная акционерами суммарно за счет дивидендов и роста цены акции, выраженная в долях (процентах) цены акции на начало соответствующего периода. Обеспечение максимального значения этого показателя часто является одним из слагаемых миссии корпорации.
Трудно себе представить, что компания, принадлежащая одному владельцу, может провозгласить в качестве миссии задачу максимизации доходов своего единственного владельца или группы лиц, в количестве не превышающем 10. Такая цель будет деструктивна. Поэтому, когда некоторые сторонники VBM говорят о том, что идеологией максимизации акционерной стоимости должна быть пронизана вся компания [4], нужно четко понимать, о какой компании идет речь. Это один из примеров трудности применения известных концепций корпоративного управления в непубличных корпорациях.
Возвращаясь к принципам корпоративного управления, нужно сказать, что в непубличных акционерных обществах иначе будут строиться взаимоотношения между Советом директоров и акционерами, скорее всего все они войдут в Совет директоров. Владельцы непубличных компаний очень часто вовлечены в бизнес и если не являются сами директорами, то оказывают значительное влияние на ключевые решения топ-менеджеров, что с неимоверным трудом иногда удается в публичных корпорациях институциональным инвесторам, отстаивающим интересы миноритарных акционеров. Иначе в непубличных компаниях будет выстраиваться и мотивация, так как невозможно применить те системы партнерства, популярные сегодня в публичных корпорациях, которые основаны на сближении интересов акционеров и топ-менеджеров, путем наделения последних правами миноритарных акционеров.
Таким образом, говоря о корпоративном управлении, необходимо учитывать структуру акционеров и не пытаться без адаптации использовать инструментарий, разработанный для открытых корпораций в частных компаниях [3].
Например, одним из направлений адаптации концепции VBM для непубличной компании является определение уровня ее внедрения. Ключевая финансовая цель - максимизация доходов акционеров должна сохраниться, но только для топ-менеджеров, работающих на уровне разработки корпоративных стратегий. В остальном модель VBM должна опираться на систему сбалансированных показателей (BSC) [2], которая увязывает все ключевые направления внутренних и внешних процессов в компании, обеспечивая достижение поставленной цели.
На наш взгляд, вопросы корпоративного управления в крупных непубличных компаниях в настоящее время еще недостаточно изучены. В данной работе выделены некоторые проблемы, возникающие при использовании существующих моделей корпоративного управления в непубличных корпорациях, а также озвучен один из вариантов направления адаптации концепции управления на основе стоимости для ее использования в частных компаниях.
СПИСОК ЛИТЕРАТУРЫ
- 200 крупнейших непубличных компаний. // Журнал Forbs №10 (67). Октябрь, 2009. С. 88-180.
- Антропова Татьяна, Сухов Павел. Панацея Роберта Каплана. Как использовать Balanced Scorecard. // Еженедельник "Компания" № 47 (343) от 06.12.2004.
- Бобошко Д.Ю. Управление на основе стоимости: проблемы применения в непубличных компаниях. // Финансы и кредит. Сентябрь № 34. 2009 г. С.52-58.
- Ибрагимов Рауф. Управление по стоимости как система менеджмента. // Портал «Корпоративный менеджмент». 22.09.2004 URL: http://www.cfin.ru/management/finance/valman/vbm_as_system.shtml
- Кузупеев А.С.. Совершенствование корпоративного управления на основе оценки рыночной стоимости крупных организаций. // Труды II Всероссийской научно-пpaктической конференции «Современные тенденции развития теории и пpaктики управления отечественными предприятиями». г. Ставрополь, 14-18 ноября 2008 г.. URL: http://science.ncstu.ru/conf/past/2008/kman2/03
- Эшуорт Г., Джеймс П. Менеджмент, основанный на ценности (Value - based management): Как обеспечить ценность для акционеров: Пер. С англ. - М.:ИНФРА-М, 2009. - 190 с.. 2006. - 272 с.
 В последние годы на медицинском факультете Российского университета дружбы народов периодически проводятся научные конференции международного масштаба, на которых в том или ином объёме обсуждаются проблемы, связанные с воздействиями на организм нарушений взаимоотношения человека со средой его обитания. Важность такой тематики стала несомненной с того момента, когда в мировой научной литературе впервые появился термин «Болезни цивилизации». Это определение включает в себя следующий смысл: «Болезни цивилизации – это результат безответственного и неправильного использования возможностей, предоставленных человеку цивилизацией» (Шош, Гати, Чолаи, 1972).
...
31 10 2026 19:58:45
 В результате патогенетического обоснования компьютерной дермографии (КД) изучены возможности использования этого метода при бронхиальной астме (БА) у 176 пациентов в возрасте от 3 до 15 лет. Показаны возможности использования КД для диагностики периода БА, форм тяжести и тяжести приступа заболевания, дифференциальной диагностики интермиттирующей и персистирующей БА, контроля течения и оценки эффективности терапии у детей и подростков.
...
29 10 2026 16:18:53
 Статья в формате PDF
83 KB...
28 10 2026 6:44:42

 Статья в формате PDF
113 KB...
26 10 2026 17:38:41
 Статья в формате PDF
120 KB...
25 10 2026 11:46:16
 Статья в формате PDF
245 KB...
24 10 2026 2:50:11
 Статья в формате PDF
89 KB...
23 10 2026 16:47:44
 Статья в формате PDF
113 KB...
22 10 2026 18:54:23
 Статья в формате PDF
128 KB...
21 10 2026 11:42:52
 Статья в формате PDF
113 KB...
19 10 2026 17:32:16
 Статья в формате PDF
274 KB...
18 10 2026 10:33:51
 Статья в формате PDF
314 KB...
17 10 2026 2:49:25
 Статья в формате PDF
122 KB...
16 10 2026 4:40:22
 Статья в формате PDF
97 KB...
15 10 2026 16:38:38
 Статья в формате PDF
106 KB...
14 10 2026 13:58:11
 Статья в формате PDF
113 KB...
13 10 2026 4:18:17

 Статья в формате PDF
109 KB...
11 10 2026 22:17:51
 Статья в формате PDF
120 KB...
10 10 2026 10:13:29
 Статья в формате PDF
149 KB...
09 10 2026 16:52:51
 Статья в формате PDF
106 KB...
08 10 2026 17:14:39
 Статья в формате PDF
118 KB...
07 10 2026 1:37:45
 Статья в формате PDF
98 KB...
06 10 2026 9:38:40
 Статья в формате PDF
91 KB...
05 10 2026 13:29:30
 Статья в формате PDF
125 KB...
04 10 2026 15:38:59

 Статья в формате PDF
112 KB...
02 10 2026 13:18:51
 Статья в формате PDF
117 KB...
01 10 2026 22:31:42
 Статья в формате PDF
155 KB...
30 09 2026 16:43:25
 Статья в формате PDF
114 KB...
28 09 2026 11:30:33
 Статья в формате PDF
100 KB...
27 09 2026 15:22:20
 Статья в формате PDF
88 KB...
26 09 2026 7:36:42
 Статья в формате PDF
124 KB...
25 09 2026 12:38:39
 Статья в формате PDF
104 KB...
24 09 2026 23:41:29
 Приведены новые положения теории зацепления, отражающие специфику цилиндрической винтовой пары «инструмент-деталь»
...
23 09 2026 5:43:10
 Статья в формате PDF
384 KB...
22 09 2026 6:46:38
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
