ПРОБЛЕМЫ АВТОМАТИЗАЦИИ ФАКТОРНОГО АНАЛИЗА ПРИБЫЛИ НА ПРЕДПРИЯТИИ
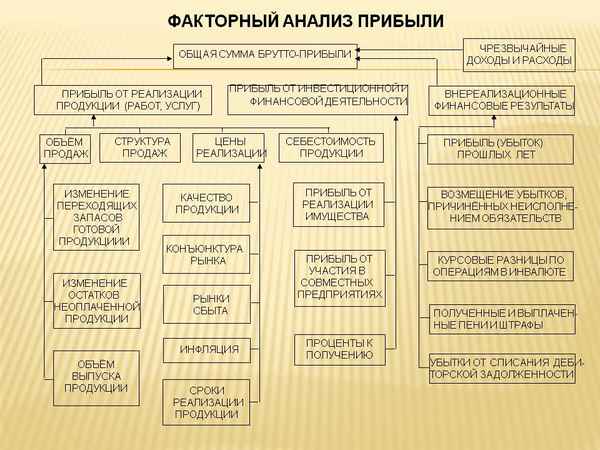
Вся деятельность предприятия ориентирована на достижение целевых показателей, таких как прибыльность, рост объема продаж, для чего необходимо использовать современные принципы планирования, основанные на современных информационных технологиях.
Автоматизация факторной модели формирования прибыли позволяет предприятию проводить анализ прибыли, прогнозировать изменение ее величины и лавировать суммы доходов и расходов, применяя критерий оптимальности с использованием электронных таблиц Excel.
При факторном методе планирования балансовой прибыли цели должны быть сгруппированы в факторы. Их выбор обусловлен непосредственным воздействием на величину прибыли. Такими укрупненными факторами могут быть: рост (снижение) выручки от реализации продукции; изменение себестоимости продукции; организация выпуска новой продукции; изменение цен на продукцию предприятия; изменение цен на покупные товарно-материальные ценности; изменение оплаты труда; изменение прибыли от прочей реализации и от внереализационных операций. Эти факторы при необходимости могут быть дополнены или детализированы. При планировании финансовых результатов деятельности предприятия, руководство, на наш взгляд, может исходить из двух ситуаций: предприятию в будущем году необходимо получить определенные финансовые результаты (сумму прибыли); предприятию в будущем году необходимо решить определенные проблемы (увеличить выручку от реализации, снизить постоянные расходы и т. п.).
На разных фазах управления производством приходится решать многочисленные функциональные задачи управления, которые агрегируются в комплексы функциональных задач. Фиксация текущего состояния производства осуществляется в фазе учета. Выходная информация фазы учета используется фазой анализа. В фазе анализа получают аналитические таблицы, графики, рекомендации по регулированию производства. Далее происходит прогнозирование результатов деятельности предприятия на будущий отчетный период. Для расчета прогнозируемых величин используются математические методы и модели.
На основе выходной информации фазы прогнозирования руководство разpaбатывает стратегию развития предприятия. Исходя из того, что на одних фазах управления решаются задачи стратегического хаpaктера, а на других - задачи оперативного хаpaктера, фазы управления разделены на области управления. В области стратегического управления последовательно осуществляется учет, анализ, прогнозирование и планирование производственного процесса. Затем информация поступает на производство. С этого момента управление переходит в область оперативного.
В зависимости от меры влияния на исходную информацию, фазы управления были разделены нами на активные и пассивные. Так, фазы регулирования и планирования предусматривают активное воздействие на результаты производственного процесса. Фазы учета, анализа и прогнозирования определены нами как «пассивные», так как не требуют ввода дополнительной информации, кроме информации о производственном процессе, и являются лишь отражением действий руководства предприятия, предпринимаемых в фазах планирования и регулирования.
Математические модели и методы решения функциональных задач тесно переплетаются в различных фазах управления. Это способствует тому, чтобы алгоритмическое и программное обеспечение фаз управления являлось общим и составляло обобщенную алгоритмическую модель процесса обработки данных. Одним из основных инструментов обработки данных являются табличные процессоры.
В настоящее время рынок компьютеризированных управленческих программ достаточно насыщен, однако цены на эти программы высоки. Для организации учета и анализа не обязательно приобретать специальную программу или привлекать для этих целей специалистов. Обладая навыками работы в электронных таблицах Excel, каждый специалист может самостоятельно произвести требуемые расчеты и получить базу для анализа финансового состояния предприятия.
Решение задачи следует начинать с разработки структуры таблицы, определения расчетных формул и необходимых исходных данных. Фактически требуется представить алгоритм решения задачи в табличной форме. Таким образом, автоматизированная факторная модель представляет собой набор таблиц, связанных друг с другом.
Данные подразделяются на входные, расчетные и выходные. Входные (исходная информация) - это данные, получаемые из первичных источников информации (бухгалтерская отчетность) и создающие информационную базу. Расчетные - это данные, формирующиеся из других источников при алгоритмических преобразованиях и участвующие во вспомогательных и промежуточных расчетах. Выходные данные являются результатом обработки первичных (входных) данных по соответствующей модели. Эти три вида данных, объединенные в самостоятельные таблицы необходимы для первой фазы анализа прибыли. При этом таблицы исходной информации должны содержать ссылки на первичный источник информации (форму бухгалтерской отчетности).
Аналогичным образом может производиться автоматизация других звеньев анализа. Результаты фазы анализа прибыли являются входной информацией для фазы прогнозирования. Прогнозирование и планирование прибыли производится на основе одних и тех же расчетных таблиц, разработанных в фазе анализа, с использованием различных вариантов показателей.
Таким образом, все три фазы управления (анализ, прогнозирование и планирование) проигрываются на одних и тех же таблицах, что обеспечивается единым факторным подходом к изучению показателей, формирующих прибыль. Такой подход, использующий на различных фазах управления одни и те же показатели, позволяет более наглядно представить изменения в прогнозе развития предприятия и при планировании его деятельности, и дает возможность адекватного сравнения результатов управления прибылью предприятия на разных фазах финансового управления.
Следует отметить, что процесс принятия управленческих решений в большей степени искусство, чем наука. Результаты выполненных формализованных аналитических процедур не являются или, по крайней мере, не должны являться единственным и безусловным критерием для того или иного управленческого решения. Они, в некотором смысле, - материальная основа управленческих решений, принятие которых основывается на интеллекте, опыте, логике, личных симпатиях и антипатиях лица, принимающего эти решения.
Использование в факторной модели показателей, базирующихся на действующих формах бухгалтерской отчетности, не требует увеличения информационной базы (за исключением наблюдения за индексами инфляции). Это позволяет применять разработанную модель пpaктически на любом предприятии.
Работа представлена на научную конференцию с международным участием «Секция "Молодых ученых и студентов"», 19-26 февраля 2005г. Хургада (Египет). Поступила в редакцию 14.01.05 г.
 Статья в формате PDF
112 KB...
20 11 2026 1:31:16
 Статья в формате PDF
100 KB...
19 11 2026 8:11:47
 Статья в формате PDF
115 KB...
18 11 2026 1:53:48
 Статья в формате PDF
226 KB...
16 11 2026 4:51:29
 Статья в формате PDF
278 KB...
15 11 2026 3:37:57
 Статья в формате PDF
113 KB...
13 11 2026 7:44:29
 Статья в формате PDF
126 KB...
12 11 2026 13:17:42

 Статья в формате PDF
283 KB...
10 11 2026 22:56:55
 Статья в формате PDF
72 KB...
09 11 2026 14:41:43
 Статья в формате PDF
90 KB...
08 11 2026 6:52:48
 Статья в формате PDF
92 KB...
07 11 2026 12:13:16

 Статья в формате PDF
152 KB...
05 11 2026 19:46:12
 Статья в формате PDF
99 KB...
03 11 2026 8:30:11
 Статья в формате PDF
117 KB...
02 11 2026 8:52:43
 Костная ткань обладает целым рядом уникальных физических свойств. Наиболее ценными с производственной точки зрения, представляются только некоторые из них: жесткость, твердость, упругость, эластичность. Наш научный интерес проявился на два основных свойства: жесткость и эластичность.
...
31 10 2026 1:30:40
 Статья в формате PDF
136 KB...
30 10 2026 16:52:11
 Статья в формате PDF
152 KB...
29 10 2026 3:50:23
 Статья в формате PDF
106 KB...
27 10 2026 18:17:25
 Статья в формате PDF
96 KB...
26 10 2026 13:49:34
 Статья в формате PDF
268 KB...
25 10 2026 6:34:36
 Статья в формате PDF
121 KB...
24 10 2026 18:38:48

 Статья в формате PDF
118 KB...
22 10 2026 19:57:28
 Статья в формате PDF
146 KB...
21 10 2026 23:35:25
 Статья в формате PDF
353 KB...
20 10 2026 0:58:19
 Статья в формате PDF
111 KB...
19 10 2026 12:21:55
 Статья в формате PDF
114 KB...
18 10 2026 9:53:51
Статья в формате PDF 104 KB...
17 10 2026 0:54:36
 Статья в формате PDF
129 KB...
16 10 2026 0:47:17
 Статья в формате PDF
98 KB...
15 10 2026 20:42:20
 Статья в формате PDF
129 KB...
14 10 2026 4:16:37
 Статья в формате PDF
123 KB...
13 10 2026 2:22:12
 Статья в формате PDF
411 KB...
12 10 2026 4:13:29
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
