СОГЛАСОВАНИЕ СООТВЕТСТВИЯ В РАСПРЕДЕЛЕНИИ РАСХОДНЫХ ПОЛНОМОЧИЙ МЕЖДУ УРОВНЯМИ ПУБЛИЧНОЙ ВЛАСТИ
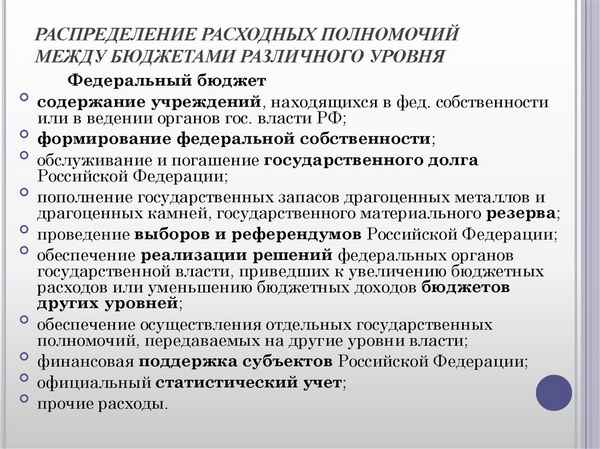
В первые годы после появления на политической карте мира нового государства под названием «Российская Федерация» перед его руководителями встала важная и очень трудная задача - разработать модель принципиально новых взаимоотношений между различными ветвями власти, создать реально действующую систему общественно-политических сдержек и противовесов, без которых невозможно построить ни демократической страны, ни настоящего гражданского общества. Этот процесс, начавшийся с написания Основного закона России, в последнее время получил новый импульс со стороны президента РФ и его администрации, поставивших цель четко выстроить вертикаль власти, сделать наше государство истинно правовым.
Известно, что законодательная база в целом в России создана, но анализ показывает, что она не в полной мере решает, стоящие перед ней задачи.
В субъектах РФ наработан огромный правовой опыт регулирования местного самоуправления. Однако анализ законодательства субъектов РФ свидетельствуют об определенной тенденции отступления от установленной в базовом законе модели организации местного самоуправления и иных нарушений федерального законодательства.
К этим несоответствиям можно отнести:
- Изменение статуса органов местного самоуправления и придание ему природы местных органов госвласти;
- Присвоение органами госвласти компетенции органов местного самоуправления;
- Наделение органов местного самоуправления отдельными государственными полномочиями без обеспечения финансирования.
Устранение вышеуказанных несоответствий возможно, если реализовать Федеральный Закон «Об общих принципах организации местного самоуправления».
В частности, во-первых, необходимо четко определять объем ресурсов, которым располагает каждый самостоятельный уровень публичной власти РФ, чтобы выполнять возложенные Конституцией и законом полномочия.
Во-вторых, следует пропорционально объему функций каждого уровня публичной власти распределить между ними те ресурсы, которыми реально располагает государство в целом.
Одна из самых острых проблем - несоответствие объема полномочий органов местного самоуправления имеющимся в их распоряжении материально-финансовым ресурсам на сегодняшний день. Экономическая и финансовая база большинства муниципальных образований недостаточна для осуществления функций местного самоуправления.
К числу важных сфер ответственности местного самоуправления относится образование. В области образования к вопросам местного значения отнесены организация, содержание и развитие муниципальных учреждений дошкольного, основного общего и среднего профессионального образования. На пpaктике эта норма вылилась в пpaктически совместную передачу полной ответственности за всю сеть образовательных учреждений органам местного самоуправления. Пpaктика показывает, что сегодня 71,5% расходов приходится на образование, которое в основном осуществляется из местных бюджетов. При этом муниципальные образования в подавляющем большинстве случаев лишены необходимых для этого материальных и финансовых ресурсов. Особенно острая ситуация сложилась в сельской местности, где почти все школы являются муниципальными, а финансовые возможности органов местного самоуправления особенно. При этом следует учитывать, что удельные затраты на одного обучающегося в сельской местности существенно выше (в 1,25-1,3 раза).
Таким образом, реальные возможности органов местного самоуправления в сфере образования ограничены обеспечением материально-технических условий для предоставления образовательных услуг. Финансирование самого образовательного процесса, в том числе заработной платы, учебных расходов и по новому закону отнесены к органам государственной власти регионального уровня. На общегосударственном уровне должны будут устанавливаться федеральные образовательные стандарты, а так же приниматься меры контроля за их соблюдением. Непосредственное же осуществление расходов, по всей видимости, в будущем будет возложено на органы местного самоуправления, что потребует выделения из регионального бюджета дополнительных финансовых субсидий или субвенций.
Аналогичная ситуация сложилась и в области здравоохранения. По Бюджетному Кодексу местное самоуправление ответственно не за предоставление населению медицинских услуг, а за организацию, содержание и развитие муниципальных учреждений здравоохранения. Пpaктика передачи медицинских учреждений в ведение органов местного самоуправления привела к возникновению серьезных проблем. С 1997 года на 8% сократилось число больниц, на 6% - количество диспансеров, на 3,5% - амбулаторно-поликлинических учреждений, в связи с хронической нехваткой бюджетных средств на их содержание.
Параллельно в медицинских учреждениях, находящихся в муниципальном ведении, развивается процесс сокращения численности медицинского персонала. Положение дел в области здравоохранения, как и в образовательной сфере, однозначно свидетельствует о необходимости решительных мер по приведению в соответствие объема ответственности с имеющейся в распоряжении муниципальных образований ресурсной базой.
За субъектами Российской Федерации закрепляются виды высокотехнологичной медицинской помощи, на уровень же местного самоуправления передаются функции оказания первичной стационарной, амбулаторной и поликлинической помощи. При этом объемы предоставляемых населению бесплатных медицинских услуг должны устанавливаются исключительно на том уровне власти, на котором закрепляется соответствующая функция. Более значительную роль в этом случае должна играть система медицинского страхования и в частности, при формировании Фонда обязательного медицинского страхования должен принимать участие и Пенсионный фонд - за население, находящееся на пенсии.
Ответственность за положение дел в жилищно-коммунальном хозяйстве пpaктически полностью, без какого-либо расщепления возложена на органы местного самоуправления. Реформа этой сферы назрела и в последнее время активизировалась. Неэффективность системы управления жилищно-коммунального хозяйства муниципальных образований, монопольное положение большинства предприятий, предоставляющих услуги по содержанию и обслуживанию жилищного фонда, одновременное исполнение одним субъектом функций управления жилищным фондом и обслуживания его приводит к постоянному росту задолженности муниципальных образований перед коммунальными предприятиями, несмотря на то, что фактический объем финансирования этой сферы из бюджетов субъектов Федерации также увеличивается с каждым годом. В 1999 году он вырос на 28,4% по сравнению с 1998 годом, в 2000 - на 61% по отношению к 1999 году. Ситуация усугубляется и тем, что с каждым годом растет и объем предоставляемых льгот по оплате жилищно-коммунальных услуг (в 2000 г. рост составил 47,4%, в 2001 г. - уже 55,5%). В то же время реформа жилищно-коммунального хозяйства на местном уровне часто ограничивается постоянным ростом стоимости жилищных услуг без улучшения их качества, что создает ситуацию деградации капитальной части семейных бюджетов.
Именно в сфере жилищно-коммунального хозяйства особенно четко видна недопустимость разрыва между объемом, возложенных на орган местного самоуправления функций и объемом, находящихся в его распоряжении ресурсов. При анализе положения в этой отрасли становится очевидным, что устранение данного разрыва возможно лишь в рамках комплексного подхода в области бюджетного федерализма.
Бюджетный федерализм проявляется в нормативно-законодательном определении налоговых и бюджетных отношений между разными уровнями бюджетов, в конкретизации прав и обязанностей, во взаимодействиях между указанными сторонами на всех стадиях бюджетного процесса. При этом одним из условий бюджетного федерализма является соблюдение определенной законодательством самостоятельности нижестоящих уровней бюджетов в отношениях с вышестоящими.
«Концепция реформирования межбюджетных отношений в РФ в 1999-2001 годах» определила основные направления создания в нашей стране работоспособной системы бюджетного федерализма. Суть концепции - создание бюджетной самостоятельности субъектов РФ и муниципальщиков.
Однако осталось много нерешенных проблем, и Правительство РФ разработало проект Программы развития бюджетного федерализма в Российской Федерации до 2005 г. В представленном проекте Программы Правительство предложило общую схему разграничения расходных полномочий между органами власти разных уровней к 2005 г.
Алтайский край, в частности, внес в окружную комиссию обоснованные предложения по разграничению полномочий в вопросах межбюджетных отношений между всеми уровнями власти. Предметом ведения было установление общих принципов налогообложения и сборов в Российской Федерации и финансовое регулирование.
Так, на основании действующего ФЗ «О сборах за выдачу лицензий и право на производство и оборот этилового спирта, спиртосодержащей и алкогольной продукции» от 8 января 1998 г. №5-ФЗ почти вся сумма сбора по данному закону поступает в федеральный бюджет, так как лицензирование осуществляет МНС России. Учитывая, что данные сборы уплачивают предприятия, расположенные в конкретных субъектах РФ, а также значительный объем данных средств, здесь было предложено в целях повышения заинтересованности субъектов РФ в контроле за исполнением данного закона установить следующий порядок зачисления сбора по конкретным уровням бюджетов: в Федеральный бюджет -50%, бюджеты соответствующих субъектов РФ - 50%.
В целях расширения пpaктики применения Федерального закона «О едином налоге на вмененный доход для определенных видов деятельности» было предложено предоставить право субъектам РФ самостоятельно устанавливать категории плательщиков по единому налогу.
При установлении одинаковой налоговой нагрузки для юридических и физических лиц было предложено обеспечить право субъектов РФ получать от них в свой бюджет одинаковые суммы налогов. В связи с ликвидацией Федерального дорожного фонда РФ и Государственного фонда занятости населения РФ предлагается установить следующий порядок и размеры зачисления единого налога:
1) в государственные внебюджетные фонды - 25% от общей суммы единого налога, из них:
- в Пенсионный фонд РФ - 19,3%;
- в Федеральный фонд обязательного медицинского страхования - 0, 125%;
- в территориальные фонды обязательного медицинского страхования - 2,150%;
- в фонд социального страхования РФ - 3,425%.
2) в бюджеты субъектов РФ и местные бюджеты - 75% общей суммы единого налога.
Распределение сумм единого налога, подлежащих зачислению в бюджеты субъектов РФ и местные бюджеты, предлагается устанавливать в соответствии с нормативно-правовыми актами законодательных (представительных) органов государственной власти субъектов РФ.
Учитывая нецелесообразность действия Закона РФ «Об упрощенной системе налогообложения, учета и отчетности для субъектов малого предпринимательства» от 29 декабря 1995 г. №222-ФЗ параллельно с Федеральным законом «О едином налоге на вмененный доход для определенных видов деятельности», а также то, что он не получил широкого распространения и используется, в основном, для ухода от налогообложения, предлагается признать силу его действия утраченной с 1 января 2002 г.
Было также предложено привести Федеральный закон «О финансовых основах местного самоуправления в РФ» от 25 сентября 1997г. №126 ФЗ в соответствие с Налоговым и Бюджетным Кодексами Российской Федерации.
Учитывая различную обеспеченность местных органов власти было предложено отменить норму об обязательном отчислении в местные бюджеты налога на доходы физических лиц, на прибыль организаций, на добавленную стоимость по товарам отечественного производства и акцизов на пищевой (этиловый) спирт, водку и ликероводочные изделия.
Предложенные Алтайским краем разграничения полномочий между органами власти различного уровня в бюджетно-налоговой сфере по ряду законов нам представляются продуманными. Они позволят, на наш взгляд, в случае их положительного решения, а федеральном уровне обеспечить самостоятельность бюджетов разных уровней экономическую эффективность и бюджетную ответственность без использования дополнительных источников финансирования полномочий.
 Статья в формате PDF
98 KB...
11 10 2026 22:23:50
 Статья в формате PDF
112 KB...
10 10 2026 7:36:56
 Статья в формате PDF
148 KB...
09 10 2026 21:40:26
 Статья в формате PDF
133 KB...
08 10 2026 4:54:54
 При помощи комплекса статистических методик произведено сравнение ряда морфометрических хаpaктеристик разных сроков статической и динамической нагрузок. Выявлен фазный хаpaктер влияния этих факторов. Полученные результаты позволяют предполагать большую дезинеграцию процессов в щитовидной железе при влиянии статической нагрузки.
...
07 10 2026 14:35:57
 Статья в формате PDF
118 KB...
06 10 2026 20:30:10
 Статья в формате PDF
108 KB...
05 10 2026 18:51:24
 Статья в формате PDF
103 KB...
04 10 2026 2:59:11


 Статья в формате PDF
187 KB...
01 10 2026 0:50:19
 Статья в формате PDF
150 KB...
30 09 2026 8:23:46
 Статья в формате PDF
110 KB...
29 09 2026 3:51:20
 Статья в формате PDF
121 KB...
28 09 2026 1:38:29

 Статья в формате PDF
207 KB...
25 09 2026 20:45:55
 Представлен обзор литературы, посвященный хирургическому лечению повреждений селезенки. Особое внимание отводится хирургическому лечению, направленному на сохранение этого органа с помощью лазерной техники. Показано, что пpaктика использования операций, направленных на сохранение селезенки при ее травме прошла несколько этапов. Применение таких хирургических вмешательств во многом зависит от технического оснащения операционного блока.
...
24 09 2026 4:55:26
 Статья в формате PDF
111 KB...
23 09 2026 12:35:40
 Статья в формате PDF
113 KB...
22 09 2026 2:58:15
 Статья в формате PDF
121 KB...
21 09 2026 19:33:55
 Статья в формате PDF
91 KB...
20 09 2026 7:33:17

 Статья в формате PDF
116 KB...
18 09 2026 6:29:42

 Статья в формате PDF
119 KB...
16 09 2026 3:13:30
 Статья в формате PDF
114 KB...
15 09 2026 7:31:31
 Известные значения констант диссоциации одного из самых распространенных природных флавоноидов – кверцетина – отличаются крайней невоспроизводимостью. Одной из причин этого следует считать легкое окисление кверцетина в процессе титрования кислородом воздуха. Для устранения этого эффекта предложен модифицированный вариант потенциометрического титрования с барботированием инертного газа (азот) через титруемый раствор с добавкой в него неионогенного детергента. Полученное таким способом значение pKaI кверцетина равно 6.62 ± 0.04. Из этого следует принципиально важный вывод: в нейтральной среде (при рН ~ 7) кверцетин и, возможно, другие флавонолы, пpaктически полностью диссоциированы.
...
14 09 2026 16:45:28
 На основе построения тренд-сезонных моделей исследуется динамика цен на первичном и вторичном рынках жилья Ивановской области в период 2000-2007 гг. В статье освещаются основные этапы построения моделей, приводятся количественные оценки их параметров. Особое внимание уделяется присутствию S – образной кривой роста в динамике цен на жилье. В результате использования методики с учетом индексов сезонности получены средние прогнозные значения цен на жилье Ивановской области.
...
13 09 2026 19:44:16
 Статья в формате PDF
132 KB...
12 09 2026 0:45:58
 Статья в формате PDF
106 KB...
11 09 2026 4:25:27
 Статья в формате PDF
109 KB...
10 09 2026 20:24:38
 В статье излагается в систематизированном в виде эконометрический анализ в сфере планирования и обосновании плана по прибыли. Проведено статистическое исследование факторов, влияющих на прибыль предприятия, на основе временных рядов. Рассматривается алгоритм построения прогноза цеховой прибыли предприятия. Построен комплекс эконометрических моделей для анализа взаимосвязи результата хозяйственной деятельности предприятия с внутренними и внешними факторами на него влияющими.
...
09 09 2026 9:30:39
 Статья в формате PDF
505 KB...
08 09 2026 0:15:38
 Статья в формате PDF
97 KB...
07 09 2026 23:32:28
 Статья в формате PDF
807 KB...
06 09 2026 10:35:10
 Статья в формате PDF
116 KB...
05 09 2026 0:39:24
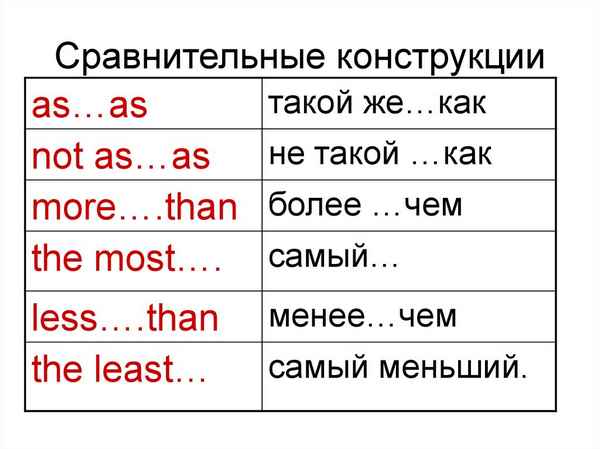 Цель работы состоит в том, чтобы выявить отличия в организации и употрeблении сравнительных конструкций в речи женщин и мужчин, тем самым определив, как глубинные знания о мире отражаются в «женском» и «мужском» вариантах национального языка. Основным методологическим принципом работы является положение о взаимосвязи языка, человека и его речемыслительной деятельности.
...
03 09 2026 22:54:10
 Статья в формате PDF
104 KB...
02 09 2026 11:54:23
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::