НОРМИРОВАНИЕКАК ФАКТОР СНИЖЕНИЯ ИЗДЕРЖЕК ПРЕДПРИЯТИЯ
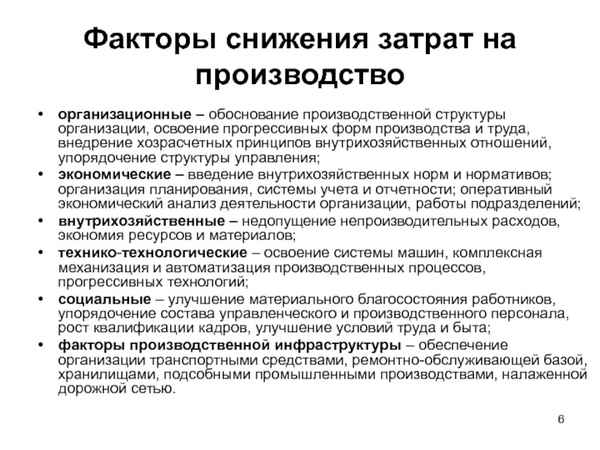
В условиях рыночной экономики становится актуальным совершенствование организации управления акционерным обществом (промышленным предприятием и т.п.), т.е. процессом производства, эффективным использованием финансовых, материальных и трудовых ресурсов, основных фондов, материальных запасов и т.д. Целью решения всех этих задач является снижение себестоимости выпускаемой продукции, чтобы обеспечить увеличение ее сбыта и повысить конкурентоспособность на рынке товаров. Данные вопросы должны решаться наряду с такими задачами, как увеличение объемов выпуска продукции, разработка новых образцов техники, повышение качества и надежности выпускаемой продукции и т.п.
Управляющие компаниями, акционерными обществами должны обладать не только недюжинными организационными способностями, хорошим знанием экономики, технологии производства, финансов, бухгалтерского учета и т.д., но и иметь в своем распоряжении мощный и работоспособный «инструментарий», обеспечивающий возможность эффективного управления финансово-хозяйственной деятельностью промышленного предприятия. Под «инструментарием» понимается разработанный профессионалами типовой пакет методических документов по определению, например: норм выработки, норм расхода сырья и материалов на выпуск единицы продукции; норм использования оборудования, норм запасов, норм и нормативов оборотных средств и т.д.
Осуществление эффективного руководства акционерным обществом должно базироваться, на мой взгляд, на применении нормативных методов управления. Нельзя ориентироваться на сопоставление полученных результатов только с фактическими затратами в отчетном периоде или базироваться на оценке возникших отклонений от соответствующих данных, полученных в предыдущем отчетном периоде. Нужно, кроме того, все время сравнивать фактические затраты с экономически обоснованными, т.е. вычисленными на основе технических, технико-экономических и экономических норм и нормативов: с нормами расхода материальных ресурсов на выпуск единицы готовой продукции, нормами выработки, нормативами численности, нормами и нормативами использования производственных мощностей и т.д.
Западные предприниматели давно открыли для себя, что нормативные методы более экономичны. Многие зарубежные авторы обязательно отмечают необходимость такого нормирования. Основой для действенного анализа, оценки и контроля за полученными результатами может являться только нормативная база по всем элементам, созданная и действующая в АО.
Дело в том, что себестоимость, объемы реализации готовой продукции или полученная выручка - это интегральные, т.е. обобщающие, показатели, и ориентировка только на их анализ не дает возможности оценить, как сработали отдельные службы АО. Сопоставление полученных результатов с нормами по отдельным элементам позволяет оценить, как сработало в отчетном периоде то или иное подразделение, результаты деятельности конкретно каких из них привели, например, к увеличению или снижению себестоимости выпущенной продукции и насколько.
Наличие норм даст возможность поставить новую задачу службам АО и проверить ее выполнение в следующем отчетном периоде. Помимо того, нормы дают возможность выявить имеющиеся резервы и наметить пути для их дальнейшего использования. Все это помогает вести правильную производственную и финансовую политику в АО по снижению издержек.
Принципиальная сущность нормирования труда остается неизменной для любого этапа и периода развития экономики. Изменения происходят в формах и методах, меняется значение и роль нормирования труда как одного из главных факторов эффективности производства.
Значение норм в стимулировании эффективной производственной деятельности вытекает также из того, что на их основе устанавливается объем ресурсов (количество станков, численность рабочих, запасы материалов), необходимых для выполнения плановых заданий. Поскольку все системы стимулирования в конечном счете основаны на сопоставлении фактических затрат ресурсов с нормативными, обоснованность норм является важнейшим условием эффективной производственной деятельности.
- соответствовать современному уровню техники, организации труда и производства, учитывать методы и приемы лучших рабочих;
- по степени укрупнения и точности соответствовать техническим, технологическим и организационным условиям того типа производства, для которого они предназначены (массового, единичного и т.д.);
- правильно учитывать влияние различных факторов на продолжительность отдельных элементов и операции в целом;
- охватывать наиболее распространенные варианты выполнения работ, быть удобными для расчета норм;
- выявлять лидирующий нормофактор при расчетах численности
Процессы, связанные с преобразованием хозяйственного механизма на основе принципов рыночной экономики и различных форм собственности, не могли не повлиять на состояние нормирования труда и отношение к нему. В новых условиях хозяйствования организации самостоятельно (и по-разному) решают вопросы нормирования труда. Общая тенденция при этом - снижение уровня нормирования труда, резкое сокращение численности работников, занятых нормированием труда, слияние отделов труда и заработной платы с другими подразделениями (такими, как планово-экономический отдел, отдел кадров, бухгалтерия и т.п.), ликвидация нормативно-исследовательских подразделений по труду.
Анализ действующих нормативных и правовых актов по нормированию труда, положений о Правительстве Российской Федерации, Министерстве труда и социального развития, отраслевых министерств, материалов организаций о состоянии нормирования труда и т.п. показал следующее.
Действовавшая административная система управления нормированием труда в народном хозяйстве разрушена. Ликвидированы структурные подразделения в Правительстве Российской Федерации, Минтруде Российской Федерации и большинстве отраслей, в функции которых входило решение вопросов по управлению нормированием труда. Только в середине 1999 года в Минтруде было создано Управление оплаты, нормирования и производительности труда.
Произошел распад сети союзных, республиканских и отраслевых нормативно-исследовательских организаций по труду. Многие нормативно-исследовательские организации (прежде всего отраслевые и организаций) были упразднены, а межотраслевые организации ввиду незначительности бюджетного финансирования были вынуждены резко сократить объёмы выполняемых работ и численность специалистов, занятых исследовательскими работами по труду. Так, например, в НИИ труда и ВНМЦентре были ликвидированы подразделения, в функции которых входило проведение исследований в области совершенствования методологии нормирования труда.
Анализ материалов организаций показывает, что состояние дел с нормированием труда в 2004 году хаpaктеризуется следующими данными:
- работников нормированием труда в экономике страны снизился (по сравнению с данными 1991 года) примерно на 20% и составляет около 68% работников (в промышленности - 73%);
- учет и планирование снижения трудоемкости выпускаемой продукции осуществлялось лишь на 50% организаций;
- качество норм труда, применяемых в организациях, значительно ухудшилось ( процент выполнения норм в среднем составляет 170%)
- пpaктически прекратилась работа по созданию новых и пересмотру действующих нормативных материалов для нормирования труда;
- подавляющее количество организаций (96%) пользуется нормативами по труду 1975-1980 года издания, которые не отвечают существующим техническому и организационному уровню производства и не могут способствовать повышению производительности труда;
- численность работников, занятых нормированием труда, сокращена (по сравнению с данными 1991 года) примерно в 3 раза.
- на 1 специалиста по труду в экономике России приходится примерно 1200, а в промышленности около 900 работников;
- пpaктически во всех организациях ликвидированы нормативно-исследовательские подразделения по труду.
Как показал проведённый анализ, основными причинами ухудшения состояния нормирования труда в экономике России являются:
1. Недостаточная заинтересованность организаций в снижении издержек производства, в том числе затрат труда, вследствие особенностей условий переходного периода (налицо несовершенство хозяйственного механизма, позволяющего организациям увеличивать прибыль за счет необоснованного роста цен, а не путем снижения издержек производства, в том числе затрат труда; монополизированная структура материального производства, позволяющая организациям - монополистам диктовать цены на продукцию и услуги; низкая цена труда, способствующая текучести квалифицированных работников с государственных и муниципальных унитарных предприятий (особенно госбюджетной сферы) в организации частного сектора экономики с повышенной оплатой труда; высокая инфляция; низкий уровень жизни; неуверенность в завтрашнем дне; взаимонеплатежи; скрытая безработица и другие социально - экономические явления, усугубляющие ухудшение нормирования труда в организациях).
2. Демонтаж административной системы управления нормированием труда в экономике и отсутствие новой эффективной системы трудовых отношений, основанной на законах рынка.
3. Ликвидация сети отраслевых нормативно-исследовательских организаций по труду.
4. Значительное снижение квалификационного уровня специалистов по нормированию труда (если в 1991 году 82% специалистов имели высшее и среднее профессиональное образование, то по состоянию на 01.01.2003 лишь 47%).
 Статья в формате PDF
126 KB...
24 09 2026 7:53:36
 Статья в формате PDF
124 KB...
23 09 2026 3:19:15
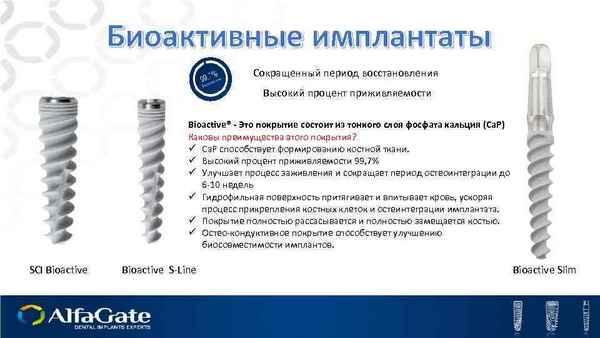 В лаборатории биохимии ФГУН «РНЦ «ВТО» им. акад. Г. А. Илизарова Росздрава» разработаны имплантационные материалы на основе кальцийфосфатных соединений, выделенных из костной ткани крупного рогатого скота. Технология получения материалов для имплантации включает в себя деминерализацию костной ткани с применением хлороводородной кислоты, осаждение из раствора кальцийфосфатных соединений, их очистку, высушивание и измельчение.
Изучен качественный и количественный состав полученных материалов с применением сканирующей электронной микроскопии, инфpaкрасной спектроскопии и метода рентгеновского электронно-зондового микроанализа. Установлено, что материалы представляют собой порошкообразные смеси с включениями гранул диаметром от 100 до 2000 мкм. В состав материалов входят остеотропные элементы кальций, фосфор, магний, сера, которые однородно распределены в материале.
...
22 09 2026 8:35:33

 Статья в формате PDF
456 KB...
20 09 2026 14:56:40
 В статье приведены данные оценки экологического состояния атмосферной среды Промышленного района города Ставрополя, с помощью методов лихеноиндикации. Исследованиями были охвачены придорожные лесополосы проспекта Кулакова и улицы Доваторцев и лесной массив – «Русский лес».
...
19 09 2026 18:32:37
 Статья в формате PDF
134 KB...
18 09 2026 11:35:26
 Статья в формате PDF
180 KB...
17 09 2026 1:13:12
 Статья в формате PDF
137 KB...
16 09 2026 12:40:34
 Статья в формате PDF
209 KB...
14 09 2026 6:38:54
 Статья в формате PDF
110 KB...
13 09 2026 15:53:23
 Статья в формате PDF
138 KB...
12 09 2026 0:26:47
 Статья в формате PDF
118 KB...
11 09 2026 18:10:56
 Использование двухфазной экстpaкции в присутствии поверхностно-активных веществ (ПАВ) обеспечивает увеличение выхода гидрофильных и липофильных биологически-активных веществ (БАВ) из растительного сырья.
Экстрагировали высушенные плоды шиповника 70% этиловым спиртом и подсолнечным маслом в присутствии различных комбинаций эмульгаторов твина-80 и Т-2 (ГЛБ = 5,5÷14,5).
Показано, что по сравнению с двухфазной экстpaкцией без ПАВ переход каротиноидов (липофильных БАВ) в масляную фазу возрастает в 1,5 раза в присутствии эмульгатора 2-го рода (ГЛБ = 5,5) и не изменяется в присутствии эмульгатора 1-го рода (ГЛБ = 14,5). Переход гидрофильных БАВ (аскорбиновая кислота) в водно-спиртовую фазу возрастает в 2 раза при ГЛБ = 14,5 и падает с уменьшением чисел ГЛБ.
...
10 09 2026 14:27:22
 Статья в формате PDF
102 KB...
09 09 2026 16:39:28
 Статья в формате PDF
113 KB...
08 09 2026 15:57:25
 Рассмотрена концепция зависимости лесов как ядра биосферы Земли от активности Солнца по числу Вольфа. Принята точка на Земле в виде участка лесистой территории национального парка по лесным пожарам за 2002 год. По датам каждого лесного пожара были учтены: время от зимнего солнцестояния с 21 марта, склонение оси Земли к Солнцу, число Вольфа активности Солнца на день возникновения лесного пожара. Среди влияющих факторов первое место заняло время от зимнего солнцестояния. Второе место – склонение Солнца, а на третье – число Вольфа. Среди зависимых факторов первым стало склонение Солнца, вторым – время от 21.03, а третьим активность Солнца. В итоге параметры Земли первичны. Наиболее опасен интервал числа Вольфа 90 ≤ V ≤ 180 и сильный размах колебания во многом зависит от поведения людей.
...
07 09 2026 12:50:51
 Статья в формате PDF
121 KB...
06 09 2026 2:25:27
 Статья в формате PDF
266 KB...
05 09 2026 5:13:19
 Статья в формате PDF
146 KB...
04 09 2026 21:10:38
 Статья в формате PDF
115 KB...
03 09 2026 21:19:17
 Статья в формате PDF
142 KB...
02 09 2026 23:23:27


 Статья в формате PDF
240 KB...
30 08 2026 20:52:30
 Статья в формате PDF
89 KB...
29 08 2026 4:54:30
 Статья в формате PDF
124 KB...
28 08 2026 3:51:51
 Статья в формате PDF
121 KB...
27 08 2026 9:30:30
 Статья в формате PDF
94 KB...
26 08 2026 3:19:40
 Статья в формате PDF
100 KB...
25 08 2026 18:22:16
 Статья в формате PDF
305 KB...
24 08 2026 6:30:45
 Статья в формате PDF
103 KB...
23 08 2026 15:46:53
 Статья в формате PDF
111 KB...
22 08 2026 16:33:53
 Статья в формате PDF
91 KB...
21 08 2026 14:43:38
 Статья в формате PDF
325 KB...
20 08 2026 13:48:56
 Статья в формате PDF
115 KB...
19 08 2026 10:43:31

 Статья в формате PDF
104 KB...
17 08 2026 16:52:43
 Статья в формате PDF
104 KB...
16 08 2026 3:25:41
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
