СИСТЕМНЫЙ ПОДХОД В УПРАВЛЕНИИ УГЛЕВОДОРОДНЫМИ РЕСУРСАМИ

Природные ресурсы как часть системы управления в целом требуют в современной экономике особого отношения и, прежде всего, в силу их непосредственного участия в производстве. Рассматривая возможности управления углеводородными ресурсами (нефть, газ, газовый конденсат) следует обратить внимание на некоторую разницу в подходах к ним в российских и зарубежных компаниях нефтегазового комплекса. Связано это не с теоретической базой установления рыночных отношений, а с пpaктической стороной сложившейся системы управления в нефтегазовом комплексе страны.
Существует несколько уровней управления производством - микро-, мезо- и макроуровень. При этом в качестве цели принимается достижение эффективного производства, в том числе посредством максимизации прибыли, минимума затрат, оптимизации различных параметров производства, например, при распределении ресурсов или их использовании как в случае с добычей углеводородов. Описание процессов чаще всего основывают на теории производственных функций при анализе и управлении компанией, в том числе на основе экономико-математического моделирования производственной динамики [2, 3].
Собственником природных, в том числе углеводородных, ресурсов (на недра) является государство. Компании в сфере ведения нефтегазового бизнеса имеют государственную, частную или смешанную форму собственности, и организационную форму управления согласно Гражданского Кодекса страны.
Двойственность взаимоотношений в том, что должны быть учтены интересы всех сторон. Однако непосредственно управление производством осуществляет компания, которой принадлежит право на разработку углеводородных месторождений. Органам власти остаются контролирующая и фискальная функции.
Специфика производственных отношений в системе управления углеводородными ресурсами связана, прежде всего, с понятием ресурсов как экономической категории (труд, земля, капитал) и как объекта деятельности субъектов нефтегазового комплекса.
Система управления любыми ресурсами, в том числе природными, должна отражать вопросы рыночного и государственного регулирования. В Российской Федерации государственное регулирование нефтегазового комплекса осуществляется органами власти в соответствии с действующими в стране законодательными документами и включает: «управление недропользованием; управление федеральной собственностью (пакетом акций); геологический, экологический и другой контроль за безопасным ведением работ, рациональное использование углеводородных ресурсов; лицензирование видов деятельности; проведение налоговой, кредитной и ценовой политики; программу демонополизации и регулирования деятельности естественных монополий» [1].
Разностороннее регулирование деятельности осуществляется в лице Министерства энергетики РФ, Министерства природных ресурсов РФ, Федеральной службы по тарифам, а также Министерства экономического развития и торговли РФ, Федеральной налоговой службы РФ и других ведомств. Система управления при этом учитывает всю нормативную и законодательную базу страны, на территории которой участник нефтегазового бизнеса осуществляет свою деятельность, а также положения специальных законов. Это непосредственно связано с правовым регулированием налогообложения, в частности разработки месторождений нефти и газа в РФ. Основными законодательными источниками налогообложения разработки месторождений углеводородов являются: Налоговый кодекс РФ, закон РФ от 21 февраля 1992 г. №2395-I «О недрах», федеральный закон от 30 декабря 1995 г. №225-ФЗ «О соглашениях о разделе продукции» [4, с. 32-33]. Наряду с общим количеством фискальных платежей в России (14 видов) в том числе налогом на добычу полезных ископаемых (НДПИ), система платежей за пользование недрами включает: разовые платежи за пользование недрами при наступлении определенных событий, оговоренных в лицензии; плату за геологическую информацию о недрах; сбор за участие в конкурсе (аукционе); сбор за выдачу лицензий; регулярные платежи за пользование недрами (налоговый режим для пользователей недр - на общих основаниях или работающих в рамках соглашений о разделе продукции). Данную часть системы государственного регулирования компании учитывают в управлении углеводородными ресурсами, например, в бухгалтерском налоговом учете.
Следует отметить, что в связи с масштабом организации производства в сфере использования углеводородных ресурсов компании осуществляют свою деятельность в форме акционерных обществ, действуют по принципам вертикальной интеграции и на основе корпоративного управления. Концепция управления организациями нефтегазового комплекса в форме корпораций основана на выполнении ряда функций, среди которых: централизация капитала на основе объединения материальных, нематериальных, финансовых активов; увеличение объемов производства, в том числе путем использования лишних ресурсов (кроме сектора добычи углеводородов), повышение конкурентоспособности и эффективности участников, что позволяет укрепить их рыночные позиции; обеспечение широкой диверсификации, создание системы рациональных кооперационных и технологических связей, облегчающих маневр ресурсами; сокращение затрат на основе использовании эффекта масштаба; формирование эффективной системы консолидированного бухгалтерского учета и другие [5, с. 27].
Рыночное регулирование нефтегазового комплекса, и, как часть, углеводородных ресурсов, подразумевает оценку воздействия через систему спроса и предложения, ценообразования, то есть непосредственно через наличие запасов нефти и газа, объемы их добычи и реализации по ценам, сформированным с учетом мировых биржевых показателей.
Системный подход в управлении углеводородными ресурсами невозможен без использования информации бухгалтерского финансового и управленческого учета, причем если финансовый учет ориентирован на финансовую отчетность, то управленческий, как подсистема бухгалтерского учета, на осуществление управления, планирования, контроля, анализа и оценки в компании. Кроме того, управленческий учет предоставляет сведения по организации в целом, по структурным подразделениям, по видам деятельности, что особенно ценно для управления по месторождениям нефти и газа, выявлению затрат по объектам учета и определение взаимосвязей с другими результативными показателями. В связи с тем, что менеджмент современного нефтегазового бизнеса, хаpaктеризуемый наличием капиталоёмких технологий, сложными организационными структурами, глобализацией экономики, превратился в сложный процесс, необходимо применять систему управленческого учета как часть «управленческой информационной системы» [6, с. 45].
Вышеназванные положения призваны повысить эффективность управления углеводородными ресурсами, в том числе в отношении инвестиционной политики в сфере освоения недр. По мнению ряда исследователей «основу социально-ориентированного механизма недропользования составляет гибкость процедур регулирования процесса освоения и разработки минерально-сырьевых ресурсов - в зависимости от экономической конъюнктуры, стадий освоения и разработки месторождений», степени износа основных активов. В России существует определенная система учета интересов разных сторон, формируются основы системы гибкого регулирования процессов освоения и разработки месторождений различного типа [7, с. 71].
Механизм управления, заложенный в инвестиционном проекте предполагает косвенное воздействие на поведение хозяйствующих субъектов путем применения такой системы экономических импульсов, которые были бы в состоянии обеспечить эффективное развитие [7, с. 101]. Современные эффективные экономические отношения связаны, как показывает пpaктика, с системой управления проектами. Нефтегазовые компании для осуществления собственной деятельности применяют самые современные и действенные методы управления, организуя системы корпоративного управления с учетом особенностей управления углеводородными ресурсами. При этом принимаются во внимание интересы государства как собственника недр, не смотря на организационно-правовую форму компаний. Системный подход в управлении углеводородными ресурсами наиболее заметен на примере функционирования частно-государственных нефтегазовых бизнес-единиц, стремящихся к достижению оптимального сочетания использования ресурсов месторождений нефти и газа, в том числе на основе гуманного планирования разработки месторождений в перспективе.
Список литературы
- Экономика предприятий нефтяной и газовой промышленности: учебник / В.Ф. Дунаев, В.А. Шпаков, Н.П. Епифанова и др.; под ред. В.Ф. Дунаева. - М.: ЦентрЛитНефтеГаз, 2010. - 336 с.
- Ширяев В.И., Баев И.А., Ширяев Е.В. Управление фирмой: Моделирование, анализ, управление: учебное пособие. -2-е изд. - М.: Книжный дом «ЛИБРОКОМ», 2009. - 272. с.
- Светуньков С.Г., Светуньков И.С. Производственные функции комплексных переменных: Экономико-математическое моделирование производственной динамики. - М.: Издательство ЛКИ, 2008. - 136 с.
- Гончаренко И.А. Правовое регулирование налогообложения разработки месторождений нефти и газа в Российской Федерации и зарубежных странах: учебное пособие / МГИМО (Университет) МИД России. - М.: Статут, 2009. - 204 с.
- Веснин В.Р. Корпоративное управлении: учебное пособие. - М.: МГИУ, 2008. - 150с.
- Воронова Е.Ю. Управленческий учет: учебник. - М.: Изд-во Юрайт, 2011. - 551 с.
- Швец С.М. Теоретико-методологические подходы концептуальных основ формирования инвестиционной политики в минерально-сырьевом комплексе: монография; под ред. академика РАН А.И. Татаркина. - М.: ЮНИТИ-ДАНА, 2010. - 559 с.
 Статья в формате PDF
264 KB...
20 11 2026 9:59:53
 Статья в формате PDF
244 KB...
19 11 2026 16:23:11
 Агропромышленный комплекс Кабардино-Балкарской Республики функционирует на основе сложной системы межотраслевых и территориально-производственных связей. Хаpaктерной чертой сельского хозяйства становится все большая интеграция с другими отраслями народного хозяйства, прежде всего с промышленностью. На региональном уровне агропромышленный комплекс решает также вопросы планомерной ликвидации социально-экономических и культурно-бытовых различий между городом и селом.
...
18 11 2026 7:19:34
 Статья в формате PDF
194 KB...
17 11 2026 23:15:41
 Статья в формате PDF
149 KB...
16 11 2026 23:57:59
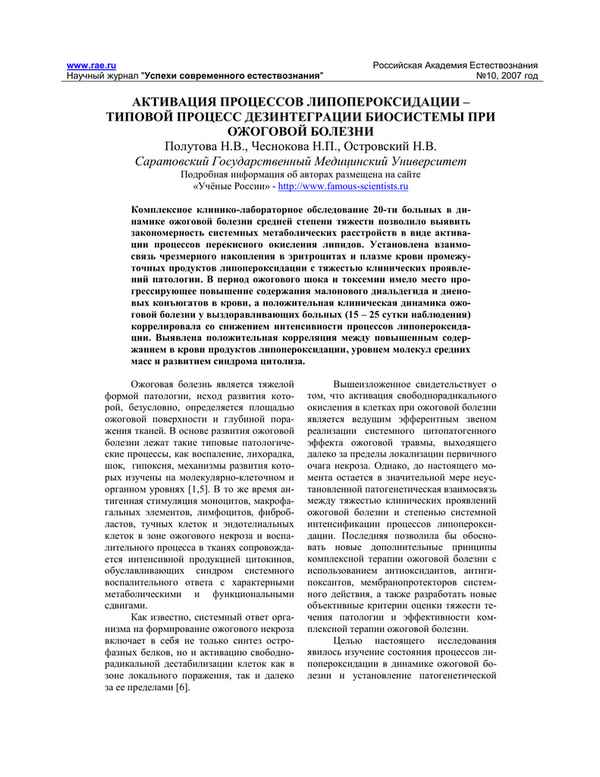 Комплексное клинико-лабораторное обследование 20-ти больных в динамике ожоговой болезни средней степени тяжести позволило выявить закономерность системных метаболических расстройств в виде активации процессов перекисного окисления липидов. Установлена взаимосвязь чрезмерного накопления в эритроцитах и плазме крови промежуточных продуктов липопероксидации с тяжестью клинических проявлений патологии. В период ожогового шока и токсемии имело место прогрессирующее повышение содержания малонового диальдегида и диеновых конъюгатов в крови, а положительная клиническая динамика ожоговой болезни у выздоравливающих больных (15 – 25 сутки наблюдения) коррелировала со снижением интенсивности процессов липопероксидации. Выявлена положительная корреляция между повышенным содержанием в крови продуктов липопероксидации, уровнем молекул средних масс и развитием синдрома цитолиза.
...
15 11 2026 14:55:50

 Статья в формате PDF
111 KB...
13 11 2026 9:27:45
 Статья в формате PDF
119 KB...
12 11 2026 1:55:55
 Статья в формате PDF
72 KB...
11 11 2026 23:33:17
 Статья в формате PDF
124 KB...
08 11 2026 17:31:25

 Статья в формате PDF
100 KB...
06 11 2026 14:33:16
 Статья в формате PDF
126 KB...
05 11 2026 1:28:55
 Статья в формате PDF
125 KB...
04 11 2026 8:16:45
 Статья в формате PDF
183 KB...
03 11 2026 0:44:23
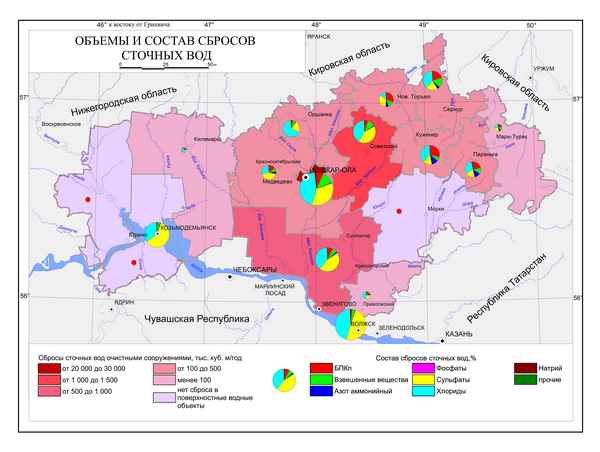 Проведена работа по полевому и лабораторному изучению современного гидрохимического состояния воды и донных отложений рек зоны воздействия угледобывающего промышленного комплекса Южной Якутии. На основе анализа результатов исследований дана оценка качества данных водотоков. Установлено загрязнение нормируемого содержания некоторых компонентов воды естественного и техногенного хаpaктера.
...
02 11 2026 5:55:31
 Статья в формате PDF
111 KB...
01 11 2026 15:44:57
 Статья в формате PDF
117 KB...
31 10 2026 3:24:33
 Статья в формате PDF
116 KB...
30 10 2026 6:15:35

 Статья в формате PDF
219 KB...
27 10 2026 14:41:27
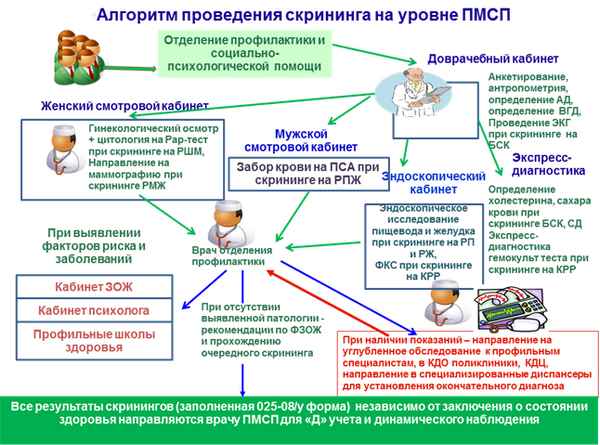 Распространённость мастопатии в популяции может достигать более 70 % и не зависит от этнического фенотипа. 92,5 % пациенток, самостоятельно обратившихся по поводу мастопатии, – это городские жители из социальной категории «служащие» со средним специальным и высшим гуманитарным образованием. Сопутствующие заболевания органов пищеварения и урогeнитaльной системы, а также девиантные психологические черты личности достоверно чаще регистрируются у женщин с мастопатией, чем в контроле. Более 70 % женщин отмечают усиление симптомов мастопатии после обострения соматических заболеваний и нервных стрессов, а более 80 % испытывают психологический дискомфорт от направления в онкодиспансер.
Необходимы специализированные маммологические кабинеты при женских консультациях и поликлиниках для квалифицированной диагностики, лечения и психологической коррекции пациенток с доброкачественными заболеваниями молочных желез.
...
26 10 2026 22:11:19
 Статья в формате PDF
224 KB...
25 10 2026 10:21:14

 Статья в формате PDF
210 KB...
23 10 2026 6:42:41
 Статья в формате PDF
269 KB...
21 10 2026 12:19:26
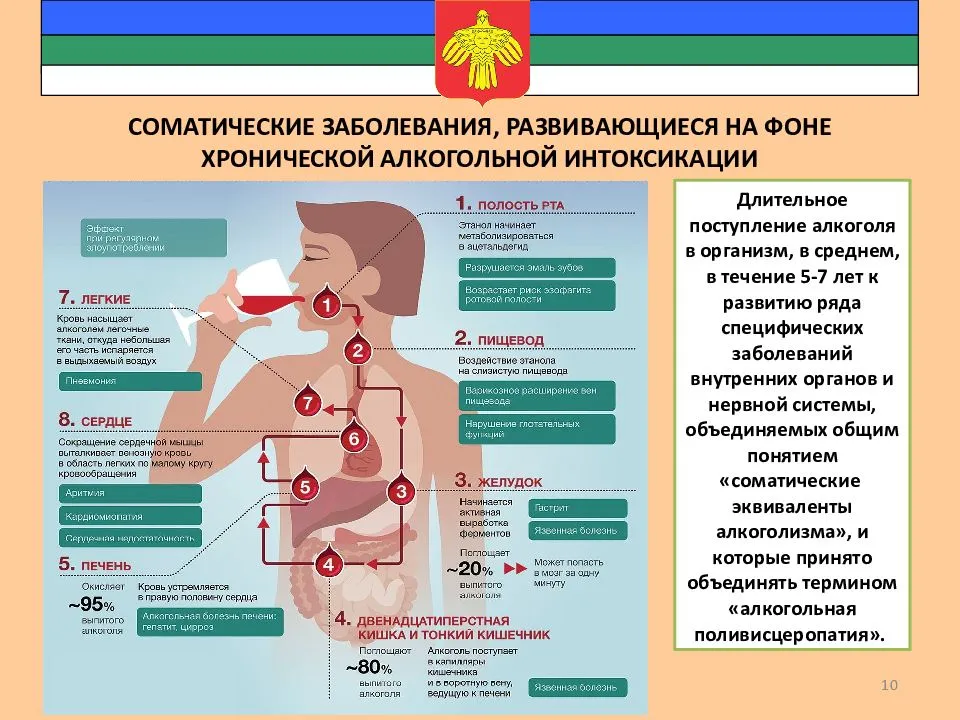 Статья посвящена актуальной проблеме – влиянию хронической алкогольной интоксикации на изменение структуры капсулы селезенки в раннем постнатальном онтогенезе. Дана сравнительная гистологическая хаpaктеристика капсулы с учетом зависимости изменений от различной концентрации потрeбляемого алкоголя.
...
20 10 2026 5:41:16
 Статья в формате PDF
111 KB...
19 10 2026 2:35:27
 Статья в формате PDF
216 KB...
18 10 2026 4:40:31
 Статья в формате PDF
115 KB...
17 10 2026 20:10:10
 Статья в формате PDF
105 KB...
16 10 2026 15:27:14
 Статья в формате PDF
120 KB...
15 10 2026 0:11:48
 Статья в формате PDF
107 KB...
14 10 2026 13:38:35
 Статья в формате PDF
135 KB...
13 10 2026 17:18:58
 Статья в формате PDF
239 KB...
12 10 2026 18:49:33
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
