ПЕРЕОЦЕНКА ОСНОВНЫХ СРЕДСТВ В СВЕТЕ МСФО

Основные средства часто составляют большую часть всех активов организации. Состояние и стоимость основных средств интересуют руководство, инвесторов, учредителей, акционеров. Точная информация такого хаpaктера позволяет судить о финансовом положении предприятия, принимать обоснованные решения, связанные с его хозяйственной деятельностью. Кроме того, стоимость основных средств - это база для расчета налога на имущество и амортизационных отчислений.
Под влиянием инфляции балансовая стоимость основных средств может существенно отклоняться от стоимости их воспроизводства в современных условиях. Устранить это несоответствие позволяет переоценка. Таким образом, переоценка, если рассматривать ее последствия в комплексе, является весьма действенным механизмом управления показателями финансового состояния организации. Кроме того, бухгалтерская отчетность в части представления информации о наличии основных средств становится более достоверной: объекты отражаются не в затратной, а в рыночной оценке.
Переоценка основных средств осуществлялась до 1998 г. в соответствии с постановлениями Правительства Российской Федерации. Так, были проведены ежегодные переоценки по состоянию на 1 января: 1992 г - 1998 г., когда балансовая стоимость объектов основных средств превышала текущие рыночные цены. Цель перечисленных переоценок заключалась в приведении балансовой стоимости основных средств в соответствие с действующими ценами и условиями воспроизводства основных средств на дату переоценки. Как правило, переоценка проводилась по коэффициентам, установленным Госкомстатом России, либо применялись методы прямого пересчета на основе актов оценки.
На данный момент переоценка носит добровольный хаpaктер и может проводиться коммерческими организациями по группам однородных объектов основных средств не чаще одного раза в год (на начало отчетного года).
Проблема оценки и учета основных средств является наиболее важной для российских организаций при подготовке отчетности, соответствующей международным стандартам, что вызвано высокой долей основных средств в составе активов для большинства российских организаций. Для учета основных средств в соответствии с МСФО следует использовать несколько стандартов, главным образом МСФО 16 «Основные средства». Согласно одному из подходов указанного стандарта основные средства должны оцениваться исходя из исторической стоимости. После первоначального признания в качестве актива объект основных средств должен учитываться по его первоначальной стоимости за вычетом накопленной амортизации и накопленных убытков от обесценения. В соответствии со вторым подходом основные средства должны учитываться по переоцененной стоимости. Организация, придерживающаяся второго подхода, понесет дополнительные затраты на обязательную ежегодную переоценку основных средств, а также в любом случае обязана будет исчислить стоимость основных средств и по первому подходу (историческая стоимость минус накопленная амортизация и накопленные убытки от обесценения). Поэтому второй подход представляется менее привлекательным для российских организаций.
Подход к переоценке в двух системах бухгалтерского учета одинаков. В случае если основное средство учитывается по переоцененной стоимости, оно должно регулярно переоцениваться. При этом переоценка основных средств будет осуществляться в отношении всей группы данных основных средств.
В соответствии с российским законодательством переоценка основных средств осуществляется профессиональными оценщиками, имеющими лицензию на осуществление оценочной деятельности. К сожалению, на пpaктике переоценка часто осуществляется в интересах собственников имущества, что ведет к заведомому искажению результатов переоценки.
Переоценка объектов основных средств в рамках одного класса производится одновременно, чтобы избежать избирательной переоценки активов, а также представления в отчетности статей, являющихся суммой основных средств, оцененных по разным оценкам. Класс активов может переоцениваться по скользящему графику при условии, что переоценка производится в течение короткого времени, а результаты постоянно обновляются.
В последнем случае сумма реализованного дохода от переоценки представляет собой разницу между амортизацией, основанной на переоцененной балансовой стоимости актива, и амортизацией, основанной на его первоначальной стоимости. Однако увеличение балансовой стоимости актива должно признаваться в качестве дохода, а не в составе резерва на переоценку в том случае, если оно компенсирует уменьшение балансовой стоимости того же актива, признанное ранее как расход.
Положительная переоценка основных средств по справедливой стоимости является основанием для возникновения отложенного налогового обязательства и отражения в составе собственных средств в соответствии с МСФО 16.
Если балансовая стоимость актива превышает его переоцененную стоимость, то балансовая стоимость актива уменьшается до его переоцененной стоимости, а разница отражается в Отчете о прибылях и убытках текущего периода.
Переоцененная стоимость рассчитывается как оценочная возмещаемая стоимость, которая определяется как наибольшая из чистой реализуемой стоимости актива и ценности его использования.
При потере стоимости основного средства его балансовая стоимость списывается до уровня его справедливой стоимости так, чтобы балансовая стоимость не превышала размера экономической выгоды от использования основного средства. Для отражения этого события в отчетности на размер списываемой части балансовой стоимости основного средства увеличивается убыток от переоценки с одновременным увеличением суммы накопленной амортизации.
Если есть подозрения на обесценение основных средств, то в целях соблюдения принципа консерватизма МСФО 36 «Обесценение активов» требует проведения специальной процедуры - теста на обесценение.
Согласно МСФО 36 убыток обесценения должен признаваться во всех случаях, когда балансовая стоимость актива превышает его возмещаемую сумму. Возмещаемая сумма - наибольшее значение из чистой продажной цены и ценности использования. Чистая продажная цена - это сумма, которая может быть получена от продажи актива при совершении сделки между хорошо осведомленными, желающими совершить такую операцию сторонами, осуществленной на общих условиях, за вычетом любых прямых затрат на выбытие.
Ценность использования - это дисконтированная стоимость предполагаемых будущих потоков денежных средств, возникновение которых ожидается от продолжающегося использования актива и от его выбытия в конце срока полезной службы.
Убыток от обесценения - это сумма, на которую балансовая стоимость актива превышает его возмещаемую величину. При учете основных средств по переоцененной стоимости (альтернативный подход в МСФО 16), если затраты на выбытие несущественны, обесценение активов по МСФО 36 можно не применять; если затраты на выбытие существенны, то необходимо применять МСФО 36.
Таким образом, несмотря на то, что в Российской и международной пpaктике используются схожие подходы к проведению переоценки основных средств, тем не менее сохраняются и существенные различия в порядке отражения ее результатов в отчетности организации.
 Статья в формате PDF
96 KB...
11 10 2026 0:43:33
 Статья в формате PDF
466 KB...
10 10 2026 2:17:19
 Статья в формате PDF
102 KB...
09 10 2026 11:13:33
 Статья в формате PDF
262 KB...
08 10 2026 10:29:53
 Статья в формате PDF
101 KB...
07 10 2026 4:40:37
 Статья посвящена разработке методологических основ материаловедческой теории. Приводятся: структурная схема построения модели «структура - свойство», формулировка общей задачи оценки свойств материалов, математическая интерпретация общей задачи.
...
06 10 2026 12:35:48
 Статья в формате PDF
114 KB...
05 10 2026 22:23:13
 Статья в формате PDF
114 KB...
04 10 2026 20:56:39
 Статья в формате PDF
115 KB...
03 10 2026 1:27:15
 Статья в формате PDF
214 KB...
02 10 2026 0:30:12
 Статья в формате PDF
153 KB...
01 10 2026 18:34:32
 Статья в формате PDF
112 KB...
30 09 2026 14:53:41
 Статья в формате PDF
58 KB...
29 09 2026 1:43:28
 Статья в формате PDF
342 KB...
28 09 2026 5:45:30
 Статья в формате PDF
118 KB...
27 09 2026 21:47:38
 Статья в формате PDF
105 KB...
26 09 2026 3:12:59
 Статья в формате PDF
478 KB...
25 09 2026 20:19:19
 Статья в формате PDF
111 KB...
23 09 2026 8:13:11
 Статья в формате PDF
114 KB...
22 09 2026 13:18:40

 Статья в формате PDF
145 KB...
20 09 2026 21:27:26
 Статья в формате PDF
118 KB...
19 09 2026 7:47:54
 Брыжеечный лимфатический ствол белой крысы проходит вдоль ствола краниальной брыжеечной артерии без перерыва в одноименных лимфоузлах.
...
18 09 2026 18:21:10
 Статья в формате PDF
106 KB...
17 09 2026 18:13:16
 Статья в формате PDF
311 KB...
16 09 2026 14:32:39

 Среди населения Ширванской зоны Азербайджана проведены медико-генетические исследования по выявлению нарушений ЦНС и органов чувств, установлены типы наследования патологий. Среди 119 больных с 14 наследственными и врожденными заболеваниями 71,43 % приходится на моногенные патологии с аутосомно-рецессивным типом наследования, что объясняется кровнородственными бpaками среди родителей пробандов.
...
14 09 2026 20:53:55
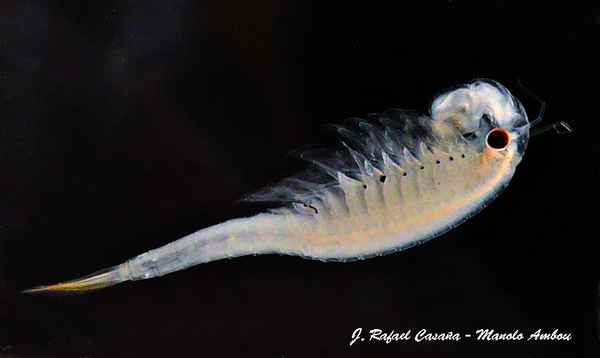 В статье описаны эксперименты по изучению влияния основных факторов среды на жизнедеятельность жабронога стрептоцефалюса. Установлено, что наиболее оптимальная температура воды для роста и развития рачка и созревания его яиц составляет 15 - 25°С. Этот вид является исключительно пресноводным и чувствительно реагирует даже на небольшое повышение солености (в пределах 1 - 2%о). Однако жаброног способен выдерживать значительный дефицит кислорода в воде (2,5 - 2 мг/л).
...
13 09 2026 21:30:10
 Статья в формате PDF
276 KB...
12 09 2026 1:17:12
 Статья в формате PDF
129 KB...
11 09 2026 18:57:37
 Обсуждается проблемы разбиения и структурирования прострaнcтва, формирования структурных модулей, которые предназначены для конструирования модульных 3D структур кристаллов.
...
10 09 2026 21:47:23
 Статья в формате PDF
392 KB...
09 09 2026 13:11:16
 Статья в формате PDF
85 KB...
07 09 2026 12:16:58
 Статья в формате PDF
119 KB...
06 09 2026 11:59:36
 Слепая кишка морской свинки имеет форму витка толстой спирали и большие относительные размеры, занимает большую часть каудальной половины брюшной полости, охвачена первой петлей восходящей ободочной кишки. Она сжимает слепую кишку, которая образует складки.
...
04 09 2026 19:54:14
 Статья в формате PDF
210 KB...
02 09 2026 7:22:58
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::