АКТУАЛЬНЫЕ ПРОБЛЕМЫ РИСК – МЕНЕДЖМЕНТА В КОММЕРЧЕСКОМ БАНКЕ
Одним из главных направлений проводимой в этом русле работы является приближение системы учёта, отчётности и регулирования деятельности кредитных организаций России к мировым стандартом. В России уже сегодня в той или иной мере реализованы положения Базеля 1, планируется к реализации, в достаточно упрощённом виде, новый вариант соглашения Базель 2. В то же время качество их внедрения оставляет желать лучшего. Многие принципы считаются формально воплощёнными в пpaктику, поскольку ЦБ РФ предъявляет к кредитным организациям требования, соответствующие минимальному уровню, рекомендованному Базельским комитетом. Часто нормативные требования ЦБ РФ, имея формальное сходство с требованиями Базельского комитета, заметно отличаются от них по качественному содержанию, чему не мало способствует несовпадение отечественных норм учета и отчётности с международными. В итоге приходится констатировать, что в России пока не созданы предварительные условия для эффективного банковского надзора, осуществляемого в соответствии с принятыми в развитых странах стандартами.
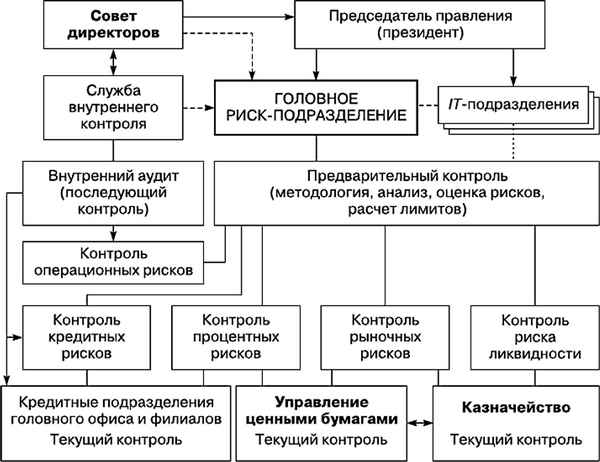
Большое значение в проекте нового соглашения придаётся рыночной дисциплине банков, связанной с прозрачностью, надёжностью и своевременностью информации о рисках и капитале банка, этот постулат достаточно трудно выполним в российской действительности, что во многом обусловленно фактами криминализации банковской системы. Кроме этого в новых рекомендациях усилена роль внутрибанковского контроля, в частности при оценке кредитного, операционного и рыночного рисков, а так же достаточности капитала, что особо актуально для России поскольку в настоящее время надзорный орган в Российской Федерации не может обеспечить контроль за банками в виду отсутствия эффективного внутреннего контроля (чем страдаю большинство российских банков) и соблюдению рыночной дисциплины, т.е. раскрытие информации и её прозрачность.
Концептуальное нововведение «Базель 2» - использование кредитных рейтингов внешних агентств для определения весов риска, при помощи которых рассчитывается итоговый коэффициент достаточности капитала, на современном этапе развития российской экономики мало применим, причиной тому является отсутствия внешних (независимых) рейтинговых агентств. При этом стоит особо отметить, что кредитные рейтинги заемщиков, присвоенные независимыми агентствами, позволяют банкам реализовать наиболее гибкое управление рисками благодаря единому с надзорными органами пониманию рисков каждого заемщика и принципов риск - менеджмента банка. По линии банковского надзора Банк России проводит ряд мер по приведению действующей системы регулирования деятельности банков в соответствие с принятыми в международной пpaктике подходами, что является необходимым условием эффективного применения рекомендаций базельского соглашения. В настоящее время адаптация к российским условиям существующих западных методик оценки рисков - основная проблема в пpaктике внедрения систем управления банковскими рисками.
Одной из мер (надо отметить не совсем удачной) по внедрению международных стандартов в РФ, предпринятых Банком России, была разработка и внедрение «Положения о порядке расчета кредитными организациями размера рыночных рисков» №89-П от 24.09.99 г. Подходы, отражённые в положении, имеют ряд недостатков, к ним мы относим: необоснованность и статичность используемых коэффициентов, отсутствие учета при оценке риска структуры торгового портфеля и корреляции между отдельными инструментами, входящими в портфель. Данный нормативный документ не соответствует современным подходам в отношении требований достаточности капитала и не способствует разработке и применению российскими банками более адекватных методов оценки рыночного риска. На пpaктике методика, предлагаемая ЦБ РФ, стимулирует банки к принятию более высоких рисков, так как в большинстве случаев требования, предъявляемые к капиталу российских банков, оказываются заниженными по сравнению с требованиями к западным банкам.
В банковской пpaктике РФ наиболее распространённым методом снижения кредитного риска является внесение заёмщиком залога (недвижимости), при этом не учитывается возникающая при управлении кредитными рисками рефлексивная взаимосвязь между займом и залогом. Впервые этот эффект был системно проанализирован Дж. Соросом в качестве частного случая его общей теории рефлексивности. Основная сложность при определении истинной стоимости залога заключается в том, что его рыночная цена является плавающей величиной и зависит от фазы экономического цикла. Так, сильная экономика с высокой кредитной активностью, как правило, поднимает оценки активов и увеличивает объемы поступающих доходов, служащих для определения кредитоспособности заемщика; на траектории экономического спада ценность залоговых активов стремительно падает.
Рисунок 1. Схема кредитного цикла и динамики цены залога
Таким образом, для адекватной оценки стоимости залога необходимо учитывать будущую динамику народнохозяйственной конъюнктуры, т.е. принятие микроэкономических решений зависит от макроэкономической ситуации. Это предопределяет необходимость проведения кредитными институтами макроэкономических прогнозов для разработки эффективной кредитной политики.
Одной из наиболее сложных проблем в контексте управления кредитными рисками выступает высокая концентрация ссуд, выданных связанным между собой заемщикам. У 34,2% респондентов (кредитных организаций, прежде всего региональных) большую часть кредитного портфеля занимают ссуды экономически связанным лицам. В России она имеет историческую подоплеку: на начальном этапе среди основных учредителей коммерческих банков нередко оказывались министерства, ведомства и государственные предприятия (примерами могут послужить «Газпромбанк», финансовая группа «МДМ», «Tрaнcкредитбанк», опopный банк АО «РЖД» и др.). Выдаваемые связанным заемщикам кредиты, как правило, имеют льготный хаpaктер и при определенных условиях могут привести к ухудшению финансовой устойчивости банков. Помимо того, взаимосвязь банков с аффилированными лицами открывает возможности для фиктивного увеличения капитала.
В отношении методов оценки кредитных рисков для юридических лиц актуальны те же проблемы, что и для физических. Так при расчете вероятности банкротства фирмы аналитиками банка используются многофакторные модели, представляющие собой процедуру звешивания основных показателей деятельности кредитуемого юридического лица. Далее показатель сравнивается со своими эталонными значениями (их может быть несколько). По результатам сравнения делается окончательное заключение о платежеспособности хозяйственного объекта. Положение осложняется наличием «конкурирующих» количественных методов анализа платёжеспособности фирмы, основанных на вычислении по данным бухгалтерского баланса специальных коэффициентов-индикаторов. Среди них коэффициенты текущей ликвидности, обеспеченности собственными оборотными средствами, восстановления платёжеспособности, защищённости капитала фондовой капитализации прибыли и т.д. Каждый из названных коэффициентов имеет эталонное значение, с которым проводится сравнение его расчётного анализа. При этом на пpaктике эталонное значение является единым и «замороженным». Между тем очевидно, что оно должно быть, во-первых, дифференцировано для различных отраслей, отражающих объективно различную структуру активов и пассивов, во-вторых, жёстко привязанных к темпами инфляции, рост которых способствует завышению отчётных коэффициентов-индикаторов. По-видимому, не будет ошибкой утверждение, что эталонные коэффициенты должны быть дифференцированы и в региональном разрезе, так как различные территории имеют далеко не одинаковые воспроизводственные условия и возможности и сбыта продукции, что сказывается на финансовых показателях их деятельности.
В данной связи можно констатировать, что в настоящее время перед аналитиками коммерческих банков стоит сложная задача по определению того, какую методику и в какое время целесообразно применять для оценки рисков. Ситуация осложняется ещё и тем, что пока не существует никаких объёктивных критериев для такого упорядочивания научно- методического инструментария кредитных институтов.
Таким образом, для развития банковской системы РФ и повышению её конкурентоспособности необходимо:
- придавать большее значение построению эффективной системы управления рисками. В первую очередь это касается региональных банков, для которых этот вопрос прямо связан с повышением их конкурентоспособности и возможностями расширения спектра услуг.
- обеспечить построение рискориентированного банковского надзора и поддержки инициатив Базельского комитета и Банка России в этом направлении.
- повысить качество оценки рисков, создать систему управления операционными рисками.
- для снижения рисков ликвидности обеспечить доступ к системе рефинансирования Банка России.
- на федеральном уровне: создание системы раннего предупреждения кризисных ситуаций в банковской сфере и оптимизацию отчетности.
- осуществить подготовку банковской системы к переходу на Базель 2, в том числе реформировать механизмы регулирования банковской деятельности, снизить уровень затрат на внедрение принципов Базеля 2.
Таким образом, решение проблем управления рисками банков требует разработки целостной стратегии, в первую очередь, на уровне самих кредитных организаций. Формирование и повышение эффективности стратегии управления банковскими рисками должно базироваться на широком применения прогрессивных методик финансового менеджмента и количественного анализа с привлечением современных средств обработки экономической информации.
Работа представлена на заочную электронную конференцию «Новые технологии, инновации, изобретения», 10-15 мая. Поступила в редакцию 25.05.2006 г.
 Статья в формате PDF
125 KB...
30 10 2026 20:30:16
 Статья в формате PDF
100 KB...
28 10 2026 16:56:48
 С помощью программы компьютерного моделирования MolScript на базе данных рентгеноструктурного анализа (РСА) осуществлено сравнение вторичных структур глюкоамилаз из Aspergillus awamori и Saccharomycopsis fibuligera. Получены данные о типах вторичной структуры, количественном соотношении, топологии упорядоченных и нерегулярных участков.
...
27 10 2026 2:14:46
 Статья в формате PDF
115 KB...
26 10 2026 9:48:30
 Статья в формате PDF
96 KB...
25 10 2026 15:41:31
 Статья в формате PDF
100 KB...
24 10 2026 4:23:58
 Статья в формате PDF
269 KB...
23 10 2026 5:57:48
 Статья в формате PDF
112 KB...
22 10 2026 6:56:15
 Статья в формате PDF
244 KB...
21 10 2026 21:45:22
 Статья в формате PDF
252 KB...
20 10 2026 11:24:12
 Статья в формате PDF
165 KB...
19 10 2026 13:53:13
 Статья в формате PDF
125 KB...
18 10 2026 3:59:27
 Статья в формате PDF
581 KB...
17 10 2026 20:39:14
 В настоящее время в связи с возникновением проблем физического выживания человечества, расширением спектра внутренних и внешних угроз его жизнедеятельности, в системе образования крайне важно формирование личности «безопасного типа». Это – высокоинтеллектуальная личность, хорошо знакомая с современными проблемами безопасности жизни и жизнедеятельности человека, осознающая их исключительную важность, стремящаяся решать эти проблемы и при этом разумно сочетать личные интересы с интересами общества. Суть образования – формирование креативного человека в креативной среде, т.е. воспитание выпускника с устойчивой мотивацией на дальнейшее познание науки, техники, культуры, искусства, самореализацию и самовоспроизводство, которые возможны только при совместной безопасности личности и общества в широком смысле слова – от семьи до всего человечества.
...
16 10 2026 17:22:39
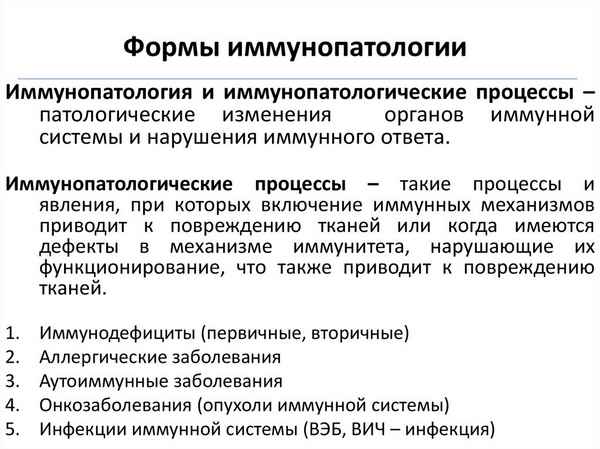 С целью уточнения хаpaктера иммунопатологического процесса при псориатической болезни и выяснения аутоиммунного механизма воспаления авторами проведено клинико-иммунологическое обследование 132 больных псориатической болезнью. Комплексное иммунологическое обследование пациентов с определением содержания органоспецифических и органонеспецифических аутоантител к различным тканевым и органным антигенам позволило определить аутоиммунный тип иммунной патологии как один из ведущих механизмов воспаления при данной патологии.
...
15 10 2026 1:56:45
 Статья в формате PDF
121 KB...
14 10 2026 4:44:26
 Статья в формате PDF
115 KB...
13 10 2026 9:28:55

 Статья в формате PDF
126 KB...
11 10 2026 19:42:26
 Статья в формате PDF
109 KB...
10 10 2026 8:59:44
 Статья в формате PDF
101 KB...
09 10 2026 4:46:52
 Статья в формате PDF
109 KB...
08 10 2026 12:56:14
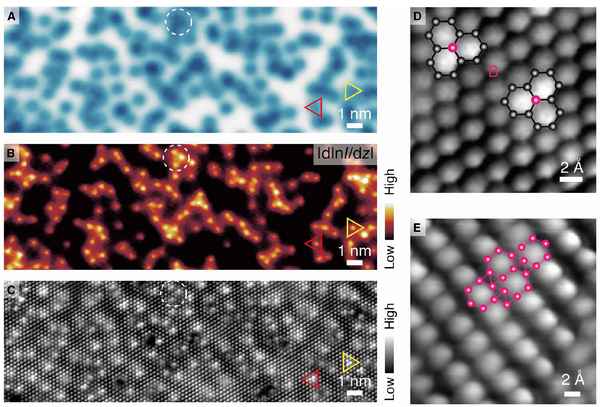 В данной работе предложена эволюционная модель формирования двумерных структур. Определены алгоритмы формирования структур в априори структурированном двумерном прострaнcтве путем заполнения его в соответствии с определенными эволюционными правилами.
...
07 10 2026 16:13:42
 Статья в формате PDF
115 KB...
06 10 2026 7:25:37
 Статья в формате PDF
136 KB...
05 10 2026 13:24:43
 Статья в формате PDF
127 KB...
04 10 2026 11:22:15
 В статье представлены материалы о значении съездов земских врачей Рязанской губернии (1874 – 1900) и их роль в развитии профилактического направления медицины края.
...
03 10 2026 6:19:47
 Статья в формате PDF
266 KB...
02 10 2026 0:33:58
 Статья в формате PDF
112 KB...
01 10 2026 12:25:43
 Статья в формате PDF
140 KB...
30 09 2026 21:58:57
 Статья в формате PDF
131 KB...
29 09 2026 23:17:29
 Статья в формате PDF
175 KB...
28 09 2026 19:58:41
 Статья в формате PDF
174 KB...
27 09 2026 19:22:17
 Статья в формате PDF
125 KB...
26 09 2026 6:13:44
 Статья в формате PDF
98 KB...
25 09 2026 21:53:11
 Методика диагональной сегментарной амплитудометрии, заключающаяся в регистрации амплитуды колебаний активного и реактивного сопротивления тканей человеческого организма, широко используемая в медицинской пpaктике, начинает применяться в спорте для контроля за функциональным состоянием спортсменов в различные периоды учебно-тренировочного процесса. Результаты, полученные данным методом, показывают, что различия в проводимости тканей определяются видом спорта, а также квалификацией спортсменов. Проводимость тканей более устойчива в подготовительный период по сравнению с соревновательным. Суммарная нестабильность проводимости тканей выше на соревнованиях более высокого уровня.
...
24 09 2026 6:28:54
 Статья в формате PDF
109 KB...
23 09 2026 12:50:54
 Статья в формате PDF
317 KB...
22 09 2026 0:41:13
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
