НАЛОГОВАЯ ПОЛИТИКА РОССИИ: ДЕЙСТВУЮЩИЕ ПОЛОЖЕНИЯ И НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ
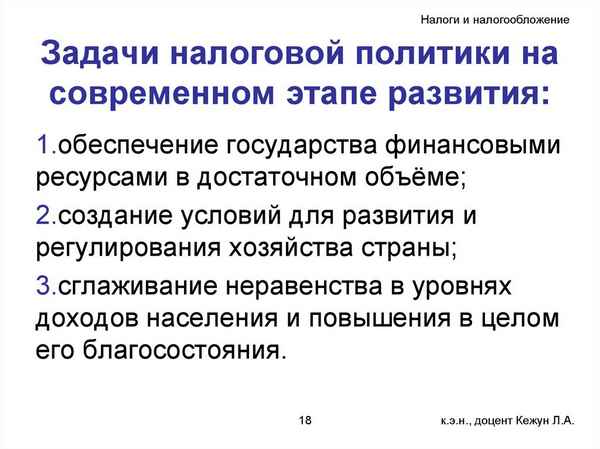
Основные направления налоговой политики РФ на 2012 год и на плановый период 2013 и 2014 годов (далее - Основные направления налоговой политики) подготовлены в рамках составления проекта федерального бюджета на очередной финансовый год и двухлетний плановый период [5, c.4].
Основные направления налоговой политики:
- позволяют определить ориентиры в налоговой сфере на трехлетний период, что должно способствовать экономической стабильности и определенности на территории нашей страны;
- являются основанием для внесения изменений в законодательство о налогах и сборах, которые разpaбатываются в соответствии с предусмотренными в нем положениями, что способствует прогнозируемости налоговой политики государства.
Основными целями налоговой политики продолжают оставаться поддержка инновационной деятельности, в том числе и путем предоставления новых льгот, направленных на ее стимулирование, а также поддержка инвестиций в области образования и здравоохранения.
В рамках проводимой налоговой политики основными источниками повышения доходного потенциала взимаемых налогов может стать как повышение налоговых ставок, изменение правил исчисления и уплаты отдельных налогов, так и принятие мер в области налогового администрирования. При этом, в первую очередь, необходимо принять меры для повышения доходов бюджетной системы от налогообложения потрeбления, ренты, возникающей при добыче природных ресурсов, а также от перехода к новой системе налогообложения недвижимого имущества. Отдельным направлением политики в области повышения доходного потенциала налоговой системы будет являться оптимизация существующей системы налоговых льгот и освобождений, а также ликвидация имеющихся возможностей для уклонения от налогообложения [1, c. 62].
При этом необходимым условием развития российской экономики является, прежде всего, технологическое обновление, модернизация производства. Также ключевым условием для модернизации является развитие некоммерческого сектора, предоставляющего, в том числе, услуги социального ха- paктера.
Внесение изменений в законодательство о налогах и сборах планируется по следующим направлениям:
1. Налоговое стимулирование инновационной деятельности и развития человеческого капитала. В данном направлении планируется:
- снижение тарифов страховых взносов на обязательное пенсионное, медицинское и социальное страхование. В качестве временной меры на период 2012-2013 годов будет снижен максимальный тариф страховых взносов в государственные внебюджетные фонды с 34 до 30 процентов, взимаемый с выплат в пользу физических лиц в размере до установленной предельной величины в 512 тыс. рублей в 2012 году и до 567 тыс. рублей в 2013 году, а также для данной категории плательщиков будет установлен тариф страховых взносов с сумм превышения предельной величины базы для начисления страховых взносов в ПФР в размере 10 процентов;
- совершенствование амортизационной политики. В этой связи предполагается уточнить классификацию основных средств с учетом разработки и введения новых версий ОКОФ и ОКПД;
- совершенствование мер налоговой поддержки лиц, имеющих детей.
2. Мониторинг эффективности налоговых льгот:
- оптимизация налоговых льгот. Так будет проведена работа по уточнению перечня доходов, освобождаемых от обложения НДФЛ;
- анализ применения и востребованности налоговых стимулирующих механизмов.
3. В части налогообложения акцизами в плановом периоде периодическая индексация ставок акциза будет осуществляться с учетом реально складывающейся экономической ситуации, при этом повышение акцизов на алкогольную, спиртосодержащую и табачную продукцию будет производиться опережающими темпами по сравнению с уровнем инфляции.
4. Совершенствование налогообложения при операциях с ценными бумагами и финансовыми инструментами срочных сделок, финансовыми операциями. В связи с созданием в РФ Международного финансового центра целесообразно принять ряд решений, направленных на совершенствование налогообложения при совершении операций с еврооблигациями российских эмитентов, депозитарными расписками, а также при получении и выплате дивидендов [3, c. 48].
5. Налог прибыль организаций:
- в частности, предполагается законодательно закрепить порядок признания дохода от реализации имущества, подлежащего государственной регистрации, в налоговом учете на более раннюю из следующих дат:
- дата передачи по передаточному акту или иному документу о передаче недвижимого имущества;
- дата реализации недвижимого имущества;
- планируется уточнение порядка признания убытков в виде безнадежных долгов для целей налогообложения прибыли.
6. Налогообложение природных ресурсов:
- продолжится работа по установлению дополнительной фискальной нагрузки на газовую отрасль путем дифференциации ставки НДПИ, взимаемого при добыче газа горючего природного;
- будут подготовлены предложения о внесении изменений в главу 26 «Налог на добычу полезных ископаемых» НК РФ в части уточнения порядка налогообложения НДПИ лечебных грязей;
- будут подготовлены предложения об установлении специфических ставок НДПИ по иным видам твердых полезных ископаемых (металлы, соли, строительное сырье и пр.);
- планируется проработать вопрос установления ставки по полезным ископаемым, доля экспорта которых превышает 50 процентов, в зависимости от мировых цен на соответствующие полезные ископаемые.
7. Совершенствование налогообложения в рамках специальных налоговых режимов:
- предусматривается постепенное сокращение сферы применения системы налогообложения в ЕНВД для отдельных видов деятельности;
- с 1 января 2014 года система налогообложения в ЕНВД для отдельных видов деятельности отменяется.
8. Введение налога на недвижимость.
9. Налоговое администрирование:
- внедрение инструментов, противодействующих уклонению от уплаты налогов;
- совершенствование порядка уплаты (перечисления) и взыскания налогов и сборов;
- разработка мер противодействия использованию международных налоговых соглашений в нeблаговидных целях.
Список литературы
- Евстигнеев Е.Н., Викторова Н.Г., Ткачева Е.Г. Основы налогообложения и налогового права: Вопросы и ответы. Пpaктические задания и решения: учебное пособие. -2-е изд. перераб. и доп. - М.: ИНФРА-М, 2010. - 223 с.
- Киперман Г.Я. Налоги в рыночной экономике: учебное пособие для вузов. - М.: Юристъ, 2009 - С. 111.
- Лыкова Л. Н. Проблемы Российской налоговой системы // Финансы. - 2010. - №5. - С. 22-25.
- Орлов М.Ю. К вопросу о налоговой реформе в Российской Федерации // Налоговая политика и пpaктика. - 2011. - № 1. - 28 с.
- Пансков В.Г. Налоги и налоговая система РФ: учебное пособие для вузов. - М.: Финансы и статистика, 2010. - 758 с.
 Статья в формате PDF
122 KB...
20 11 2026 10:26:59
 Статья в формате PDF
118 KB...
19 11 2026 23:55:58
Предложена стохастическая многолистная теория гравитации без сингулярностей и «черных дыр». Отмечена связь интервала в гиперкомплексном прострaнcтве с системной термодинамикой. Представлен класс пост’октетных физических теорий. Масса является флогистоном. ...
18 11 2026 18:26:51
 В работе представлены результаты исследования влияния высокоинтенсивных физических факторов электрического поля коронного разряда (ЭПКР), создаваемого установкой «Экран», и некогерентных световых импульсов (НСИ), создаваемых установкой «Стимул» [1, 2], на семена овощных культур, с целью повышения урожайности.
По результатам исследования выявлено, что все использованные в эксперименте режимы высокоинтенсивного физического воздействия на семена овощных культур оказывают стимулирующий биологический эффект при оценке урожайности. Определено, что наиболее эффективными режимами ЭПКР для повышения урожайности овощных культур являются режимы с напряженностью электрического поля 3,5 кВ/см и 5 кВ/см. Выявлено, что наиболее эффективными режимами НСИ для повышения урожайности овощных культур является режим с запасенной суммарной электрической энергией импульсного источника энерго-питания 80 кДж. Показано, что при воздействии на посадочный материал картофеля НСИ с запасенной суммарной электрической энергией 40 кДж наблюдается стимулирование роста, развития, повышение всхожести и сокращение вегетационного периода картофеля. Кроме того, данное физическое воздействие вызывает повышение качества урожая картофеля, т.к. вес и количество крупных и средних клубней в опытной группе значительно больше, чем в контрольной.
...
17 11 2026 22:57:58
 Статья в формате PDF
135 KB...
16 11 2026 8:12:21
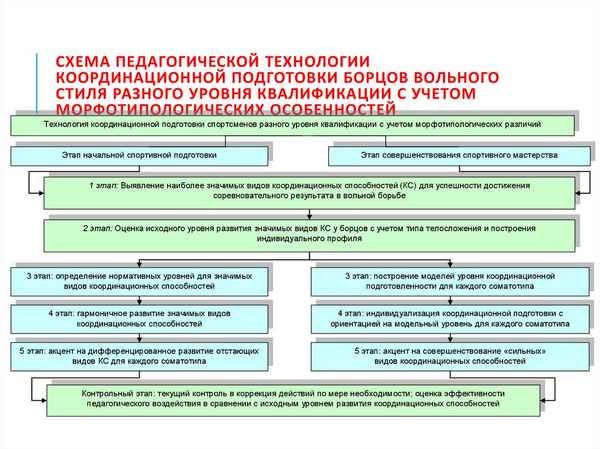 В статье рассматриваются вопросы разработки единой системы подготовки спортсменов. Обоснованы четыре взаимообусловленных и неразрывно связанных между собой факторов, от которых зависит прогресс высшего спортивного мастерства. Первый фактор системы подготовки предполагает наличие у спортсменов высоких двигательных и психологических качеств в сочетании с хорошим здоровьем. Второй фактор системы подготовки предполагает совершенную методику спортивной тренировки, систему соревнований и восстановления. Третий фактор системы подготовки предполагает наличие хорошо оборудованных на современном уровне мест для тренировочных занятий, соревнований и восстановления (отдыха). Четвёртый фактор системы подготовки предполагает высокий уровень знаний, педагогическое мастерство тренера, и постоянное самоусовершенствование спортсмена. Приведённые факторы определяют основные принципиальные положения системы подготовки спортсмена. Разработаны и разделены по возрастным группам (от 7 до 20 лет и старше) требования предъявляемые к системе подготовки спортсмена и соревнованиям.
...
15 11 2026 23:56:25
 Проведено комплексное психо-соматическое обследование 3280 женщин репродуктивного возраста с мастопатией. Сделан вывод о необходимости организации специализированных маммологических кабинетов для квалифицированной диагностики, лечения и психологической коррекции пациенток с заболеваниями молочных желез.
...
14 11 2026 20:22:33
 Статья в формате PDF
282 KB...
13 11 2026 22:46:14
 В статье описаны связи между общественными науками и математикой. Приведены рекомендации о преподавании математики для студентов-гуманитариев. Библиогр. 4 назв.
...
12 11 2026 11:30:10
 Реформы в образовании ума человека происходят всегда до новых циклов экономического возрождения из кризисов. Это запаздывание весьма большое у России. В развитых странах цикл реформ в образовании начинается за 3–5 лет до начала экономических реформ. Но в России долго запрягают, а потом несутся напролом, на авось. Поэтому колебательное возмущение мнений экспертов превалирует над постоянством, – менталитет очень неровный. Предлагается принципиально новая методика, основанная на анализе устойчивых закономерностей с волновыми составляющими и полученная по конкретным экспертным оценкам. Цель статьи – кратко показать возможности методологии идентификации свойств поведения у групп экспертов, как неких условных популяций много знающих и оценивающих людей, а также привести критерии поведенческой динамики по тем или иным экспертным оценкам об интернационализации российского образования.
...
11 11 2026 1:27:56
 Статья в формате PDF
257 KB...
10 11 2026 0:26:16
 Статья в формате PDF
102 KB...
09 11 2026 16:53:50
 Статья в формате PDF
228 KB...
08 11 2026 9:44:39
 Статья в формате PDF
109 KB...
06 11 2026 18:47:35
 Статья в формате PDF
109 KB...
05 11 2026 12:24:14
 Статья в формате PDF
112 KB...
04 11 2026 15:43:47
 Статья в формате PDF
120 KB...
03 11 2026 18:16:59
 Статья в формате PDF
129 KB...
02 11 2026 5:38:56
 Статья в формате PDF
124 KB...
01 11 2026 6:28:23
 Статья в формате PDF
121 KB...
31 10 2026 18:34:54
 Статья в формате PDF
113 KB...
30 10 2026 20:53:27
 Статья в формате PDF
102 KB...
29 10 2026 6:25:34
 Статья в формате PDF
141 KB...
26 10 2026 23:56:35
 Статья в формате PDF
117 KB...
25 10 2026 15:49:42
 Статья в формате PDF
144 KB...
24 10 2026 0:39:22

 Статья в формате PDF
114 KB...
22 10 2026 20:57:44

 Статья в формате PDF
489 KB...
19 10 2026 20:32:12
 Статья в формате PDF
552 KB...
18 10 2026 2:45:41
 Статья в формате PDF
98 KB...
17 10 2026 21:28:17
 Статья в формате PDF
261 KB...
16 10 2026 15:48:29
 Статья в формате PDF
108 KB...
15 10 2026 4:22:52
 Статья в формате PDF
500 KB...
14 10 2026 16:45:50
 Статья в формате PDF
107 KB...
13 10 2026 19:36:46
 Статья в формате PDF
112 KB...
12 10 2026 3:22:25
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
