ОСОБЕННОСТИ ФОРМИРОВАНИЯ УЧЕТНО-АНАЛИТИЧЕСКОЙ СИСТЕМЫ В СТРОИТЕЛЬНЫХ ОРГАНИЗАЦИЯХ
С начала 90-х годов широкое распространение получила в теории и на пpaктике концепция управления бизнес-процессами. Использование в управлении бизнес-процессов выдвигают новые задачи перед учетно-аналитической системой строительных организаций. Для успешного функционирования системы процессно-ориентированного управления необходима соответствующая информация. Универсальной информационной базой является данные, формируемые в учетно-аналитической системе в строительных организациях. Данная система должна учитывать потребности процессно-ориентиро-ванного управления с одной стороны и особенности строительного производства с другой.
В основе учетно-аналитической системы строительной организации, ориентированной на процессы должен лежать принцип регулирования последовательности операций. Деятельность строительной организации представляет собой процесс, включающий множество операций, которые приводят к изменениям состояния бизнес-системы. Бизнес-процесс представляет собой особый процесс, служащий осуществлению основных целей предприятия (бизнес-целей) и относящейся к центральной сфере его деятельности. Хаpaктерной особенностью бизнес-процесса в строительстве является наличие тесного взаимодействия с бизнес-партнерами (заказчики, инвесторы, поставщики, субподрядчики и т.д.).
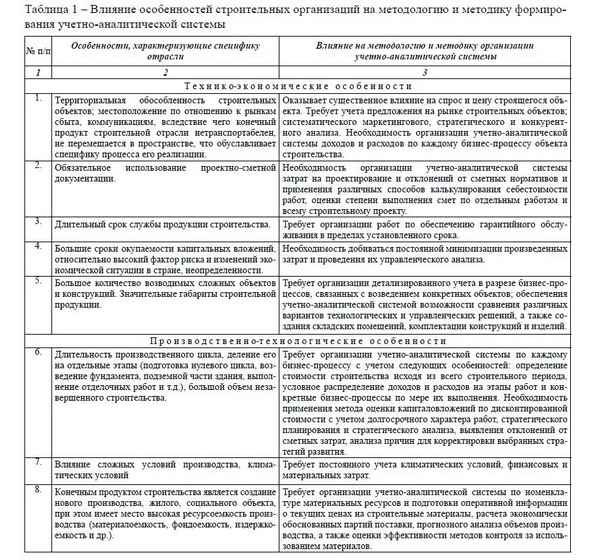
Для эффективного процессно-ориентированного управления в строительной организации необходимо создать учетно-аналитическую систему, которая с одной стороны учитывала бы информационные потребности менеджеров и особенности бизнес-процессов в строительстве. В современной научной и пpaктической литературе, посвященной экономике строительства, организации финансового, налогового и управленческого учета в строительстве ученые и пpaктики выделяют ряд особенностей, влияющих на формирование учетно-аналитической системы. В настоящее время отсутствует четко определенный перечень особенностей бизнес-процессов, протекающих в строительстве, влияющих на особенности формирования учетно-аналитической системы в строительной организации. Большинство авторов выделяют особенности строительства, влияющие на формирование учетной системы. Вопросы формирования учетно-аналитической системы строительной организации на основе учета особенностей бизнес-процессов системно не исследовались.
Нами в ходе исследования выделены 21 особенность бизнес-процессов в строительных организациях, оказывающих влияние на формирование учетно-аналитической системы. Первой особенностью бизнес-процессов, выделенной нами является локальная закрепленность и неподвижность объектов строительства, нестационарность строительного производства. Данная особенность относится к процессному объекту. Объекты строительства прикреплены к земле, на которой они возводятся и составляют с ней единое целое. Выполнение работ, как правило, осуществляется сразу на нескольких строительных площадках, соответственно бухгалтерский учет затрат ведется по нескольким договорам, заключенным с одним застройщиком или несколькими застройщиками, если они заключаются в виде комплексной сделки или относятся к одному проекту. В соответствии с п. 3 ПБУ2/94 в случае осуществления строительства по одному договору, охватывающему ряд проектов, и если затраты и финансовый результат по каждому из проектов могут быть установлены отдельно (в рамках договора), учет затрат по выполнению работ по каждому такому проекту может рассматриваться как учет затрат по выполнению работ по отдельному договору .
Второй особенностью бизнес-процессов является длительный производственный цикл. Производственный цикл делится на разные циклы последовательного ведения конкретных работ (возведение фундамента, подземной части здания, отделочные работы и т.д.). Учет затрат на строительные работы рекомендуется вести в соответствии с п. 3.1. Положения по бухгалтерскому учету долгосрочных инвестиций, утвержденного Минфином 30 декабря 1993 г. № 160. Метод определения финансового результата строительная организация определяет в учетной политике в соответствии с разделом У1 ПБУ 2/94: «доход по стоимости объекта строительства», «Доход по стоимости работ по мере их готовности» .
К третьей особенности бизнес-процессов в строительстве является влияние на них природно-климатических условий. Производственный цикл и бизнес-процессы зависят от климатических условий, метеорологических показателей, и прочих природных факторов. В наибольшей степени это относится к гидротехническому и трaнcпортному строительству. Как правило, перед возведением объекта проводится ряд подготовительных работ (геологоразведочные, дренажные, подготовительные работы и т.д.). Затраты на осуществление данных работ отражаются в учетно-аналитической системе и в последующем входят в инвентарную стоимость объекта. В учетно-аналитической системе должны учитываться различные риски, связанные с природно-климатическими условиями.
Четвертой особенностью бизнес-процессов является воздействие на них сезонности производства. В течение года неравномерно используются трудовые ресурсы, техника, материалы. Объем учетных работ возрастает в летний период и сокращается в зимний период.
Пятой особенностью является несовпадение процесса возведения строительных объектов с отчетным периодом. Многие показатели можно рассчитать только в конце года. Анализ проводится по результатам года, а также в разрезе возводимых объектов. Поэтому в учетно-аналитической системе необходимо разграничивать затраты за отчетный период и по возводимым объектам.
К шестой особенности отнесено то, что бизнес процессы протекают на обширных площадях с применением большого количества строительной техники. Учетно-аналитическая система должна обеспечить своевременный и полный учет всего многообразного количества строительных машин и механизмов в разрезе возводимых объектов и анализ эффективности их использования.
Седьмой особенностью является использование бизнес-процессов, связанных с предварительной переработкой первичных материалов для последующего их использования в процессе в строительства. Например, приготовление бетонного раствора, асфальта и т.д. Данная особенность требует диверсификации производства и создание производства строительных материалов, производства по добыче сырых материалов (песка. гравия, щебня). Соответственно в учетно-аналитической системе отражается не только процесс выполнения строительно-монтажных работ, но и производства различных видов строительных материалов. Показатели, формируемые по различным видам деятельности должны стать объектом анализа.
В качестве восьмой особенности нами выделено совмещение различных бизнес-процессов (например, выполнения строительно-монтажных работ с процессом производства строительных материалов и другими видами деятельности, работ). В результате данной особенности необходима организация раздельного учета доходов, расходов, финансовых результатов по основным видам деятельности, например, строительство, производство, стройматериалов, торговля и т.д., а также их анализа.
Девятая особенность связана с наличием большого количества бизнес-процессов. сосредоточенных во вспомогательных производствах. Необходимые для строительства материалы приходится перевозить на большие расстояния, что требует содержания автохозяйств. В местах, не имеющих централизованного энергоснабжения необходимо сооружение собственных электроподстанций, водокачек и т.д. В учетно-аналитической системе должен применяться счет 23 «Вспомогательные производства» и обеспечиваться анализ деятельности указанных хозяйств.
Десятая особенность бизнес-процесоов состоит в их индивидуальном (единичном) и мелкосерийномй хаpaктере производства при возведении объектов, их неоднотипности. В учетно-аналитической системе применяется позаказный метод учета затрат и калькулирования себестоимости применительно к возводимым строительным объектам.
Одиннадцатой особенностью является необходимость лицензирования строительного производства и отдельных бизнес-процессов. Следовательно, строительной организации необходимо не только получить лицензию, служащую основой для осуществления отдельных бизнес-процессов, но и отражения их в учетно-аналитической системе. Лицензирование деятельности строительных организаций осуществляется на основании Федерального Закона от 8 августа 2001 г. № 128-ФЗ «О лицензировании отдельных видов деятельности». Лицензию необходимо иметь для выполнения таких видов строительной деятельности как проектирование зданий и сооружений 1 и П уровней ответственности, строительство зданий и сооружений 1 и П уровней ответственности, инженерные изыскания для строительства зданий и сооружений 1 и 2 уровней ответственности.
Двенадцатая особенность связана с ценообразованием, применяемом в строительстве. В строительстве применяются: твердая цена за общую стоимость объекта строительства; твердая цена за отдельные виды работ на объекте; оплата по выставляемым счетам генподрядчика (открытая цена); оплата по целевой цене. Определение договорной стоимости объекта строительства осуществляется на основе п. 6 ПБУ 2/94.
Тринадцатая особенность состоит в высокой мобильности трудовых и технических ресурсов, проявляющейся при осуществлении бизнес-процессов. Учитывая эту особенность необходимо организовать учет и анализ затрат в разрезе не только объектов строительства, но и в разрезе отдельных стадий выполнения строительных работ.
Четырнадцатая особенность проявляется в технологическаой взаимосвязи и строгой последовательности всех операций, входящих в процесс строительства и отдельных бизнес-процессов. Следовательно, необходимо организовать учет и анализ расходов, доходов, финансовых результатов в разрезе бизнес-процессов.
Пятнадцатая особенность состоит в том, что при осуществлении бизнес-процессов в строительстве принимают участие различные организации, что требует адекватного отражения в учетно-аналитической системе расчетов с контрагентами и контроль за ними, а также использование агрегатов резервной системы.
Шестнадцатая особенность проявляется в высокой материалоемкости, в связи с чем необходимо применение в рамках учетно-аналитической системы эффективных методов контроля за использованием материалов.
Семнадцатая особенность бизнес-процессов связана с конструктивной сложностью сооружаемых объектов. Соответственно необходимо организовать детализированный учет в разрезе бизнес-процессов, связанных с возведением конкретных объектов.
Восемнадцатой особенностью является большое разнообразие возводимых объектов. Учетно-аналитическая система в рамках управленческого учета должна обеспечивать возможность проработки и сопоставления различных вариантов технологических и управленческих решений.
Девятнадцатой особенностью является наличие обширной базы для сравнения результатов осуществления процессов, связанных с возведением объектов, что позволяет использовать в строительстве множество аналитических приемов.
Двадцатая особенность бизнес-процессов связано с их тесной взаимосвязью с бизнес-процессами других экономических субъектов, протекающих в различных отраслях народного хозяйства. Таким образом, строительная организация испытывает значительное влияние со стороны внешней макросреды. Учетно-аналитическая система должна формировать и анализировать информацию не только о внутренних бизнес-процессах, но и о внешних бизнес-процессах. В ряде случаев в системе стратегического управленческого учета строительная организация может повысить эффективность своей деятельности на основе перепроектирования цепочки ценностей.
Двадцать первая особенность бизнес-процессов в строительстве состоит, что стоимость строительства определяется на основе сметы. Сметная стоимость представляет собой сумму денежных средств, которые необходимы для осуществления строительства в соответствии с проектными материалами и служит основой для определения размера капитальных вложений, источников финансирования строительства, формирования договорных цен на строительную продукцию, расчетов за выполненные подрядные работы, возмещения затрат за счет средств, предусмотренных сводным сметным расчетом.
Для определения сметной стоимости используются: данные заказчика для разработки сметной документации, предпроектная, и проектная документация (чертежи, ведомости объемов строительных и монтажных работ, спецификации, ведомости потребности оборудования, решения по организации очередности строительства, принятые в проекте организации (ПОС) и т.д.), действующие сметные нормативы, отпускные цены и трaнcпортные расходы на материалы, оборудование, инвентарь, решения органов государственной власти, относящиеся к соответствующей стройке.
Таким образом, проведенное нами исследование позволило выявить основные факторы, которые должны учитываться строительной организацией при формировании учетно-аналитической системы, данные особенности должны учитываться при формировании учетной политики для целей финансового, налогового, управленческого, стратегического управленческого учета, а также при проведении анализа деятельности строительной организации.

 Статья в формате PDF
121 KB...
09 10 2026 23:13:52
 Статья в формате PDF
114 KB...
08 10 2026 20:30:26
 Статья в формате PDF
128 KB...
07 10 2026 20:23:20
Статья в формате PDF 126 KB...
06 10 2026 16:14:58
 Совершенствование системы профессионального образования и профессиональной подготовки врачей является одной из актуальных проблем развития общества в настоящее время. Тенденция развития системы профессионального образования направлена на создание оптимальных условий для получения качественного образования, что способствует как реализации внутреннего потенциала студентов в процессе обучения, так и формированию удовлетворенности учебной деятельностью. Было проведено анкетирование студентов педиатрического факультета 1 курса после прохождения учебной пpaктики. Анкета была согласована с социологом и включала 15 вопросов. Было выявлено, что учебная пpaктика студентов 1 курса по общему уходу за больными взрослыми и детьми терапевтического и хирургического профиля позволяет повысить профессионально-пpaктическую подготовку обучающихся, необходимо уделить большее внимание освоению пpaктических навыков студентами, важно взаимодействие студентов с медицинским персоналом.
...
05 10 2026 10:23:46
 Статья в формате PDF
376 KB...
04 10 2026 21:33:44
 Статья в формате PDF
146 KB...
03 10 2026 7:46:37
 Статья в формате PDF
282 KB...
02 10 2026 16:41:26
 Статья в формате PDF
268 KB...
01 10 2026 1:31:33
 Статья в формате PDF
115 KB...
30 09 2026 17:34:54
 Статья в формате PDF
184 KB...
29 09 2026 0:35:46
 Статья в формате PDF
122 KB...
28 09 2026 5:31:43
 Статья в формате PDF
111 KB...
27 09 2026 5:36:52
 Статья в формате PDF
116 KB...
26 09 2026 10:34:34
 Статья в формате PDF
111 KB...
25 09 2026 3:20:43
 Статья в формате PDF
361 KB...
24 09 2026 8:41:36
 Статья в формате PDF
288 KB...
23 09 2026 1:41:13
 Статья в формате PDF
307 KB...
22 09 2026 0:44:33
 Статья в формате PDF
105 KB...
21 09 2026 3:45:41
 Статья в формате PDF
103 KB...
20 09 2026 4:42:32
 Статья в формате PDF
210 KB...
19 09 2026 18:57:27
 Статья в формате PDF
137 KB...
18 09 2026 15:14:50
 Установлено, что замачивание семян пяти сортов огурца в растворах биопрепаратов: альбит, биогумус, гумми, положительно влияет на повышение энергии прорастания , всхожести и роста корневой системы. Особенно эффективны биогумус и гумми на сортах Чистые пруды и Гектор.
...
16 09 2026 21:49:55

 Статья в формате PDF
100 KB...
14 09 2026 1:38:22
 Статья в формате PDF
495 KB...
13 09 2026 8:11:15
 Статья в формате PDF
98 KB...
12 09 2026 0:32:49
 Статья в формате PDF
109 KB...
10 09 2026 4:51:59
 Данная статья посвящена проблеме реставрации языческого миропонимания в современном мире. В статье пишется о том, что неоязычество предрасполагает людей к аддиктивным формам поведения.
...
09 09 2026 15:49:13
 Статья в формате PDF
113 KB...
08 09 2026 0:13:36

 Статья в формате PDF
102 KB...
04 09 2026 10:40:27
Статья в формате PDF 288 KB...
03 09 2026 11:52:53

Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::