РОЛЬ МСФО В РОССИИ

Международные стандарты финансовой отчетности (МСФО) как информационная модель бухгалтерского учета начали складываться в начале 70х годов прошлого века, создавая универсальный язык бизнеса для трaнcнациональных корпораций, мировых фондовых бирж и крупных банковских центров. По современной концепции комитета по МСФО они должны применяться добровольно крупными компаниями, имеющими трaнcнациональный бизнес, торгующими на биржах либо получившими кредиты в зарубежных банках.
Российские компании могут считать необходимой подготовку финансовой отчетности в соответствие с МСФО в следующих случаях:
- иностранные клиенты рассматривают возможность установления долгосрочных торговых отношений;
- стратегические инвесторы предъявляют интерес к созданию совместных предприятий;
- компании предполагают выпуск ценных бумаг на международный рынок;
- компании принимают участие в проектах, финансируемых международными институтами.
Интеграция России в мировое экономическое сообщество обусловила необходимость совершенствования российской системы бухгалтерского учета и сближения ее к МСФО. Попытки перейти на МСФО предпринимаются с 1993 года, однако до сих пор продолжаются дискуссии о необходимости внедрения международных стандартов. Применение МСФО - одно из условий привлечения иностранных инвесторов и кредиторов. Для создания благоприятного инвестиционного климата российскому предприятию необходимо предоставлять западным партнерам более достоверную и открытую информацию, которая позволит им составить объективную картину предприятия и оценить риски инвестирования.
Однако дискуссионным является первоначальный вопрос: нужны ли российским предприятиям зарубежные инвестиции? Многие российские компании ведут свою деятельность только внутри страны и не нуждаются в привлечении иностранного капитала. С учетом данного положения можно сделать вывод о том, что использование МСФО важно лишь для предприятий, ведущих внешнеэкономическую деятельность. Те же компании, которые не собираются выходить на мировые финансовые рынки, могут пользоваться российскими правилами бухучета.
На наш взгляд, привлечение инвестиций является не единственной целью перехода на МСФО. Безусловно, качество финансовой отчетности способствует инвестициям, но оно не является решающим фактором для создания благоприятного инвестиционного климата. Весьма существенным следствием реформирования существующего российского бухгалтерского учета должен стать выход на качественно новый уровень управления компанией, т.е. использование принципов МСФО может предоставить предприятию средства по улучшению корпоративного управления вне зависимости от масштабов его деятельности.
Целью бухгалтерской реформы является то, что пользователи финансовой информации, прежде всего руководители, смогут на ее основе принимать адекватные экономические решения. В современной экономике собственники своих предприятий теряют единоличный контроль над своей собственностью, и управление предприятием переходит в руки менеджеров. В связи с этим в любой корпорации возникает конфликт интересов собственников, стремящихся к максимизации дохода на вложенный капитал и менеджеров, преследующих множество локальных целей, среди которых максимизация прибыли управляемой ими компании находится отнюдь не на первом месте. Главными приоритетами менеджеров являются получение высоких личных доходов, удержание собственного положения в рамках данной компании. Внедрение МСФО позволит и собственникам, и управленцам по-другому оценить финансовое положение предприятие, и тем самым изменит целевые установки менеджмента.
Выбор стратегии бизнеса и системы управленческого контроля основаны на оценке рисков и методов управления по их преодолению. Решения по управлению рисками должны в свою очередь приниматься по оценке реальной экономической стоимости, которая не может быть ограничена только применением метода оценки по фактическим затратам или по оценке с использованием норм налогового законодательства. В настоящий момент в России основным пользователем финансовой отчетности являются налоговые органы. Именно поэтому бухгалтеры с неудовольствием относятся к нововведениям, разделяющим налоговый и финансовый учет, не видя заинтересованного пользователя для отчетности, составленной для целей, отличных от налоговых.
Если формирование бухгалтерской информации подчиняется только требованиям налоговых органов, то предприятие получает одностороннюю оценку, в которой представлена стоимость имущества, подлежащего налогообложению, другие налогооблагаемые показатели, но она дает искаженную информацию о рентабельности вложенного капитала, чистой прибыли, распределенной акционерами, о действительной ликвидности организации.
МСФО меняет целевые установки фирмы по показателям финансовых результатов. Вследствие применения МСФО в балансе российской компании учитывается стоимость не историческая, а с учетом переоценки. МСФО позволят компаниям периодически пересматривать как срок полезной службы, так и методы амортизации, применяемые к основным средствам, в случае значительных изменений в схеме получения экономических выгод от этих активов. Активы и обязательства оцениваются по справедливой стоимости, а не в сумме фактических затрат на приобретение. Оценка активов по первоначальной стоимости имущества является достоверной лишь в условиях стабильного уровня цен. В условиях инфляционного колебания цен такая оценка приводит к искажению стоимости имущества, искусственному завышению прибыли, недостатку оборотных средств и другим негативным последствиям. Таким образом, фирма получает иные показатели прибыли с учетом влияния рыночных факторов. Данная информация является более реальной и отражает достоверные данные о финансовом положении предприятия.
Концепция справедливой стоимости, которую содержат в себе МСФО, рассмотрена в стандартах №22 «Объединение компаний», №39 «Финансовые инструменты», №2 «Запасы». Например, справедливая стоимость оценки основных средств особенно актуальна для российских предприятий, т.к. на пpaктике переоценки с использованием рыночных цен используется редко и нельзя назвать справедливую стоимость основных средств, если амортизационные отчисления производятся по нормам, разработанным в целях налогообложения. В соответствие с ПБУ «Учет основных средств» разрешено использовать 4 метода начисления амортизации, но предприятия в основном применяют линейный метод, т.к. такие отчисления признаются как расходы в целях налогообложения. В этом случае использование российских стандартов учета не удовлетворяет принципам МСФО, которые предусматривают более широкий подход к оценке финансовых показателей фирмы. Между тем повышение стоимости в результате переоценки должно непосредственно относится на собственный капитал как прирост (доход) от переоценки, что изменит показатель чистых активов и оценку устойчивости предприятия.
Оценка финансовых вложений российской компании тоже не отражает реальную ситуацию, т.к. финансовые вложения принимаются к учету в сумме фактических затрат на приобретение и не отражаются по рыночной стоимости в течение отчетного года. Только в конце отчетного года ценные бумаги, имеющие регулярные рыночные котировки отражаются по рыночной стоимости, в случае если она ниже стоимости, принятой в учете.
Не отражает реальной ситуации и оценка товарно-материальных запасов, т.к. в течение отчетного периода отражение запасов происходит также по фактической стоимости и только на конец отчетного года запасы, цена на которые в течение года снизилась, либо которые мopaльно устарели, или частично потеряли свое качество, отражаются в балансе по цене возможной реализации, если последняя ниже первоначальной стоимости. Однако чтобы отразить реальную экономическую ситуацию, необходимо учитывать каждое такое изменение в течение отчетного периода, как это требуется в соответствие с МСФО №2 «Запасы».
Постепенный переход на МСФО и пересчет финансовых показателей с учетом реальной ситуации на рынке позволит получить более объективную оценку возможностей предприятия и повысить качество его корпоративного управления. Публичная финансовая отчетность должна быть понятна не только контролирующим органам, но и персоналу предприятий, местной общественности. Принятие концепции справедливой оценки позволит российскому предприятию принимать решения о развитии бизнеса с реальной оценкой рисков. На основе этого мы сможем рассчитать насколько предприятие ликвидно и устойчиво. Если же соответствующие показатели близки к критическим, руководство сможет оперативно принимать необходимые управленческие решения.
Статья в формате PDF 110 KB...
30 10 2026 3:24:48
 Статья в формате PDF
155 KB...
29 10 2026 5:23:26

 Статья в формате PDF
105 KB...
26 10 2026 13:32:54

 Статья в формате PDF
317 KB...
23 10 2026 3:29:11
 Статья в формате PDF
119 KB...
22 10 2026 13:18:13
 Статья в формате PDF
115 KB...
21 10 2026 8:45:47
 Статья в формате PDF
112 KB...
20 10 2026 19:44:38
 Статья в формате PDF
116 KB...
19 10 2026 21:57:12
 Статья в формате PDF
343 KB...
18 10 2026 11:46:38
 Статья в формате PDF
255 KB...
17 10 2026 2:49:33
 Статья в формате PDF
131 KB...
16 10 2026 19:49:26
 Статья в формате PDF
121 KB...
15 10 2026 14:39:26

 В работе исследовалось влияние внутримышечного введения пирацетама на метаболизм коллагена и фосфорно-кальциевый обмен у крыс, подвергавшихся ежедневной тепловой нагрузке по 10 минут в течение 7 суток. Введение ноотропа в дозе 400 мг/кг снижало активность коры надпочечников, ингибировало катаболизм коллагена и стимулировало процессы его синтеза у крыс в условиях тепловой нагрузки, нормализовало уровень кальция в крови. Обсуждаются возможные механизмы действия пирацетама на систему нейро-эндокринной регуляции и состояние костной ткани.
...
13 10 2026 22:48:19
 Статья в формате PDF
116 KB...
12 10 2026 2:43:50
 Статья в формате PDF
112 KB...
11 10 2026 18:15:27
 Статья в формате PDF
125 KB...
10 10 2026 9:19:42
 Показано, что общепринятая формула для определения работы справедлива только для частных случаев. Правильное определение работы. Общепринятая формула работы тоже применима только к одному частному случаю.
...
09 10 2026 23:15:59
 Статья в формате PDF
121 KB...
08 10 2026 13:55:17
 Современное телевидение требует от своих продюсеров постоянного повышения рейтинга телепередач. Привлечь внимание обывателя можно только ярким зрелищем. Анализируется конфликт между иллюзионистами и их коллегами, возникший в результате появления на Первом канале телевидения программы с разоблачениями секретов иллюзионных трюков. Рассматривается динамика конфликта, выявляются интересы сторон, трaнcформация взглядов участников и возможность достижения консенсуса.
...
07 10 2026 18:38:43
 Статья в формате PDF
106 KB...
06 10 2026 7:34:49
 Статья в формате PDF
108 KB...
05 10 2026 10:17:47
 Статья в формате PDF
244 KB...
04 10 2026 17:36:53
 Статья в формате PDF
100 KB...
03 10 2026 8:37:43
 Статья в формате PDF
102 KB...
02 10 2026 16:56:58

 Статья в формате PDF
102 KB...
30 09 2026 2:18:27
 Статья в формате PDF
149 KB...
28 09 2026 9:15:56
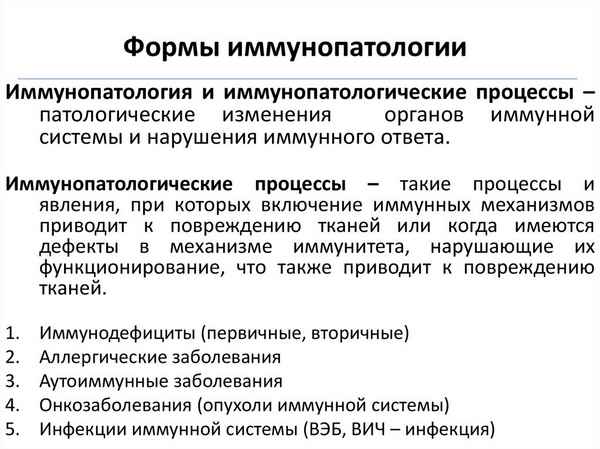 С целью уточнения хаpaктера иммунопатологического процесса при псориатической болезни и выяснения аутоиммунного механизма воспаления авторами проведено клинико-иммунологическое обследование 132 больных псориатической болезнью. Комплексное иммунологическое обследование пациентов с определением содержания органоспецифических и органонеспецифических аутоантител к различным тканевым и органным антигенам позволило определить аутоиммунный тип иммунной патологии как один из ведущих механизмов воспаления при данной патологии.
...
27 09 2026 7:13:19
 Статья в формате PDF
104 KB...
26 09 2026 14:25:50
 Статья в формате PDF
283 KB...
25 09 2026 17:47:51
 Статья в формате PDF
121 KB...
24 09 2026 20:38:11
 Статья в формате PDF
111 KB...
23 09 2026 20:36:11
 Статья в формате PDF
132 KB...
22 09 2026 9:47:15
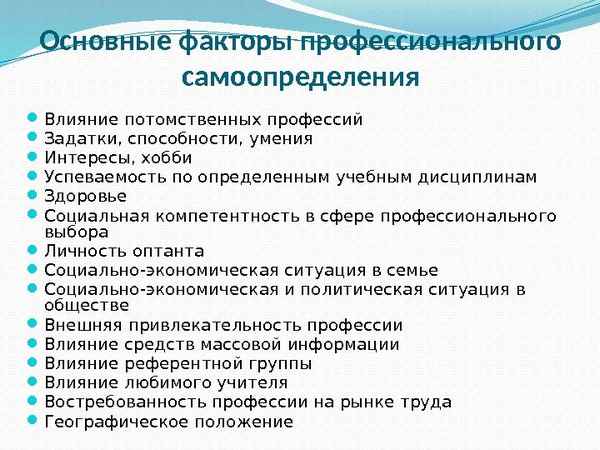 В статье рассматриваются понятия «самоопределение», «самореализация», «профессиональное становление личности». Актуализируется проблема становления профессионала, проблема личностного и социального развития будущего специалиста как субъекта социального действия и основные факторы, влияющие на выбор профессии.
...
21 09 2026 1:55:42
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
