АВТОМАТИЗАЦИЯ УПРАВЛЕНЧЕСКОГО УЧЕТА И БЮДЖЕТИРОВАНИЯ
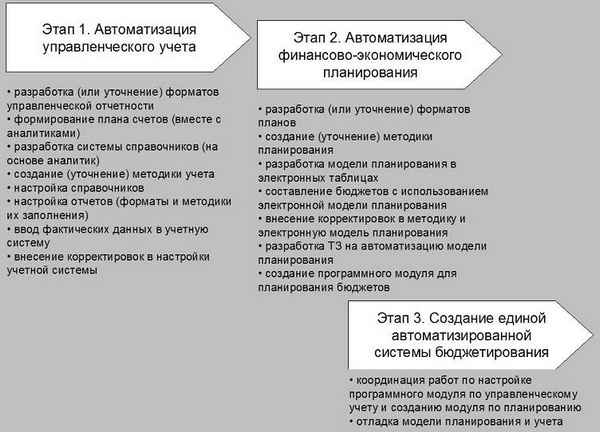
Особенностью формирования цивилизованных рыночных отношений является усиление влияния таких факторов, как жесткая конкурентная борьба, технологические изменения, компьютеризация обработки экономической информации, непрерывные нововведения в налоговом законодательстве, изменяющиеся процентные ставки и курсы валют на фоне продолжающейся инфляции. В этих условиях перед менеджерами предприятия встает множество вопросов: Какой должна быть стратегия и тактика современного предприятия в условиях перехода к рынку? Как рационально организовать финансовую деятельность предприятия для его дальнейшего "процветания"?
Каким образом определить показатели хозяйственной деятельности, обеспечивающие устойчивое финансовое состояние предприятия?
На эти и другие, жизненно важные вопросы могут дать ответы объективный финансовый анализ и финансовое планирование, которые позволяют наиболее рационально распределить материальные, трудовые и финансовые ресурсы. Известно, что любые ресурсы ограничены, и добиться максимального эффекта можно не только за счет регулирования их объема, но и путем оптимального соотношения разных ресурсов. Из всех видов ресурсов финансовые имеют первостепенное значение, поскольку это единственный вид ресурсов предприятия, трaнcформируемый непосредственно и с минимальным временем в любой другой вид ресурсов.
В настоящее время бюджетирование находит широкое применение. Ни одна организация не может нормально функционировать без определенных финансовых расчетов. Процесс бюджетирования является существенным элементом финансового менеджмента и аудита.
Автоматизированная система бюджетирования (АСБ) представляет собой компьютерную финансовую модель компании в виде взаимосвязанных бюджетов - производства, инвестиций, продаж, закупок и т.д. Эта модель позволяет не только планировать потоки средств по каждому центру финансовой ответственности, и сравнивать их с фактическими данными, но и анализировать, как текущие и будущие изменения показателей отразятся на финансовом состоянии компании. Для контроля и анализа в АСБ поступают данные из других корпоративных информационных систем. Поэтому любая АСБ должна состоять из следующих функциональных блоков: система бюджетов; средства для работы с системой бюджетов ; средства для организации коллективной работы; средства для импорта (перевода) данных из одной учетной системы в другую.
В качестве простейшей и наиболее адаптированной АСБ часто используется программа Microsoft Excel. Она прекрасно знакома всем финансистам и позволяет вводить любые формулы и строить пpaктически любые взаимосвязи и прогнозы. Кроме того, в эту программу можно импортировать информацию из большинства учетных систем, а также текстовые файлы, что облегчает ввод данных. Вместе с тем, у бюджетирования на основе Excel есть и серьезные недостатки. В этой системе сложно коллективно работать, даже два сотрудника не могут одновременно пользоваться одним файлом. Также невозможно составлять несколько вариантов бюджета. Консолидировать данные нужно вручную, что вызывает большое количество ошибок и несоответствий. Тем не менее, Excel до сих пор является любимым инструментом бюджетирования на большинстве российских предприятий.
 Статья в формате PDF
96 KB...
17 11 2026 13:54:20
 Статья в формате PDF
263 KB...
16 11 2026 3:40:38
 Статья в формате PDF
120 KB...
14 11 2026 16:27:37
 Статья в формате PDF
113 KB...
13 11 2026 6:17:37
 Статья в формате PDF
132 KB...
12 11 2026 10:59:57
 Статья в формате PDF
167 KB...
11 11 2026 5:26:26
 Статья в формате PDF
115 KB...
09 11 2026 15:14:47
 Статья в формате PDF
134 KB...
08 11 2026 0:41:27
 Статья в формате PDF
177 KB...
07 11 2026 19:37:11

 Статья в формате PDF
130 KB...
05 11 2026 18:45:54
Статья в формате PDF 234 KB...
04 11 2026 5:53:15
 Рассматриваются проблемы синтеза искусств в творчестве дагестанских художников, основные художественные и эстетические черты традиционных форм народного искусства, дающие обширный материал для формирования и развития современной художественной культуры Дагестана.
...
03 11 2026 22:56:31
 Статья в формате PDF
123 KB...
02 11 2026 17:23:42
Статья в формате PDF 111 KB...
01 11 2026 17:49:12
 Статья в формате PDF
84 KB...
31 10 2026 15:44:39
 Статья в формате PDF
142 KB...
29 10 2026 21:29:52
 Статья в формате PDF
129 KB...
28 10 2026 10:22:55
 Статья в формате PDF
130 KB...
27 10 2026 9:32:31
 Статья в формате PDF
124 KB...
26 10 2026 17:38:48
 Статья в формате PDF
74 KB...
25 10 2026 5:49:36
 Статья в формате PDF
122 KB...
23 10 2026 18:41:30
 Статья в формате PDF
251 KB...
22 10 2026 8:20:47
 За 2011 год в Республиканском Центре здоровья для детей г. Чебоксары проведено обследование условно здоровых детей и подростков в возрасте 5–17 лет с помощью биоимпедансного анализатора состава тела АВС-01 «МЕДАСС» (n = 2419). Целью исследования работы явились оценка хаpaктера направленности питания, уровня физической подготовленности, физического развития. Были проанализированы следующие показатели: жировая масса (ЖМ), активно-клеточная масса (АКМ), доля активно-клеточной массы (доля АКМ), скелетно-мышечная масса (СММ). Выявленные нарушения в виде избытка ЖМ у 39,0 % обследованных свидетельствуют о риске развития ожирения, снижение белкового компонента питания у 28,5 % и уровня двигательной активности у 21,0 % обследованных свидетельствуют о нерациональности питания и риске развития хронических неинфекционных заболеваний, снижения репродуктивной функции.
...
21 10 2026 9:12:55
 Статья в формате PDF
110 KB...
20 10 2026 15:33:18
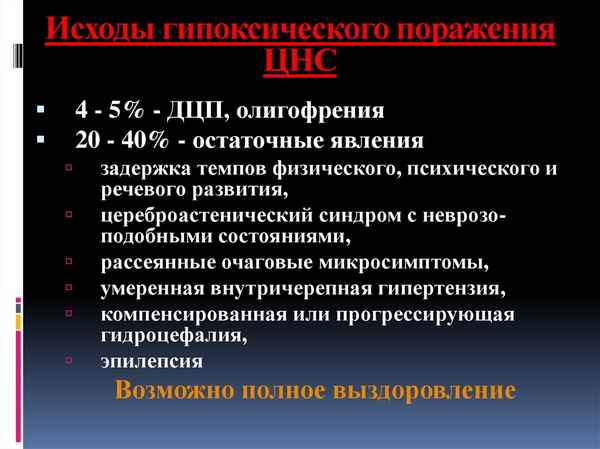 Целью настоящей работы была оценка эффективности мексидола при гипоксически-ишемических поражениях ЦНС у новорожденных с ЗВУР. До и после назначения препарата в венозной крови определяли уровень ингибиторов апоптоза. На основании проведенных исследований выявлено, что введение в комплекс лечебных мероприятий препарата мексидол, обладающего широким спектром действия позитивно влияет на лабораторные данные и в свою очередь предупреждает развитие остаточных неврологических расстройств.
...
19 10 2026 19:19:10
 Статья в формате PDF
384 KB...
18 10 2026 21:41:48
 Статья в формате PDF
256 KB...
17 10 2026 14:20:33

 Статья в формате PDF
124 KB...
15 10 2026 8:37:34
 Статья в формате PDF
174 KB...
14 10 2026 21:37:40
 Статья в формате PDF
96 KB...
13 10 2026 9:11:39
 Статья в формате PDF
138 KB...
11 10 2026 8:32:55
 Статья в формате PDF
116 KB...
10 10 2026 6:40:58
 Статья в формате PDF
111 KB...
09 10 2026 8:17:48
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
