ИСПОЛЬЗОВАНИЕ РЕГРЕССИОННОГО АНАЛИЗА В ФИНАНСОВОМ ПЛАНИРОВАНИИ ВУЗОВ

Для управления сложным финансовым механизмом вуза руководству постоянно требуется принимать управленческие решения, основанные на анализе плановых и фактических данных. Причем, хаpaктер этих решений напрямую зависит от величины соответствия прогноза и факта, не только в рамках консолидированного бюджета высшего учебного заведения, но и в рамках локальных бюджетов подразделений, отделов, видов деятельности [2]. Зачастую, система премирования сотрудников также связана с результатами план-факт анализа, поэтому в точности составления бюджета вуза заинтересованы с различных сторон. Инструменты математического анализа в сочетании с современными компьютерными технологиями помогают достигнуть этой цели при возможном минимуме трудовых ресурсов, однако применяются крайне редко, в то время как плановые службы университета при составлении бюджета доходов на очередной год индексируют сформировавшиеся затраты, опираясь на показатели инфляции.
Отходя от затратного подхода, автор предлагает формировать бюджет доходов государственного вуза, касающийся внебюджетной деятельности, на основе анализа доходов прошлых периодов с учетом стратегии и программ развития университета, и бюджет автономного учреждения высшего профессионального образования [5] - в целом по учреждению, также, с использованием указанного подхода. Поскольку бюджет доходов государственного вуза, сформированный для бюджетной деятельности, зависит только от объемов финансирования Минобразования или установленных бюджетных лимитов по статям бюджетной классификации расходов, контролируемых Казначейством [3, 4], то необходимость в прогнозировании бюджетных поступлений отсутствует. Поэтому, все сказанное ниже, будет относиться к внебюджетной деятельности государственных вузов и, в целом, к автономным учреждениям высшего профессионального образования.
Консолидированный бюджет доходов вуза состоит из локальных бюджетов его структурных единиц. Поэтому, зная доходы подразделений, отделов, видов деятельности, можно представить доходы всего вуза. Если известны доходы структурных единиц, например, за прошлый год в разрезе месяцев или кварталов, можно выполнить построение указанных данных. В этом случае, будет получена фактическая зависимость доходов для каждой структурной единицы вуза. Далее, учитывая внутренние программы инвестирования денежных средств, устанавливается требуемый уровень доходов по каждому из выбранных интервалов. Причем, фактические и прогнозные точки отчетных периодов должны совпадать, а действительные и плановые величины доходов различаться. Для использования полученной таким образом прогнозной зависимости доходов структурных единиц в финансовом планировании вуза, необходимо, чтобы хаpaктер изменения плановых и фактических доходов был одинаков. Поскольку в этом случае, удастся избежать возможного недостатка денежных средств, в виду вынужденных постоянных затрат и неравномерных поступлений, при условии без убыточной деятельности подразделений в прошлом. Используя критерии наличия корреляционной связи: коэффициенты корреляции Спирмена и Пирсона, для нелинейных и линейных зависимостей соответственно [1], можно установить наличие взаимосвязи (корреляции) между плановыми и фактическими данными. Если корреляция присутствует, что подтверждается расчетными значениями коэффициентов корреляции Спирмена и Пирсона, превышающими табличные значения для первого коэффициента и близкими к положительной или отрицательной единице - для второго, то плановые и фактические доходы коррелируют между собой, то есть взаимосвязаны. Тогда заданную прогнозную зависимость изменения доходов на текущий год можно использовать в финансовом планировании, а плановые данные по поступлениям денежных средств, использовать для составления бюджета доходов вуза и последующего сравнения с этими данными фактических величин. Для более точного и оперативного определения прогнозных доходов предлагается разбить полученную прогнозную зависимость на хаpaктерные интервалы, под которыми понимаются участки зависимости, имеющие линейный, параболический, гиперболический, логарифмический, экспонентальный, либо иной полиноминальный тип и описать полученные интервалы соответствующими уравнениями регрессии. Тогда, задавая в уравнениях регрессии прогнозной зависимости доходов временной интервал как значение аргумента, будем получать величину доходов как значение функции на этом интервале. Если корреляция отсутствует, то необходимо провести корректировку заданных прогнозных величин доходов и вновь установить присутствие корреляционной связи.
Заметим, что при наличии амбициозных планов руководства в инвестирование на развитие учреждения выше указанные критерии могут не выполняться. Тогда возникает повышенный риск не достижения поставленных целей. В этом случае, в прогноз доходов необходимо включать не только собственные источники доходов структурных единиц, но и привлеченные средства других подразделений или созданных для таких случаев специальных фондов инвестирования, что, в свою очередь, может нeблагоприятно отразиться на финансовом состоянии вуза.
Таким образом, с помощью регрессионного анализа появляется возможность более точно составить бюджет доходов вуза и получить достоверные результаты план-факт анализа, являющиеся первоосновой для принятия управленческих решений руководством и построения эффективной системы финансового планирования.
СПИСОК ЛИТЕРАТУРЫ:
- Андронов А.М., Копытов Е.А., Гринглаз Л.Я. Теория вероятностей и математическая статистика: Учебник для вузов. - СПб.: Питер, 2004.
- Бюджетирование: шаг за шагом / Добровольский Е.Ю. [и др.]. - СПб.: Питер, 2006. - 446 с.: ил.
- Приказ Минфина РФ от 10.02.2006 № 25н «Об утверждении инструкции по бюджетному учету» (Зарегистрировано в Минюсте РФ 11.04.2006 № 7674).
- Приказ Минфина РФ от 24.08.2007 № 74н (ред. от 28.03.2008) «Об утверждении указаний о порядке применения бюджетной классификации Российской Федерации».
- Федеральный закон от 03.11.2006 № 174-ФЗ (ред. от 18.10.2007) «Об автономных учреждениях» (принят ГД ФС РФ 11.10.2006).
Работа представлена на международную научную конференцию «Европейская интеграция высшего образования», 12-19 июля 2008 г., Черногория (Бечичи). Поступила в редакцию 19.06.2008 г.
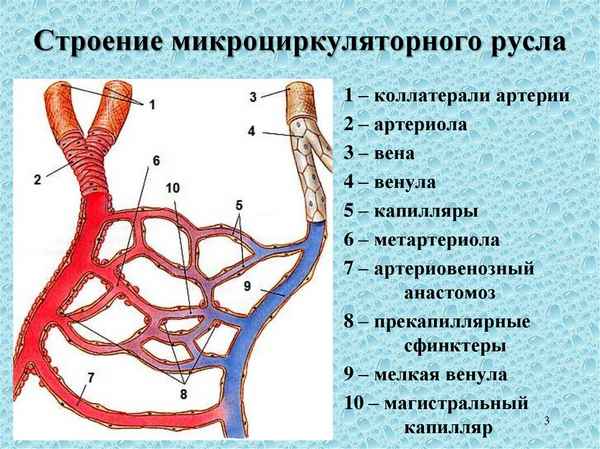
 Лимфатическая система с момента закладки является частью единой сердечно-сосудистой системы и образуется в эмбриогенезе путем выключения части первичных вен и их притоков с эндотелиальными стенками из кровотока. Неравномерный рост первичного лимфатического русла с эндотелиальными стенками, в т.ч. путем его частичной магистрализации и редукции, лежит в основе морфогенеза вариабельной дефинитивной лимфатической системы у плодов в прямой связи с закладкой лимфатических узлов.
...
20 09 2026 11:14:11
 Статья в формате PDF
371 KB...
19 09 2026 21:47:45
 Статья в формате PDF
275 KB...
18 09 2026 14:25:42
 Статья в формате PDF
126 KB...
17 09 2026 12:45:18
 Статья в формате PDF
117 KB...
16 09 2026 2:14:25
 Статья в формате PDF
352 KB...
15 09 2026 6:37:45
 Статья в формате PDF
110 KB...
14 09 2026 23:47:40

 Статья в формате PDF
126 KB...
11 09 2026 16:55:33
 Статья в формате PDF
106 KB...
10 09 2026 2:29:54
 Статья в формате PDF
254 KB...
09 09 2026 1:10:36
 Статья в формате PDF
124 KB...
08 09 2026 8:54:46
 Статья в формате PDF
105 KB...
07 09 2026 17:43:25

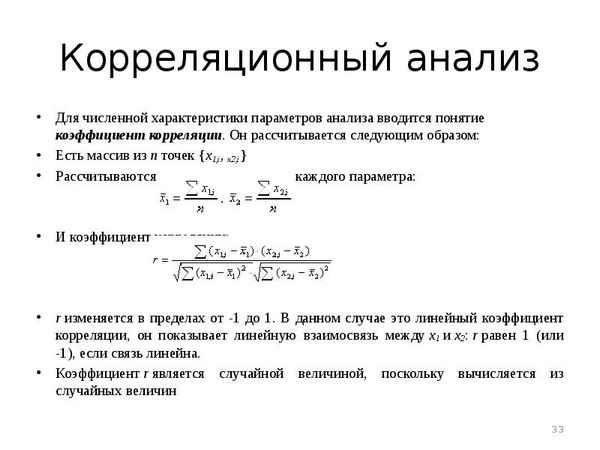 Рассмотрены корреляты как дополнительные параметры описания объектов. Рассмотрены виды коррелят. Раскрывается понятие коррелятивные показатели. Показано, как влияют корреляты на качество анализа и оценки. Для этого использовано понятие информационная модель объекта. Введено понятие коррелятивной информационной модели объекта (КИМО) Введено понятие производного коррелятивного показателя. (ПКП) Показано, что использование коррелятивного показателя позволяет создавать нелинейные экономико-математические модели. Эти нелинейные модели дают более точное описание изменения стоимости комплексов из разных объектов при существенном влиянии коньюнктурных факторов. Раскрыты основы коррелятивного подхода как инструмента описания, анализа и экономической оценки. Приведены примеры использования коррелятивного подхода. Показаны преимущества коррелятивного подхода.
...
05 09 2026 19:53:58
 Статья в формате PDF
117 KB...
04 09 2026 13:12:29
 Статья в формате PDF
113 KB...
03 09 2026 18:10:20

 Статья в формате PDF
255 KB...
01 09 2026 14:41:27
 Статья в формате PDF
110 KB...
31 08 2026 8:17:41

 Статья в формате PDF
114 KB...
29 08 2026 16:50:16
 Статья в формате PDF
106 KB...
28 08 2026 9:41:34
 Статья в формате PDF
208 KB...
27 08 2026 14:33:42
 Статья в формате PDF
280 KB...
26 08 2026 18:46:43
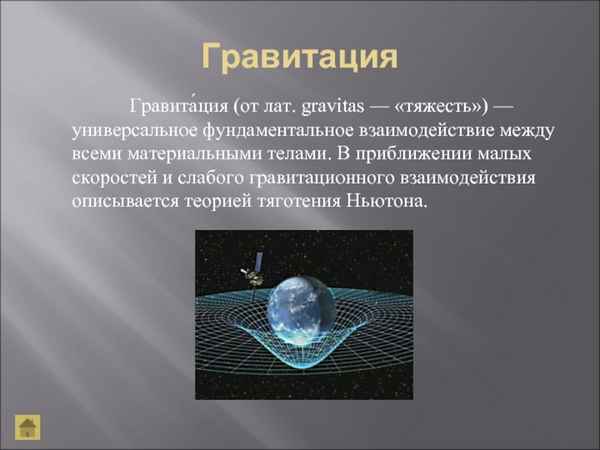 Гравитационные силы обусловлены тем, что в материальные тела поступает энергия из космического прострaнcтва, которая создает давление и увеличивает массу тел. Гипотеза находит подтверждение в виде космологического красного смещения. Возникновение инерционных сил (вопреки теории относительности А. Эйнштейна) наступает вследствие взаимодействия элементарных частиц с эфиром. Проанализирована структура электрона, и на ее основе проведена оценка скорости гравитационных волн, которая оказалась равной 4.7∙108 м/с.
...
25 08 2026 9:17:28

 Статья в формате PDF
97 KB...
23 08 2026 17:13:18
 Статья в формате PDF
121 KB...
22 08 2026 16:44:19
 Статья в формате PDF
118 KB...
21 08 2026 17:31:47

 Статья в формате PDF
96 KB...
19 08 2026 1:35:10
 Статья в формате PDF
126 KB...
18 08 2026 18:41:39
 Статья в формате PDF
290 KB...
17 08 2026 0:35:41
 Статья в формате PDF
113 KB...
16 08 2026 5:58:26
 Статья в формате PDF
121 KB...
15 08 2026 6:24:27
 Статья в формате PDF
262 KB...
14 08 2026 4:40:57
 Статья в формате PDF
251 KB...
13 08 2026 23:41:27
 Статья в формате PDF
113 KB...
12 08 2026 18:15:22
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
