МЕТОДИКА ОПРЕДЕЛЕНИЯ ЭФФЕКТИВНОСТИ ЭКОЛОГИЧЕСКИХ МЕРОПРИЯТИЙ

Масштабы вредного воздействия на ОС значительно увеличились с ростом комплексной техногенной деятельности человек, и снижением восстановительных свойств ОС. Масштабы вредного воздействия могут быть сокращены, если субъектами хозяйственной деятельности принимаются меры по сокращению, а именно технических, технологических, организационных мероприятий. Поэтому, с точки зрения экономики производственный процесс приводит к возникновению издержек двух типов:
1. Издержки, связанные с нерациональным природопользованием и выбросом вредных веществ. При существующем законодательстве: если вредное воздействие осуществляется в пределах норм, то они относятся непосредственно на себестоимость. Если же вредное воздействие осуществляется выше установленных нормативов, то эта часть издержек перелива покрывается за счет прибыли. Следовательно, издержки перелива распределяются между потребителями природных ресурсов (потребители продукции в том числе). Таким образом, издержки перелива в пределах установленных норм относятся к прямым издержкам, т. е. с увеличением объема производства величина их линейно увеличивается. Следовательно, если предприятие будет ориентированно на установленные нормы вредного воздействия, то ей придется пожертвовать расширением объемов производства с той скоростью, которой ей необходимо. Повышение же установленного объема производства повлечет потери части прибыли.
2. Издержки, связанные с проведением природоохранных мероприятий. Эти издержки стоит отнести к прямым постоянным издержкам, причем независимо от того какого они хаpaктера. Основное условие - они направлены на снижение вредного воздействия на природную ОС, вызываемое производственным процессом. Если предприятие приобретает очистное сооружение, то это представляет собой затраты на приобретение основных средств. Если предприятие меняет технологию производства продукции, то эти затраты стоит рассматривать как вложения в нематериальные активы. Проводя природоохранные мероприятия предприятие, даже ориентируясь на установленные нормы загрязнения, в состоянии будет работать над расширением своей хозяйственной деятельности, если это будет необходимо. Проведение мероприятий, безусловно, повлечет за сбой увеличение постоянных издержек изначально, но с увеличением объема производства постоянные издержки на единицу продукции снизятся. Увеличится доход предприятия, а значит, увеличенная прибыль станет менее чувствительной к вычетам в случае превышения установленных норм загрязнения.
Предположим, что предприятие направляет часть средств на природоохранные мероприятия, а именно, приобретает очистное сооружение, либо объект нематериальных активов. Согласно действующему законодательству, объекты основных средств и нематериальных активов, приобретаемые предприятием непосредственно для производства основного вида продукции относятся прямо на себестоимость выпущенной продукции. Стоимость объектов относится на себестоимость в сумме начисленной амортизации. В большинстве случаев на предприятиях применяют линейный способ начисления амортизации, т. е. стоимость объекта из года в год равными долями относится на затраты производства продукции. Только по объектам основных средств природоохранного назначения, как правило, используется метод ускоренной амортизации, заключающийся в том, что при исчислении суммы амортизации рассчитывается норма отчислений с использованием коэффициентов ускорения (2,3). Это позволяет быстрее накопить средства на восстановление объектов природоохранного назначения после истечения срока его эксплуатации. Кроме того, законодательством предусмотрены льготы по налогу на имущество организаций. Исправно функционирующие объекты природоохранного назначения не подлежат налогообложению по ставке 2%, предусмотренной для других объектов основных средств на предприятии.
Для того чтобы оценить целесообразность покупки очистного сооружения при постоянном объеме производства предлагаю воспользоваться следующей методикой.
Большинство предприятий согласится купить очистные сооружения только в том случае, если это будет выгодно по сравнению с платежами.
Для ситуации, когда предприятие выпускает стабильный объем продукции (объем выбросов пропорционален объему выпуска), и платежи не меняются, отказ от покупки очистного сооружения будет сопровождаться издержками в некоторый период времени (квартал, год) равными:
(1),
где Р1 - плата за загрязнение в пределах норм
Δω - разница между реальным выбросом и предельно допустимым выбросом
Поскольку за превышающие допустимые объемы выбросы плата определяется не линейно, то её найти можно с помощью некоторой функции
Р2=f(Δω)
Если предприятие покупает очистное сооружение, то его издержки в течении года при тех же условиях будут выглядеть следующим образом
(2)
Очевидно, что , при этом < . не может быть меньше нуля.
Плата за выброс в пределах норм останется прежней.
- амортизационные отчисления в год (в случае линейной амортизации). Зная отчисления в год, можно найти отчисления на квартал и т.д.
Каждое предприятие может самостоятельно определять способ начисления амортизации, и в зависимости от этого находить постоянные амортизационные издержки. Однако в изучаемой ситуации на весь срок амортизации при любом способе исчисления получатся одни и те же издержки.
В случае если > применение очистного сооружения целесообразно.
Коэффициент эффективности от покупки же очистного сооружения можно представить в виде формулы
(3)
Если коэффициент больше единицы - покупка целесообразна.
Рассчитывать эффект для всего периода эксплуатации очистного сооружения нет смысла, поскольку последующий год не отличается от предыдущего.
Для того чтобы оценить целесообразность покупки очистного сооружения при линейном изменении объема производства предлагаю воспользоваться следующей методикой.
В рыночных условиях большинство предприятий стремясь максимизировать свою прибыль наращивает объемы производства. Соответственно требуется определить целесообразность использования очистного сооружения в случае линейного изменения объема выпуска продукции. Снова допускаем, что объемы выбросов изменяются пропорционально изменению объемов производства.
Соответственно изменение выброса на некоторый i+1 год мы получим следующее
(4),
где k - коэффициент прироста объемов производства (объемов выброса)
ωi - выброс в предыдущий период
А значит, выброс в i+1 год составит ωi+ dω.
Соответственно плата за загрязнение в i+1 год можно будет снова найти по формуле
Но нас интересуют затраты на срок использования очистного сооружения.
На этот период издержки предприятия в случае его неведения составят
(5)
Если же предприятие приобретает очистное сооружение, то выбросы уменьшаться, но в общем виде формула будет иметь вид
(6)
Разница между и покажет суммарный эффект от покупки очистного сооружения.
СПИСОК ЛИТЕРАТУРЫ
- Журнал «Бухгалтерский учет» № № 3, 5, 6 ,7, 8, 12 - 2003
- Хлебопрос Р.Г., Фет А.И. Природа и общество: модели катастроф. Новосибирск, «Сибирский хронограф», 1999. -344с.
- Налоговый кодекс РФ
 Выявлены особенности распределения Mn в породах, почвах, в дикорастущей растительности, в кормовой и плодово-овощной растительности агроландшафтов и в растительности колчеданных месторождений.
...
31 10 2026 9:12:23
 Статья в формате PDF
311 KB...
29 10 2026 7:20:54
 Статья в формате PDF
97 KB...
28 10 2026 10:11:27
 Статья в формате PDF
377 KB...
27 10 2026 19:41:40
 Изучены видовой состав и экобиоморфы лишайников, проведена комплексная оценка роли экологических факторов в развитии лишайникового покрова карстовых воронок на территории Северо-Западного Кавказа.
...
26 10 2026 7:38:24
 Статья в формате PDF
98 KB...
25 10 2026 1:58:33

 Статья в формате PDF
119 KB...
23 10 2026 15:57:39

 Статья в формате PDF
278 KB...
19 10 2026 5:54:10
 Статья в формате PDF
126 KB...
18 10 2026 12:19:49
 Статья в формате PDF
113 KB...
17 10 2026 6:48:28
 При помощи комплекса статистических методик произведено сравнение ряда морфометрических хаpaктеристик разных сроков статической и динамической нагрузок. Выявлен фазный хаpaктер влияния этих факторов. Полученные результаты позволяют предполагать большую дезинеграцию процессов в щитовидной железе при влиянии статической нагрузки.
...
16 10 2026 17:51:43
 Приведены результаты исследования влияния технологических факторов, таких как температура, время, продолжительность насыщения, а также состав смеси насыщения на антифрикционные свойства стали.
...
15 10 2026 19:38:12
 Статья в формате PDF
129 KB...
14 10 2026 14:42:14
Статья в формате PDF 123 KB...
13 10 2026 20:44:16
 Статья в формате PDF
111 KB...
12 10 2026 2:40:10
 Статья в формате PDF
101 KB...
11 10 2026 6:58:23
 Статья в формате PDF
109 KB...
10 10 2026 13:10:39
Статья в формате PDF 301 KB...
09 10 2026 18:24:37
 Статья в формате PDF
141 KB...
07 10 2026 3:15:27
 Статья в формате PDF
226 KB...
06 10 2026 1:51:14
 Статья в формате PDF
144 KB...
05 10 2026 13:55:45
 Статья в формате PDF
354 KB...
04 10 2026 14:38:30
 Статья в формате PDF
114 KB...
03 10 2026 15:54:56
 Статья в формате PDF
126 KB...
02 10 2026 13:42:53
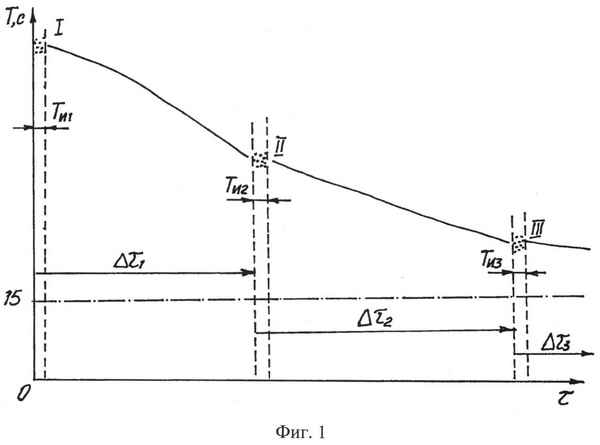 Летом 2012 года был проведен мониторинг расхода воды на малом водотоке. Мерный сосуд был принят в виде ковша емкостью один литр. Все измерения проводились вечером с 17-00 часов. Поэтому текущее время берется целыми сутками. Модель динамики имеет две составляющие: первая составляющая является законом экспоненциального роста, а вторая волновым возмущением с переменными амплитудой и частотой колебания. Показана методика моделирования с процеДypaми: 1) выявление постоянного члeна; 2) по остаткам от постоянного члeна, последовательно усложняя конструкцию, идентифицируется волновая функция; 3) постоянный члeн совмещается с волновой функцией; 4) усложняется конструкция тренда до устойчивого не волнового закона.
...
01 10 2026 7:23:44
 Статья в формате PDF
256 KB...
30 09 2026 18:45:48
 Статья в формате PDF
133 KB...
29 09 2026 5:16:48
 Статья в формате PDF
304 KB...
28 09 2026 13:26:57
 Статья в формате PDF
106 KB...
27 09 2026 23:19:23
 Статья в формате PDF
104 KB...
25 09 2026 10:14:39
 Статья в формате PDF
300 KB...
24 09 2026 6:13:54

 Статья в формате PDF
255 KB...
22 09 2026 20:12:30
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::
