ДИФФЕРЕНЦИАЦИЯ ПОНЯТИЙ НАЛОГОВОГО И ФИНАНСОВОГО ПОТЕНЦИАЛА РЕГИОНА

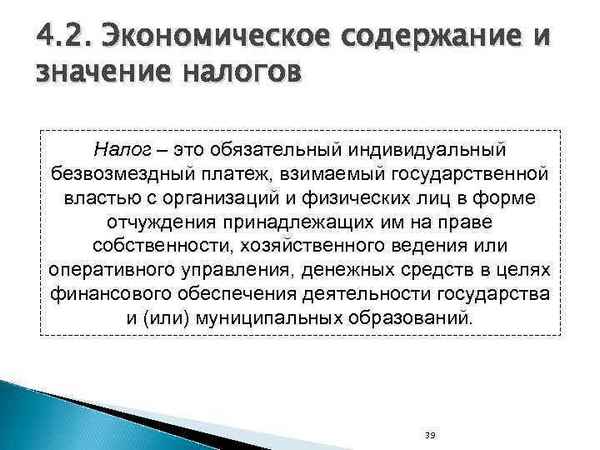
Термин «налоговый потенциал» предполагает включение в этот показатель максимально возможного числа налогооблагаемых ресурсов территории.
Показатели налогового потенциала непосредственно не используются в целях изъятия налогов или обеспечения определенного уровня «налоговой нагрузки». Налоговый потенциал, хаpaктеризует потенциальные возможности по формированию бюджетных налоговых доходов, в меньшей степени, чем показатель фактических поступлений зависит от налоговой политики органов власти, то есть от применяемых ими ставок и выбора объектов обложения. Этот показатель позволяет иметь объективную картину бюджетного положения отдельных территорий для проведения сопоставительного анализа и определения размера финансовой поддержки из бюджета более высокого уровня. Налоговые поступления - это основной источник формирования бюджетов всех уровней, сбор налогов является необходимой деятельностью государства при реализации собственной налоговой политики.
В рамках обсуждения налогового потенциала региона особую актуальность приобретает дифференциация понятий налогового и финансового потенциалов региона.
Финансовый потенциал включает совокупность всех финансовых ресурсов того или иного региона, налоговый потенциал является только частью этих ресурсов, которая в соответствии с действующим налоговым законодательством представляет собой потенциально возможную сумму налоговых баз, являющихся основой для исчисления всей совокупности налогов и обязательных платежей на данной территории. В состав финансового потенциала могут входить финансовые ресурсы, вообще или частично не составляющие объекта налогообложения.
Налоговый потенциал является основой для формирования базы налоговых доходов бюджета, финансовый потенциал интегрирует как налоговую базу бюджета, так и базу формирования неналоговых доходов. Неналоговые доходы представляют собой доходы от собственности и операций с ней, а также возможности осуществления заимствования на финансовых рынках для бюджетных целей, например, финансирование определенных программ или текущее финансирование дефицита бюджета субъекта Российской Федерации. Кроме того, в отличие от налогового потенциала, финансовый потенциал в значительной мере определяет инвестиционную привлекательность частного сектора хозяйства региона и перспективу его экономического развития. Налоговый потенциал рассматривается как составляющая часть более общего понятия финансового потенциала региона и представляет собой максимально возможную расчетную сумму поступлений налогов и сборов в условиях действующего Налогового Кодекса РФ.
Понятие «налоговый потенциал региона» тесно связано с понятием «бюджетно-налоговый потенциал региона». Бюджетно-налоговый потенциал региона представляет собой максимально достижимый объем бюджетно-налоговых поступлений, который может быть получен в рамках территории в сложившихся условиях хозяйствования.
Принимая во внимание все существующие соотношения, отметим, что налоговый потенциал региона представляет собой возможный объем налоговых поступлений за определенный период (финансовый год) с учетом наличных ресурсов, тенденций экономического развития региона, проводимой налоговой политики в регионе, возможностей механизма налоговых изъятий. Налоговый потенциал хаpaктеризуется экономической структурой региона и его обеспеченностью налогооблагаемыми ресурсами, определяемой налоговыми базами.
Налоговые ресурсы региона - совокупность налоговых баз применяемых в регионе налогов. Налоговый ресурс территории в отличие от налогового потенциала учитывает погашение части недоимки прошлых лет и размер предоставляемых льгот.
Таким образом, налоговый потенциал региона - возможный объем налоговых поступлений за определенный период при заданных качественных хаpaктеристиках: условиях экономики, действующего Налогового кодекса, существующей структуре налоговых органов. В широком смысле «налоговый потенциал» - это совокупный объем налогооблагаемых ресурсов территории. В более узком, пpaктическом, смысле «налоговый потенциал» представляет собой максимально возможную сумму поступлений налогов и сборов, исчисленных в условиях действующего законодательства.
Регион хаpaктеризуется как административно очерченное прострaнcтво, на котором функционирует обособленный социально-экономический комплекс, обеспечивающий полную совокупность воспроизводственных процессов на данной территории.
 Статья в формате PDF
111 KB...
27 09 2026 19:34:47
 Статья в формате PDF
264 KB...
26 09 2026 13:15:47

 Статья в формате PDF
284 KB...
23 09 2026 17:38:19
 Статья в формате PDF
97 KB...
22 09 2026 3:28:13
 Статья в формате PDF
122 KB...
21 09 2026 5:53:25
 Статья в формате PDF
104 KB...
20 09 2026 23:13:38
 Статья в формате PDF
180 KB...
19 09 2026 22:15:52
 Статья в формате PDF
109 KB...
18 09 2026 17:19:42
 Статья в формате PDF
265 KB...
16 09 2026 3:35:34
 Статья в формате PDF
311 KB...
15 09 2026 17:37:53
 Статья в формате PDF
105 KB...
14 09 2026 12:23:14
 Статья в формате PDF
110 KB...
13 09 2026 14:26:47
 Статья в формате PDF
91 KB...
12 09 2026 16:39:45
 Статья в формате PDF
139 KB...
11 09 2026 3:38:17
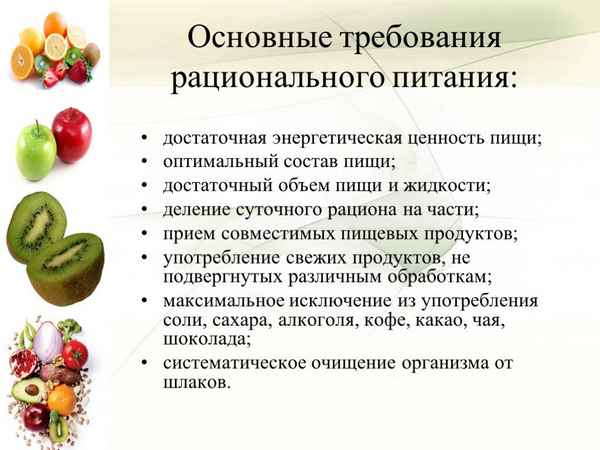 На основании изучения особенностей трудовой деятельности железнодорожников, учитывая современные принципы оптимального питания, были сформулированы основные требования к ассортименту продуктов лечебно-профилактического питания работников железнодорожных профессий. Даны рекомендации по организации рационального питания. Изучены требования к ассортименту при приготовлении мяса, мясопродуктов, птицы, рыбы, а так же молочных продуктов, круп мучных изделий, хлеба, овощей и фруктов. Представлена информация по пищевой ценности овощей и фруктов и классификация жиров.
...
10 09 2026 8:26:22
 Статья в формате PDF
112 KB...
09 09 2026 8:32:30
 Статья в формате PDF
312 KB...
08 09 2026 19:56:18
 Статья в формате PDF
110 KB...
07 09 2026 5:20:46
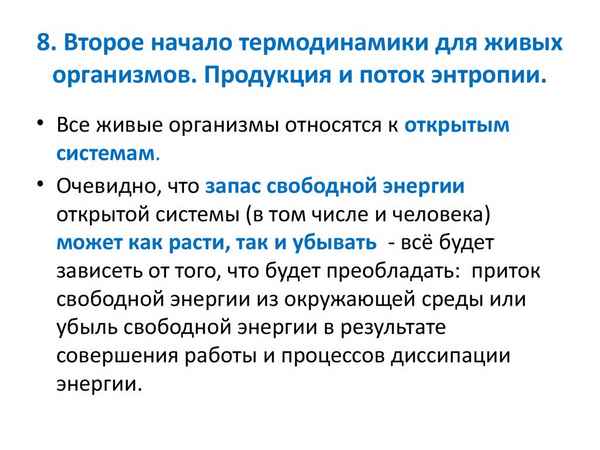 Дано краткое описание работы тепловой машины, которая подчиняется второму закону термодинамики. Высказана гипотеза, что для человеческого общества справедлив аналогичный закон. Дана формулировка такого закона. Проведена параллель между работой тепловой машины и бизнесом. Сделаны некоторые выводы применительно к жизни человеческого общества.
...
06 09 2026 10:18:19
 Статья в формате PDF
266 KB...
05 09 2026 9:38:25
 Статья в формате PDF
173 KB...
04 09 2026 22:45:38
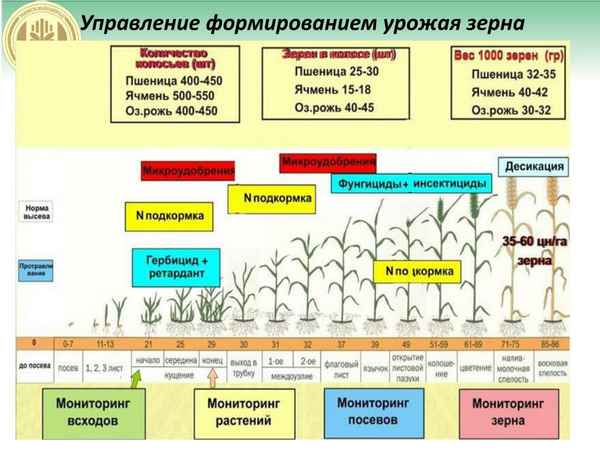 Установлено, что применение биопрепаратов биогумус, гуми и альбит при замачивании семян и некорневой подкормке раннеспелых гибридов огурца в пленочной теплице, положительно влияют на энергию прорастания и всхожесть семян, ускоряют рост и развитие растений огурца, сокращают межфазный период на 3- 4 дня, вегетационный период, на 5-6 дней. Благоприятно влияют на водный режим растений, увеличение ассимиляционной поверхности, фотосинтетический потенциал и урожайность. Наиболее эффективное действие оказывали биопрепараты биогумус и гумми на гибридах, отечественной селекции Арина и голландской Машенька.
...
03 09 2026 11:55:25
 Статья в формате PDF
226 KB...
02 09 2026 13:50:50
 Статья в формате PDF
120 KB...
01 09 2026 9:49:21
 Статья в формате PDF
268 KB...
31 08 2026 10:45:29
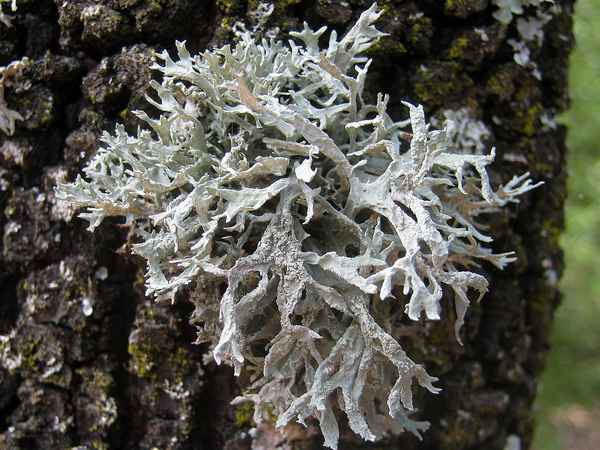 Целью настоящей работы является выявление мест редких и нуждающихся в охране видов лишайников дельты Волги.
...
30 08 2026 20:24:10
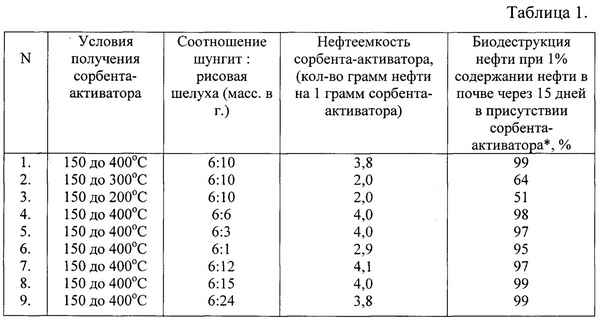 Приведен способ очистки водной поверхности от нефтяных загрязнений, который может быть использован для очистки водных объектов от пленки аварийно-разлитой и другой плавающей нефти. Разработаны математические модели процесса сорбции древесных отходов в программной среде Curve Expert 1.3.
...
29 08 2026 13:17:59

 Статья в формате PDF
118 KB...
27 08 2026 6:31:11
 Статья в формате PDF
181 KB...
26 08 2026 19:29:15
 Статья в формате PDF
119 KB...
25 08 2026 21:22:26
 Статья в формате PDF
113 KB...
24 08 2026 11:10:53
 Статья в формате PDF
131 KB...
23 08 2026 15:57:37
 Статья в формате PDF
120 KB...
22 08 2026 5:20:41
 Статья в формате PDF
103 KB...
21 08 2026 10:56:19
 Статья в формате PDF
122 KB...
20 08 2026 12:39:56
 Статья в формате PDF
197 KB...
19 08 2026 19:27:42
Еще:
Поддержать себя -1 :: Поддержать себя -2 :: Поддержать себя -3 :: Поддержать себя -4 :: Поддержать себя -5 :: Поддержать себя -6 :: Поддержать себя -7 :: Поддержать себя -8 :: Поддержать себя -9 :: Поддержать себя -10 :: Поддержать себя -11 :: Поддержать себя -12 :: Поддержать себя -13 :: Поддержать себя -14 :: Поддержать себя -15 :: Поддержать себя -16 :: Поддержать себя -17 :: Поддержать себя -18 :: Поддержать себя -19 :: Поддержать себя -20 :: Поддержать себя -21 :: Поддержать себя -22 :: Поддержать себя -23 :: Поддержать себя -24 :: Поддержать себя -25 :: Поддержать себя -26 :: Поддержать себя -27 :: Поддержать себя -28 :: Поддержать себя -29 :: Поддержать себя -30 :: Поддержать себя -31 :: Поддержать себя -32 :: Поддержать себя -33 :: Поддержать себя -34 :: Поддержать себя -35 :: Поддержать себя -36 :: Поддержать себя -37 :: Поддержать себя -38 ::